


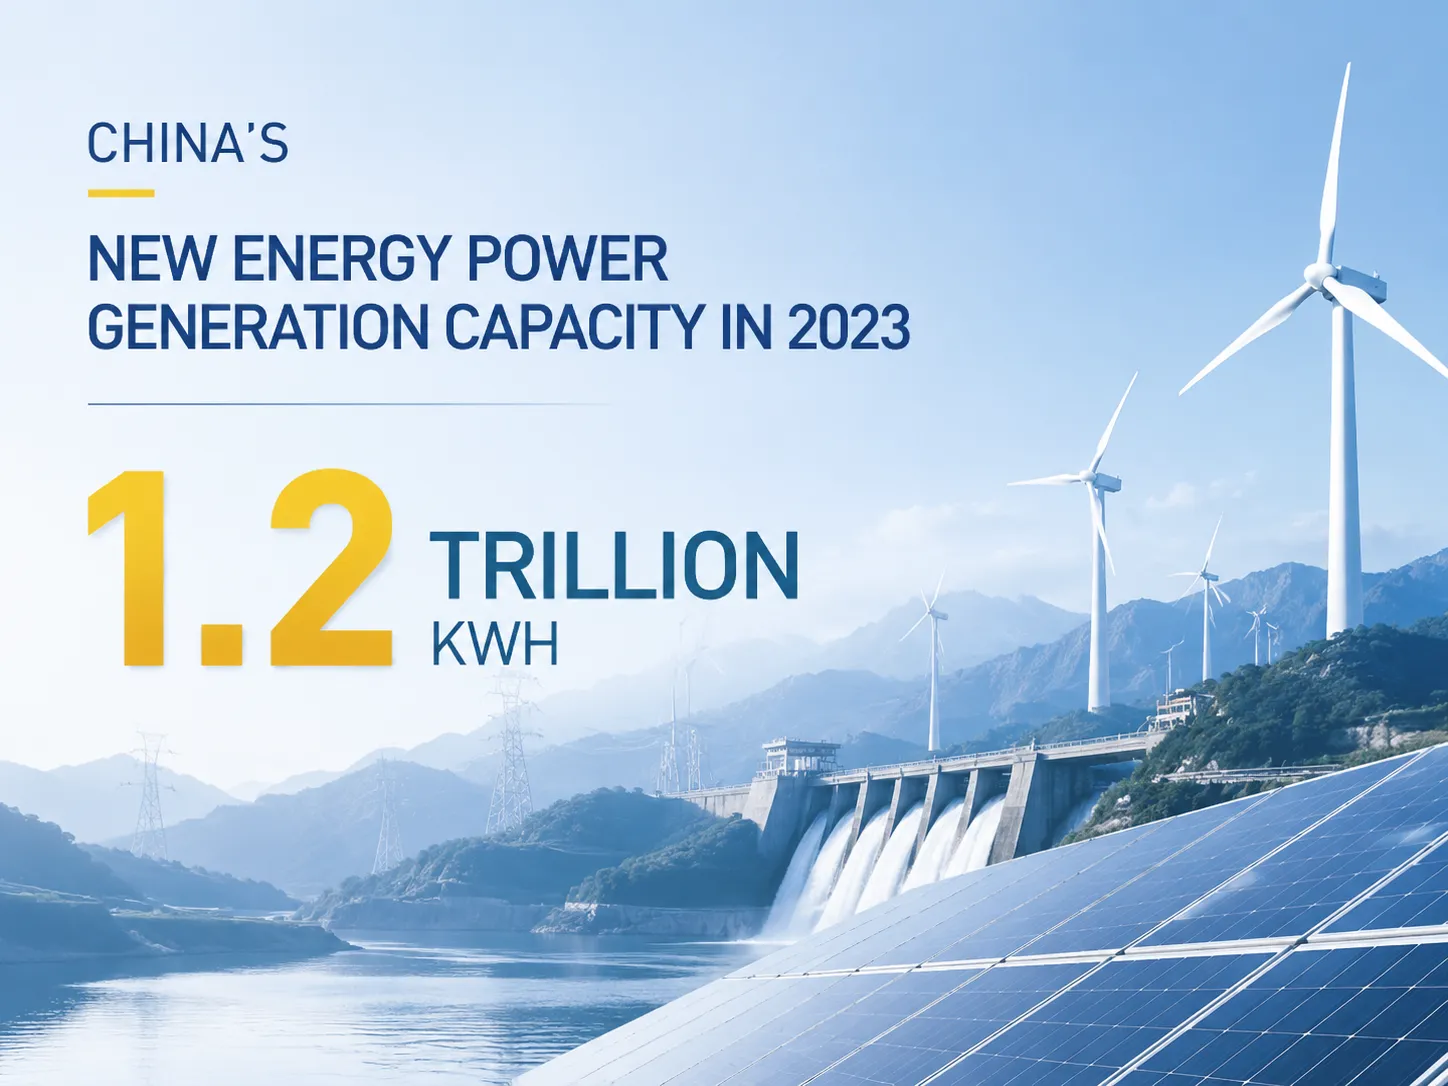
2024年7月に中国国家電網公司によって発表された新エネルギー報告書は、調達部門の注目を集めた重要な数字を明らかにしました:地域で新エネルギー源によって生成されたエネルギーの量は2023年に1.2兆kWhに達し、これは国内のほぼすべての家庭に電力を供給するのに十分な量です。変圧器、スイッチギア、または蓄電装置が必要な場合、この数字は調達プロセスで考慮する価値があります。なぜなら、太陽光と風力エネルギーによって生産される各テラワット時のエネルギーは、製造され、試験を受け、納品される昇圧変圧器を意味するからです。.
この記事は、1.2兆kWhの影響、その中国におけるエネルギー生成プロセス全体での位置、風力および太陽光エネルギー源による電力生産のシェア、そして前述のエネルギー量の利用率の重要性について扱っています。さらに、この記事は、必要な機器の将来の注文、仕様の変更、価格および納期に関する情報を提供します。.
2023年には、国家電網回廊における再生可能エネルギー源(風力および太陽光)からの出力は、完全に1.2兆kWhに達し、総計の16.9%を占めました。一般的に、風から使用されたエネルギーの量は886TWh、太陽光からは584TWhで、現在の合計は1.43兆kWhであり、総エネルギー消費の15.8%を占めています。効率レベルは非常に良好で、風力発電所は97.3%の性能を示し、太陽光発電施設は98%でした。設計機器の助けを借りて供給される必要がある電力の量が計算されると、再生可能な手段によって生産される新たな1,000kWごとに、数台の昇圧変圧器およびおそらくいくつかのLVおよびMVスイッチギアのためのエネルギー機器の注文が行われることが明らかになります。.
2兆kWhの数字が実際にカバーするもの
国家電網サービス新エネルギー開発報告書2024によると、1.2兆kWhの達成は中国国家電網公司の運営に基づいており、約26の省とほぼ88%の電力網をカバーしています。2023年、この地域は風力および太陽光発電能力を226GW追加し、再生可能エネルギーの総設置量は約870GW、つまり地域の総電力の37.7%に達しました。再生可能エネルギーの生成は1.2兆kWhに達し、エネルギー生成割合は約2.0%の増加となりました。.
全国レベルでは、数字はそれ以上です。南方電力網の運営エリアにおける風力および太陽光エネルギーからの総生成量は約1.43兆kWhであり、これは国家エネルギー局によると、NEAが発表した最高の数字です。これは、クリーンエネルギーが主流に移行したことを強調するのに役立ちます。.
| 地域 / 範囲 | 新エネルギー生成 2023 | 発電のシェア |
|---|---|---|
| 国家電網運営エリア | 2兆kWh | 16.9% |
| 全国(すべての電力網) | 43兆kWh | ~15.8%の電力消費 |
| 中国の住宅消費(比較) | 35兆kWh | – |
この違いは、調達文書における正確な情報の観点から重要です。1.2兆kWhは国家電網の関連エリアを指し、1.43兆kWhという表現は全国の風力と太陽光の数値に対応しています。両方の数値は存在し、同じメッセージを伝えています - そのボリュームは非常に大きいため、それを提供する機器チェーンは、世界中の産業の中で電力変圧器の最大の消費者です。.
国家の状況:数字で見る風力と太陽光
国家エネルギー局(NEA)は、中国の2023年の再生可能エネルギー監視報告書を発表しました。この報告書は、今年の終わりにおける業界の主要な指標をいくつか明らかにしています。これには、1,516 GWの再生可能エネルギーの総設置容量が含まれ、25%の増加を示し、2.95兆kWhの再生可能エネルギーの総発電量が含まれ、これは総発電量の31.8%に相当します。この合計に寄与したさまざまな再生可能エネルギー源には、1.28兆kWhを発電した水力発電、886 TWhの風力発電、584 TWhを寄与した太陽エネルギー、198 TWhのバイオマスエネルギー発電が含まれます。.
| 出典 | 2023年の発電 | 総発電量のシェア |
|---|---|---|
| すべての再生可能エネルギー | 95兆kWh | 31.8% |
| 水力発電 | 28兆kWh | 13.8% |
| 風力 | 886 TWh | 9.5% |
| 太陽光発電 | 584 TWh | 6.3% |
| バイオマス | 198 TWh | 2.1% |
その影響は驚くべきものです。まず第一に、風力と太陽光発電所の合計出力は、数十年にわたり中国のクリーンエネルギーの主要な源であった水力発電を上回っています。第二に、1.43兆kWhの合計発電量を持つ彼らの全体消費に対するシェアは、世界平均の13%と比較して約15.8%です。したがって、わずか10年足らずで、中国はクリーンエネルギーに関して世界のトレンドに遅れをとっていた状態から、リーダーの一人となりました。.
風力と太陽光:出力の出所
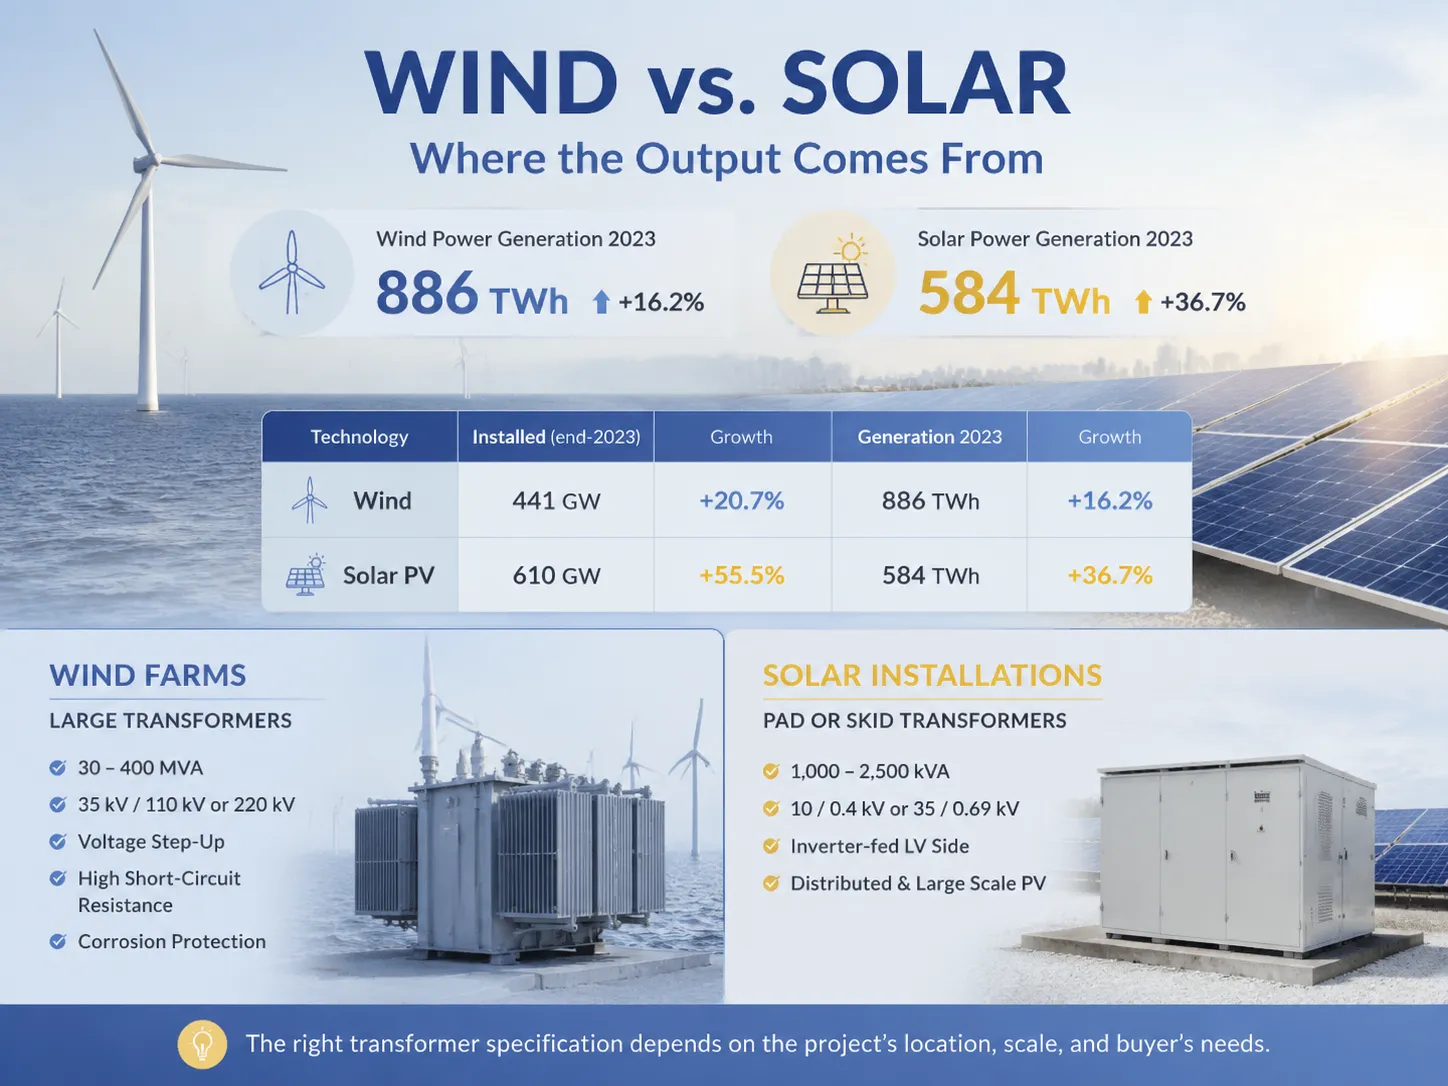
風力エネルギーから生産される電力は、886 TWhに達し、16.2%の増加を示しました。一方、太陽エネルギーは36.7%の増加に達し、584 TWhに達しました。このような発展の速度は、太陽光発電所の建設にかかる時間が短く、コストが安く、建物の屋根に設置できる太陽光パネルが関与しているためです。.
| 技術 | 設置(2023年末) | 成長 | 2023年の発電 | 成長 |
|---|---|---|---|---|
| 風力 | 441 GW | +20.7% | 886 TWh | +16.2% |
| 太陽光発電 | 610 GW | +55.5% | 584 TWh | +36.7% |
風力と太陽光の分布は、指定される変圧器の選定を決定します。オフショアを含む風力発電所は、一般的に電圧を昇圧するために大きな変圧器を必要とし、35 kV/110 kVまたは220 kVの電圧クラスで30-400 MVAの一般的な定格を持ち、短絡耐性や腐食防止が求められます。対照的に、分散型の太陽光発電および大規模なPV設置は、通常、10/0.4 kVまたは35/0.69 kVの電圧クラスで1,000-2,500 kVAの定格を持つパッドまたはスキッドマウントユニットを使用し、インバーターがLV側に供給されます。最終的には、バイヤーの立場が変圧器の仕様を決定するのに役立ちます。.
利用率:97.3%および98.0%
生の数字は全体像を描くことができないかもしれませんが、利用率はグリッドが生産されたものを吸収できるかどうかを示します。2023年、中国において、平均風力利用率は97.3%で0.5ポイント上昇し、太陽光は0.3ポイントのわずかな減少を示し、98.0%に達しました。これらの指標は国際的に高い水準ですが、太陽光利用率の小さな減少は、太陽光発電能力がグリッドの接続および輸送能力を超えていることを示しています。.
上記の制約は、中国における設備に関する会話を柔軟性にシフトさせました:バッテリー蓄電システム、揚水発電(2023年には51 GWに達しました)、および動的変圧器タップ制御です。変圧器が昼間の太陽光発電に需要がない地域で太陽光発電所のために運転される場合、変圧器はより広いタップ範囲を持ち、OLTCをより頻繁に操作し、部分負荷下で許容可能な損失値を維持する必要があります。これは、変圧器がその容量の20-40%でのみ運転される可能性があることを意味します。.
2兆kWhがグリッドに与える影響
2兆kWhの可変発電が統合されたのは偶然ではありません。国家電網は19本のACおよび16本のDC UHVラインを設立またはアップグレードし、94 GWの揚水発電を運営または開発中であり、国内の接続の管理のために国家「新エネルギークラウドプラットフォーム」を開始しました。ここでの結果は、前例のない規模での配電およびサブ送電ネットワークの再構築です。これは、2023年にグリッドが55%の投資を行った同じ110 kVおよびそれ以下のグリッドネットワークです。.
変圧器業界が直面する実際の問題に関しては、再生可能エネルギー発電所が短いフィーダーを通じて接続されていることを意味し、接続点での変圧器に非常に高い故障電流の曝露をもたらします。さらに、この接続点に設置された変圧器は、スイッチング操作による電力サージ、インバータ作業から生じる高調波成分、および従来の配電変圧器には特有でない日々の熱変化にさらされます。その結果、企業は短絡耐性を高めた再生可能エネルギー用変圧器を求めています。.
変圧器およびスイッチギアの需要エンジン
風力または太陽光源から生産される新しいギガワットごとに、設置されるユニットのサイズに応じて約2-3台の変圧器が必要になります。2023年に追加された新しい風力および太陽光容量243 GWにこの経験則を適用すると、1年間で再生可能エネルギーシステムの接続のために60,000-80,000台の変圧器を購入する必要があることが示され、グリッドの通常の交換およびアップグレードプログラムを超えています。.
| アプリケーション | 典型的な定格 | 参考価格(FOB中国) | リードタイム |
|---|---|---|---|
| 分散型太陽光インバータ変圧器 | 100-315 kVA | $2,500-$8,000 | 8-10週間 |
| ユーティリティPV / 小型風力昇圧 | 500-1,000 kVA | $9,000-$20,000 | 8-12週間 |
| 再生可能エネルギー農場収集ユニット | 1,500-2,500 kVA | $20,000-$45,000 | 10-16週間 |
| 沖合風力ステップアップ | 30-100 MVA | $250,000-$1,500,000 | 6-12ヶ月 |
コストは仕様、ブランド、地理的地域によって異なります。沖合モデルは高い腐食および試験コストがあります。しかし、この傾向は明らかになっています:再生可能エネルギー建設ブームがほとんどの製造能力を占めており、4-6週間で出荷されていた通常の配電用変圧器は、現在8-16週間かかることがあります。.
2024年以降:成長の行き先
このパターンは2024年まで続き、風力の設置容量は約510 GW、太陽光の容量は約840 GWに達しました。2024年末までの利用率は約95%でした。2024年の1月から7月の間に、風力と太陽光の総発電量はわずか7ヶ月で1,055 TWhに達しました(総発電量の約20%)、これはその期間の第三次産業の総電力消費量をすでに上回っていました。.
したがって、新しい設備の現実的な需要予測は消費の増加を示唆しておらず、むしろ設備の安定した販売を示しています。NEAとCECの両方で、14次五カ年計画(2021-2025)中に年間200 GWを超える量に達することが見込まれており、15次期間も同様であるべきです。したがって、企業はグリーン変圧器を発生するものではなく、安定した製品ラインとして考慮する必要があります。.
バイヤーが建設にどのように対応すべきか
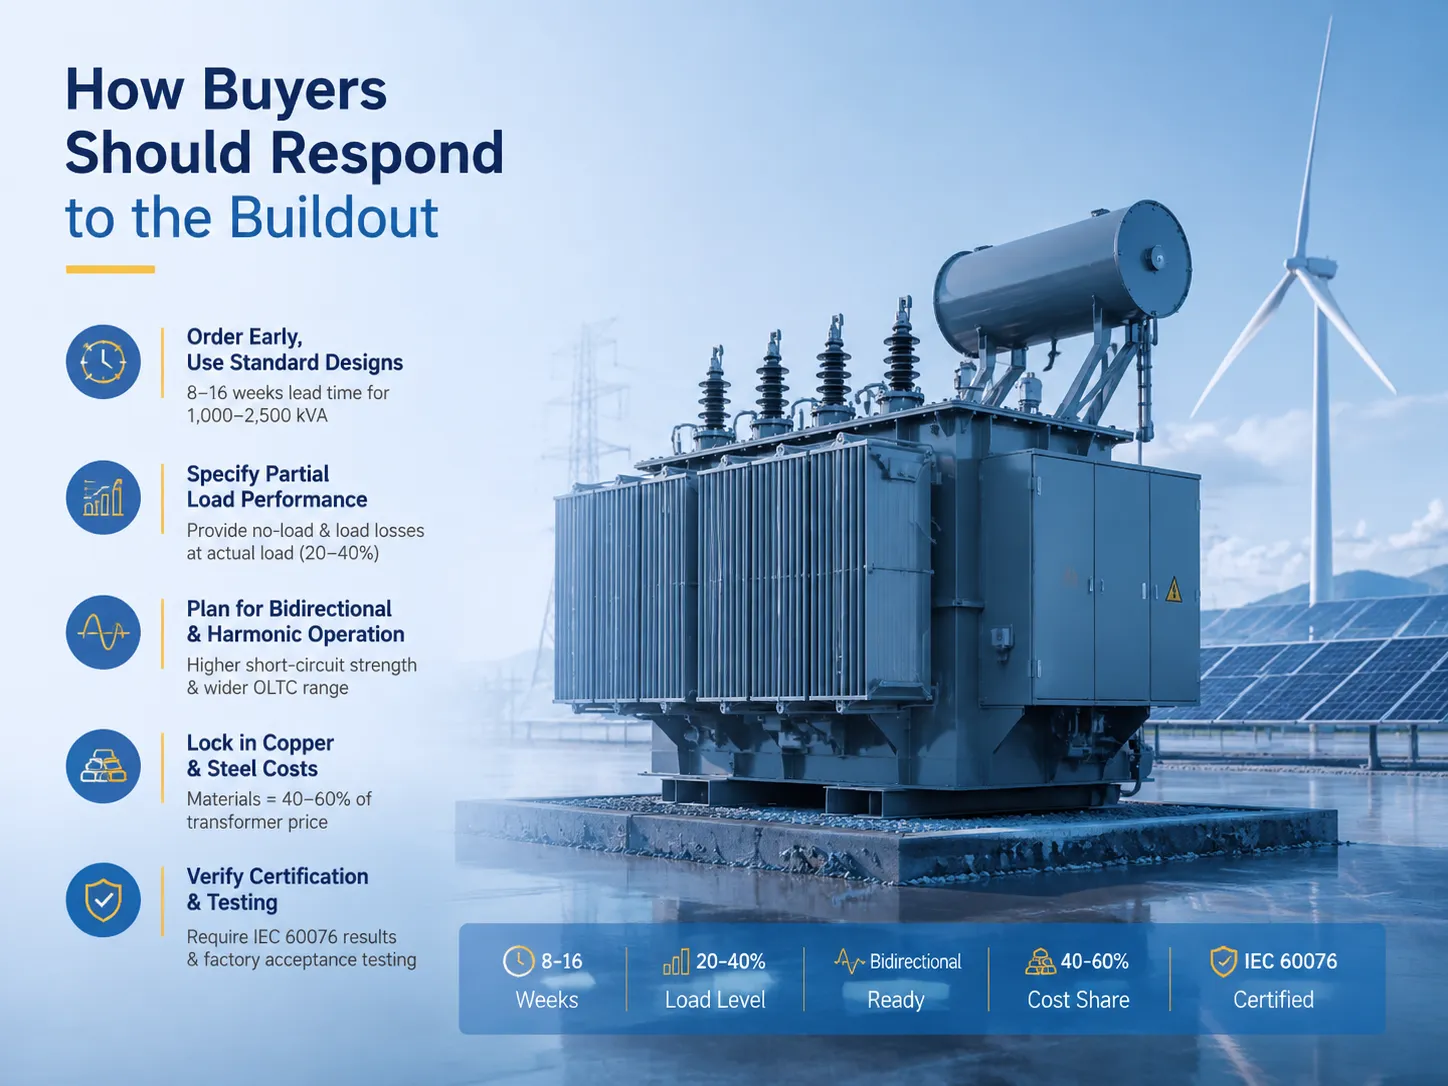
再生可能エネルギー用またはネットワーク拡張用に変圧器を購入する予定がある場合、以下の実用的なステップがあります:
- 事前に注文を行い、標準化された設計を使用してください。1,000-2,500 kVAの範囲の標準設計は、最短のリードタイム(8〜16週間)を持っています。カスタマイズされたコネクタ、特別なインピーダンス値、または非標準の電圧レベルを使用する場合、リードタイムは大幅に延び、購入した変圧器のコストが約10-25%高くなる可能性があります。.
- 部分負荷仕様を要求してください。仕様に従って、運転中の変圧器の実際の負荷レベルに基づいて無負荷損失と負荷損失を示す必要があります(これは100%の代わりに20-40%になる可能性があります)。.
- 双方向および高調波動作を考慮してください。変圧器をストレージや高い太陽光発電の割合と接続する場合、通常の変圧器よりも高い短絡強度と広いOLTC範囲に関する要件を含める必要があります。.
- 銅と鋼のコストを固定してください。これらの材料は変圧器価格の40-60%を構成します。供給業者に製品の契約に価格インデックスを含めるように依頼する必要があります。.
- 提供される変圧器の認証を確認してください。供給業者は、他の供給業者からの入札を知る前に、IEC 60076の結果と工場受入試験手順を提供する必要があります。.
再生可能エネルギーの建設に対応するメーカー
この分野に存在するサプライヤーは、確立されたカテゴリにうまく適合しています。シーメンスエナジー、日立エナジー、ABBなどの有名企業は、エンジニアリング能力と製品に付加価値を与えるサービスシステムのおかげで、洋上風力タービンと高電圧トランスの市場をリードしています。シュナイダーエレクトリックは、再生可能エネルギー分野における低/高電圧トランスとデジタル制御システムを担当しています。中国のTBEA、保定天威、中国XDグループは、競争力のある価格で国内外市場に多くの製品を提供しています。.
| 製造業者 | ポジショニング | 再生可能関連製品 |
|---|---|---|
| シーメンスエナジー | プレミアム | 大型電力トランス、洋上プラットフォーム |
| 日立エナジー | プレミアム | グリッド相互接続、HVDC、大型ステップアップ |
| ABB | プレミアム | 配電ステップアップ、LV/MVスイッチギア |
| シュナイダーエレクトリック | 中級プレミアム | LVスイッチギア、デジタルモニタリング |
| TBEA / 保定天威 / XDグループ | ボリューム | 1,000 kVクラスへの配電 |
| 江蘇省蘇辺電力 | 競争力のある | IEC 60076認証の配電および中電力トランス |
競争力のある価格で認証を受けた機器を求めるバイヤーにとって、江蘇省蘇辺電力は中国の中堅セグメントを代表しています。IEC 60076認証を取得しており、アジア、アフリカ、中東、ラテンアメリカのさまざまな再生可能エネルギーおよびインフラプロジェクトに油浸型および乾式配電トランスを出荷しています。リードタイムは8〜16週間で、試験文書も含まれています。.
よくある質問
タイトルの「1.2兆kWh」は何を指していますか?
2023年の国網の運用エリアにおける新エネルギー(風力および太陽光エネルギー)の出力は、そのエリアの総出力の16.9%を占めています。全国の総出力に関しては、2023年に生産されたエネルギーの量は、風力と太陽光エネルギーの混合で1.43兆kWhに達しました。関係する数字は正確で、前者は国網の報告書から、後者は国家エネルギー局から引用されています。.
中国の電力のどれくらいが現在風力と太陽光から来ていますか?
2023年の総電力消費量は1.43兆kWhで、風力および太陽光エネルギー源から供給され、総消費量の約15.8%を占めています。風力発電の割合は9.5%、太陽光発電は総電力消費量の6.3%を占めています。利用率は非常に高い水準を維持しており、風力は97.3%、太陽光は98%に達し、太陽光の制約はわずかに増加しました。.
太陽光または風力発電所にはどのようなトランスが必要ですか?
通常、インバータまたはタービンによって生成される1-10メガワット(MW)の容量ごとに、単一の昇圧トランスが利用されます。分散型太陽光技術は、100から315キロボルトアンペア(kVA)の容量を持つ低電圧(LV)トランスを使用します。ユーティリティ太陽光PVシステムおよび小型風力システムは、500 kVAから2,500 kVAの容量を持つトランスを必要とし、大型風力発電所は35/110キロボルト(kV)および220 kVの電圧用に30 MVAから100 MVAの範囲のコレクショントランスを利用します。オフショアタービンは、腐食や試験に関連する追加コストと納期の延長を引き起こします。.
再生可能エネルギーの建設がトランスの価格とリードタイムにどのように影響しましたか?
製造能力は限られています。100 kVAの配電トランスの価格は現在、$2,500から$5,000 FOB中国の範囲であり、2,000 kVAの再生可能昇圧ユニットの価格は$20,000-$45,000の範囲です。標準設計の納期は現在8-16週間に延長されています。以前は、納期は立ち上げ前の4-6週間でした。グリッドに接続する大型電力トランスは、さらに長い納期で6-12ヶ月の範囲です。.
太陽光発電所に供給するトランスの仕様は何を指定すべきですか?
強化された短絡耐性、実際の負荷(通常は日中の20-40%)を考慮したコスト値、異なる流れに応じて電圧が変わる大きなOLTCタップ範囲、インバータを考慮した適切な高調波成分。もし、ストレージが接続されている場合は、仕様のために双方向の電力フローを準備してください。.
参考文献
- 国家エネルギー局(NEA) – 2023年国家再生可能エネルギー開発モニタリングおよび評価報告書の発行者であり、国家の風力・太陽光発電の数値の出所です。.
- 中国電力協会(CEC) – 本記事で引用された設置容量、発電ミックス、グリッド投資統計の出所です。.
- IEA再生可能エネルギー2023 – 中国の世界的な追加分のシェアを含む、太陽光および風力の建設に関する国際的な分析です。.
- IEA:中国国別プロフィール – 中国の再生可能エネルギー目標とグリッド統合の課題に関するコンテキスト。.
- IEC 60076-1: 電力変圧器 – 一般 – 再生可能エネルギー発電所に供給する変圧器の型試験および性能保証を規定する標準。.
- IEC 60296: ミネラル絶縁油 – 熱サイクル下で動作する再生可能用途の変圧器に関連する油の品質基準。.
- 江蘇省蘇辺電力 – 再生可能エネルギーおよびインフラプロジェクト向けの配電および中電力変圧器のIEC 60076認証メーカー。.
結論
中国の新エネルギー開発が国家電網地域で合計1.2兆kWh、国内全体で1.43兆kWhに達したという最近の報告は偶然ではありません。これは、変圧器とスイッチギアの持続的な構造的需要に関する最も明白なメッセージです。各ギガワットの太陽光および風力エネルギーは、承認された変圧器技術の存在を意味します。また、毎年200 GW以上が追加されることで、計画期間中はほぼ常に変圧器の需要が高い状態を維持できます。.
バイヤーの計画はデータに基づいています:標準的な配合を作成し、事前に注文し、部分的な稼働モードでの損失量を要求し、IEC 60076認証を確認します。再生可能エネルギー用途向けの配電または中電力の変圧器が必要な場合は、Jiangsu Subian Electric Powerにお問い合わせください。IEC 60076認証製品を提供しており、平均リードタイムは8〜16週間です。.