


ドバイに住む調達ディレクターは、同じ5MVA変圧器について、30ヶ月のリードタイムを持つ欧州の大手からの1件、品質が疑わしいインドのサプライヤーからの20%の価格割引を伴う1件、認証プロセスが完了すれば5ヶ月で納品可能な中国の工場からの1件の合計3件の見積もりを持っています。今、3つの中から選ぶことは価格の問題ではなく、変圧器市場がどこにあり、誰が能力と競争環境をコントロールしているかを知ることの問題です。この記事は、その市場の地図を提供します。.
この記事では、市場の規模と成長、製品と地域別の内訳、リードタイムとマークアップを定義する三層の競争フレームワーク、既存の供給危機がバイヤーの方針に与える影響について学ぶことができます。この記事は、さまざまな報告書や内部情報源から得られた実際のデータに基づいており、交渉やプレゼンテーションでこの情報を有効に活用するのに役立ちます。.
簡潔な回答:2024年の世界の変圧器市場は約$55-64億ドルと評価され、CAGRは6.6%で成長し、2034年までに約$122億ドルに達する見込みです。収益分配変圧器はこの収益の約52%を占め、小型変圧器のシェアは約40%になると予想されており、油浸型ユニットは市場全体の最大80%を占めるとされています。最大の地域はアジア太平洋で、需要は50%を超え、中国の電力網の改修とインドの電力網の拡張が主な要因です。この分野の競争は三つのレベルに分けられ、多国籍企業、主要な中国企業、そして民間セクターからの多数の製造業者が含まれます。.
市場規模と成長軌道
市場規模の測定方法は異なりますが、結果はほぼ同じです。Global Market Insightsのデータによると、市場規模は2024年に$63.8億ドルに達し、2022年の$54億ドル、2023年の$58.8億ドルから成長し、年間6.6%成長し、2034年には$122.7億ドルに達する見込みです。他の報告書では保守的な推定を提供しており、2023年の市場規模は$45.2億ドルで、2030年までに$68.9億ドルに成長するとされています。一方、中国の研究では2020年から2023年の間に13.5%の四年間の成長率が示されています。.
| 年 | 市場規模 (GMI) | 代替推定 |
|---|---|---|
| 2022 | $54.0億ドル | – |
| 2023 | $58.8億ドル | $45.2億ドル(別の2023年の研究) |
| 2024 | $63.8億ドル | >$43億ドル(Qianzhanの推定) |
| 2030年(予測) | ~$95億ドル | $68.9億ドル(保守的) |
| 2034年(予測) | $122.7億ドル | – |
絶対的な数値の変動は、変圧器の定義が異なることを示しています(報告書は、計器変圧器、リアクタ、アクセサリーについて異なります)が、CAGRの6.6-7.2%はすべてのアプローチで同じです。業界が2020年まで毎年約3.5%成長していたことを考えると、この成長率の2倍の増加がなぜ起こったのかを理解することは興味深いようです。.
製品タイプ別市場構造
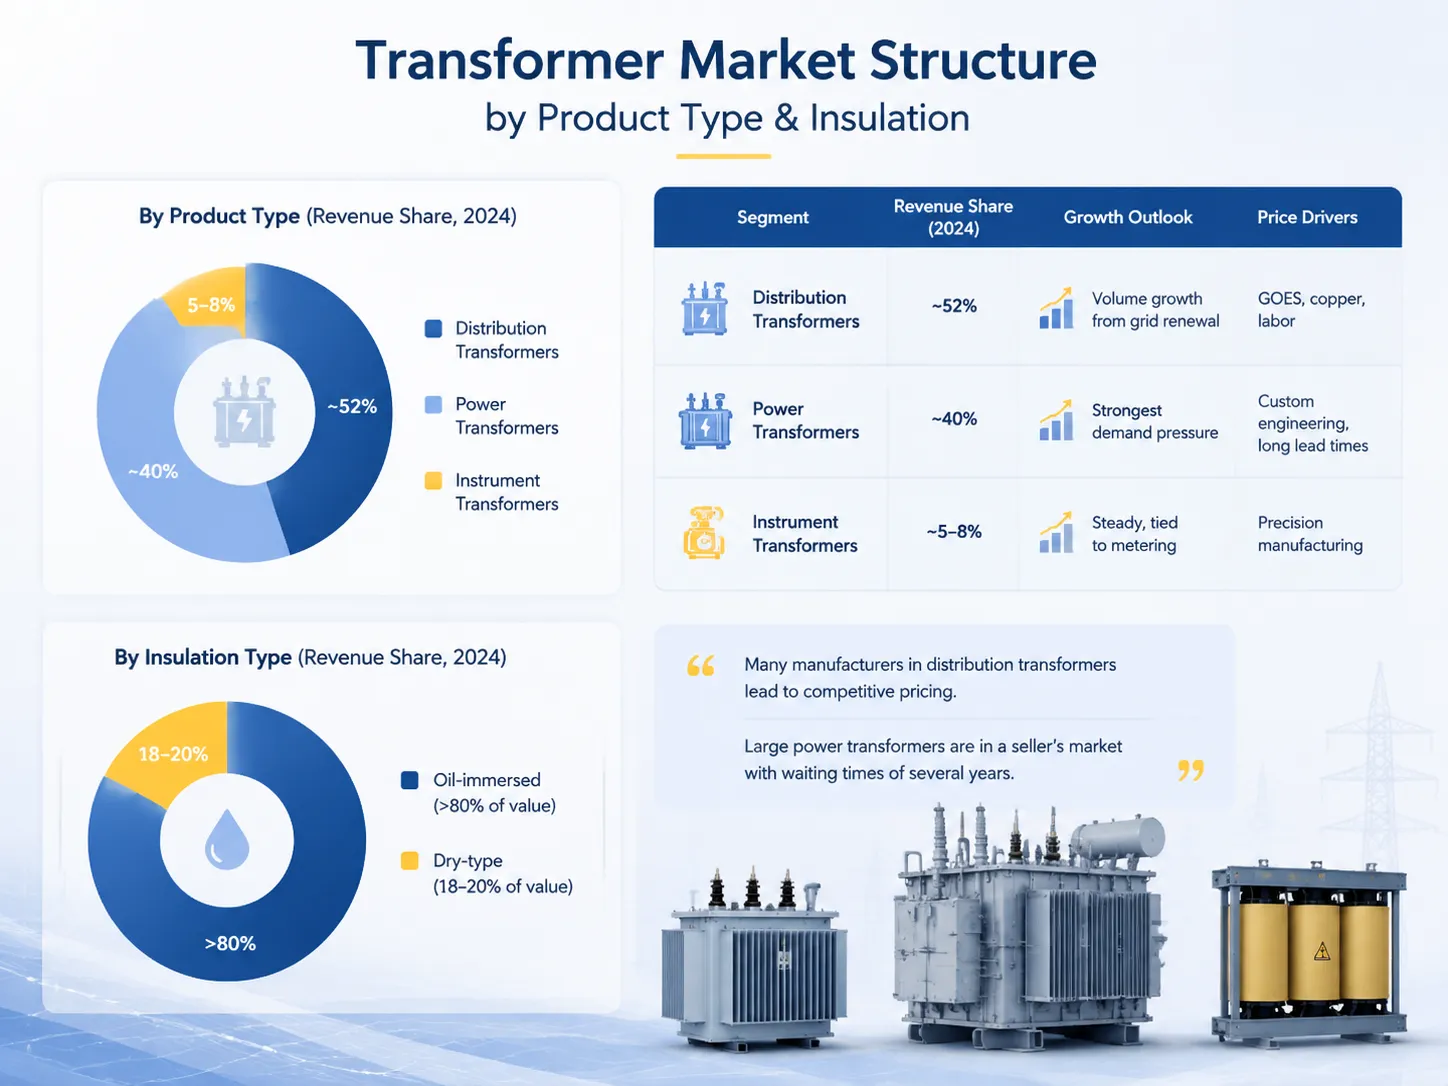
配電用変圧器は、2024年に市場の最大セグメントとなり、収益の51.8%を占めると予想されています。電力変圧器は約40%に寄与し、残りのシェアは計器用および特殊変圧器から来ています。絶縁に関しては、油浸変圧器が収益の80.%以上を占めると予想されており、配電および高電圧電力アプリケーションで広く使用されています。乾式変圧器はより速く成長すると予想されていますが、建物やデータセンターなどの火災安全規制によって小規模な基盤にとどまるでしょう。.
| セグメント | 収益シェア(2024) | 成長見通し | 価格要因 |
|---|---|---|---|
| 配電用変圧器 | ~52% | グリッド更新によるボリューム成長 | GOES、銅、労働 |
| 電力変圧器 | ~40% | 最も強い需要圧力 | カスタムエンジニアリング、長いリードタイム |
| 計器用変圧器 | ~5-8% | 安定しており、計測に関連 | 精密製造 |
| 乾式(絶縁の観点) | ~18-20%の価値 | 最も成長が早い(火災安全) | 樹脂/絶縁コスト |
| 油浸(絶縁の観点) | >80%の価値 | 支配的で安定している | 油とタンクコスト |
製品の分割は、競争が激しい分野と弱い分野の洞察を提供するため、バイヤーにとって重要です。配電用変圧器の多くの製造業者がいるため、競争力のある価格設定が可能です。それに対して、大型電力変圧器は売り手市場に存在し、数年の待機時間があります。.
地域パターン
最大の地域市場はアジア太平洋地域で、世界の需要の半分以上を満たしています。これは、中国の送電および配電システムの発展と、インドのグリッドの急速な拡大によるものです。また、ベトナムとタイは重要な製造拠点になりつつあります。北米では市場のシェアは22.%で、ヨーロッパでは20.%です。両地域は、40年以上前のシステムを含む広範なグリッド交換プログラムを実施しています。最も成長が早い輸入市場は、中東、アフリカ、ラテンアメリカで、新しい工業地域、淡水化、電化プログラムによるものです。.
| 地域 | 需要のシェア | 特徴 | バイヤーの現実(2024) |
|---|---|---|---|
| アジア太平洋 | >50% | 国内の構築 + 輸出基盤 | 最良の可用性、認証を確認 |
| 北アメリカ | ~22% | 老朽化したフリート、約80%輸入 | リードタイムは100週間以上 |
| ヨーロッパ | ~20% | グリーンディール、40%+ネットワークは40年以上 | プレミアム価格、長い待機時間 |
| 中東およびアフリカ | ~8% | 輸入依存、急成長 | 価格に敏感、品質に敏感 |
| ラテンアメリカ | ~5% | 電化プログラム | 競争力のある中堅オプション |
状況は明確です:需要成長が最も高い地域は、地元製造のレベルが最も低いことが特徴です。したがって、競争パターンは主に貿易に基づいており、これが中国からの変圧器輸出の継続的な成長を説明しており、2024年には$6.7億に達します。.
競争構造:三つの層
世界の競争環境は、異なる価値提案を持つ三つの層として最もよく理解されます:
| ティア | 代表的なプレーヤー | シェア | 強み |
|---|---|---|---|
| 層1 – グローバル多国籍企業 | 日立エナジー、シーメンスエナジー、シュナイダーエレクトリック、GEヴェルノバ、東芝、三菱電機 | 20-30% | 技術、サービスネットワーク、タイプテストの系譜、プレミアム価格 |
| 層2 – 大規模な中国グループ | TBEA、中国XDグループ、保定天威 | 30-40% | スケール、価格、輸出認証の増加 |
| 層3 – 地域および民間の製造業者 | プロレックGE、バージニアトランスフォーマー、中堅の中国およびインドの輸出業者 | 30-50% | 柔軟性、スピード、地域サービス |
中国の国内産業は、世界の変圧器の約35%を製造しており、層2および層3に対して重要な影響を及ぼすことができています。トップ5のグローバル市場プレーヤーは市場の約40%を占めています。したがって、このセクターでは市場の統合が進んでおり、これがプレミアムセグメントの長いリードタイムの原因となっています。.
主要プレーヤー:誰が能力をコントロールするか
能力マップを知ることで市場が行動できます。日立エナジーは世界最大の変圧器製造業者であり、16億ドルの拡張を宣言し、15,000人の従業員を雇用する予定ですが、新しい能力を得るには4年以上かかることがあります。シーメンスエナジーは、米国で初の大型変圧器工場を建設中で(ノースカロライナ州シャーロットでの$150百万ドルのプロジェクト)、ヨーロッパでは60%の変圧器が25年以上古いと発表しています。GEヴェルノバは、ドイツのアムプリオンから400 kVの12ユニットの契約を締結し、世界中でサービスを拡大しています。シュナイダーエレクトリックは、米国での事業拡大に$140百万ドルを投資しており、ヒョソン重工業はノルウェーのスタットネットと420 kVの契約を$240百万ドルで確保しました。.
ボリューム層では、TBEA、中国XDグループ、保定天威が中電力製品の市場の大部分をカバーしており、ますますIEC認証を取得して輸出しています。その下には数千の地域プレーヤーが存在します。その結果:プレミアム層の能力は数年先まで予約されており、中堅層の能力は柔軟に生産され、品質保証はバイヤーの仕事です。.
市場の推進要因と技術トレンド
2030年まで市場に影響を与えると予想される5つの要因があり、それぞれが製品に何らかの影響を与えます:
- 成熟市場における電力網の更新。Siemens Energyによると、ヨーロッパの60%以上の設備は25年以上古く、米国の設備のほとんどは標準の35-40年の寿命を超えています。これにより、交換のための10年間の注文が発生します。.
- 再生可能エネルギーの統合。風力または太陽光エネルギーのギガワットごとに、昇圧トランスが必要です。さらに、再生可能エネルギーのアプリケーションは現在、市場で最も成長が早いセグメントです(約9.2% CAGR)。.
- 人工知能とデータセンターの負荷。主要なデータセンター(AI)は、負荷を50-100 MWに再調整しており、高電圧用に設計されたトランスが必要です。需要を含む予測は、2021年以前には存在しなかったため、含まれていません。.
- スマートおよびデジタルトランス。IoTベースの機器、固体トランス、適応型ネットワーク制御は、主にヨーロッパと北米でパイロットプロジェクトから仕様に移行し始めています。.
- 環境に優しい設計。乾式およびエステルオイルトランスは、建物やデータセンターの火災安全および環境規制により、市場の他の部分よりも早く発展しています。.
したがって、調達の観点からは、将来的にデジタル監視に無条件に適合し、明日のスマートソリューションタービンを生産するための設備を今日購入する方が良いです。.
価格の動向と供給の制約
価格の状況は、この市場における実際の市場動向を理解するために重要です。2020年から現在までの間に、トランスの平均価格は60-80%増加し、米国のリードタイムは100週を超え、一部の製品では報告された価格が2020年の4倍に達しています。粒状電気鋼は2倍になり、銅の価格は50%上昇し、供給者は能力の不足により価格の引き上げを適用できるようになっています。これにより、価格の成長が物理的な単位の実際の成長(6.6-7.2% CAGR)を誤解させる理由が説明されます。.
| 製品 | 2024年の価格(FOB中国) | リードタイム |
|---|---|---|
| 100 kVA油浸型配電 | $2,500-$5,000 | 8-20週間 |
| 1,000 kVA配電 | $15,000-$30,000 | 10-20週間 |
| 2,000-2,500 kVA再生可能昇圧 | $20,000-$45,000 | 10-24週間 |
| 10-40 MVA中電力 | $80,000-$250,000 | 6-18ヶ月 |
| 40-500 MVA電力トランス | $500,000-$4,000,000 | 5-4年 |
異なる仕様、ブランド、流通地域により価格は異なる場合がありますが、基本的なメッセージは同じです:この分配クラスの製品では、中堅の供給者から良いタイミングで入手できることがあり、しかし、電力変圧器の容量は世界で最も希少な産業手段の一つです。.
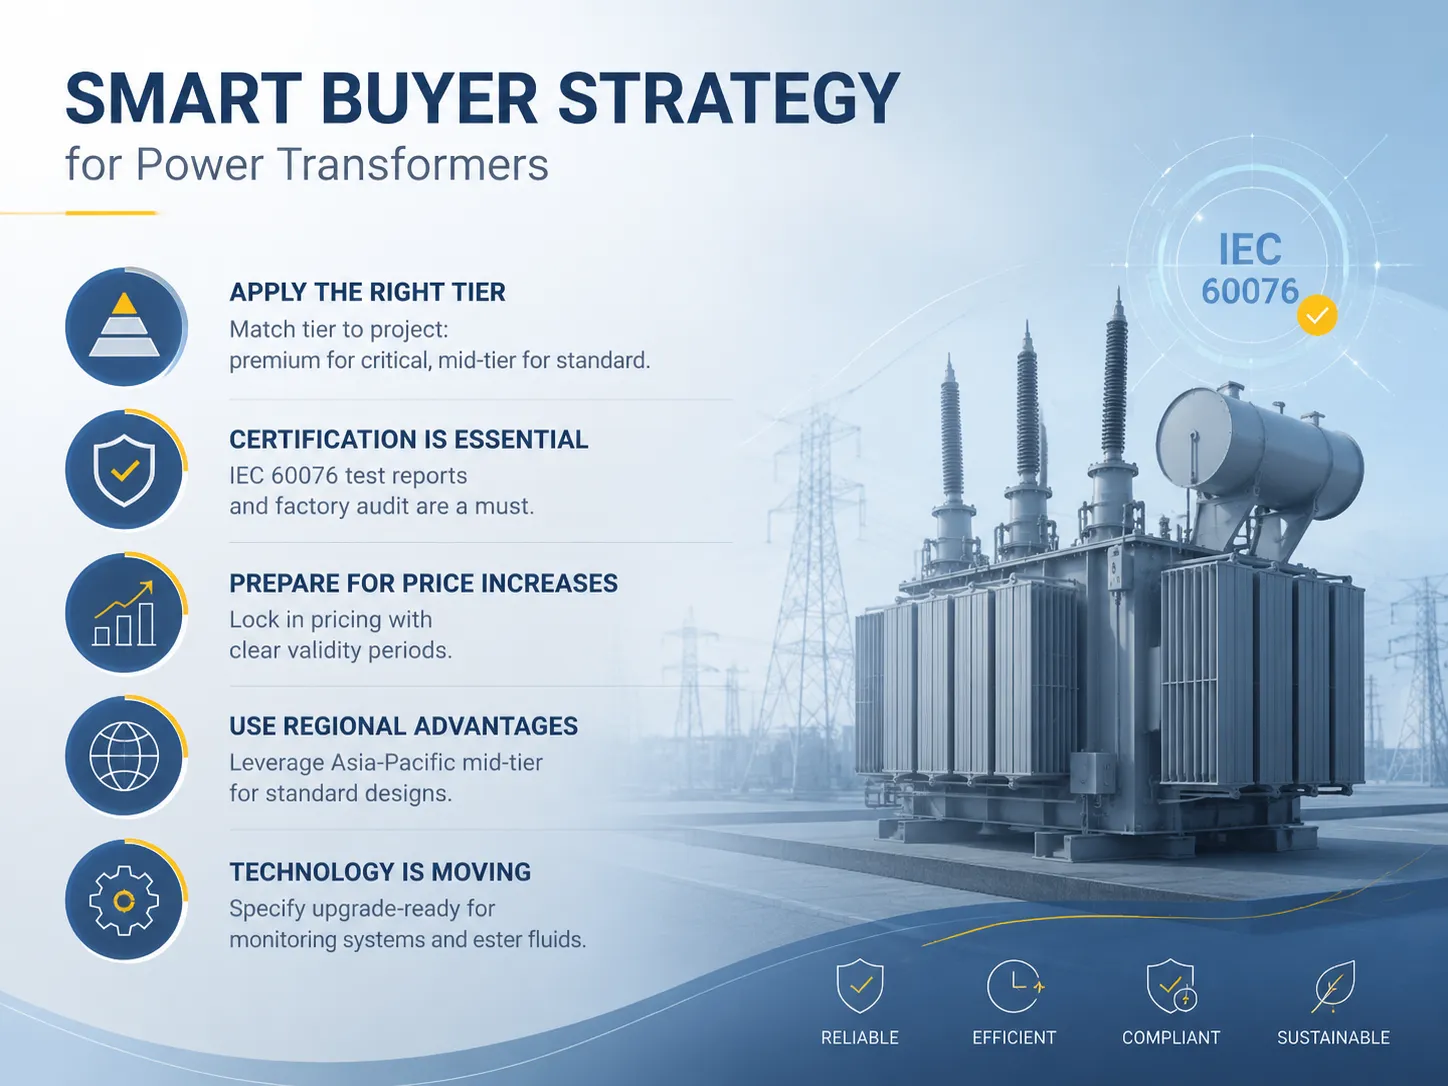
パターンがバイヤーにとって意味すること
競争環境を知ることで、購入決定をより良くすることができます:
- プロジェクトに適切なティアを適用してください。400kV以上の重要なインフラに対してはプレミアムティアのエンジニアリング能力を活用すべきですが、電力伝送や低評価の施設には中堅メーカーを選ぶことができます。彼らは適切な価格/認証/リードタイムの組み合わせを提供します。.
- 認証は選択できるものではなく、プロセスへのアクセスを得る方法であることを忘れないでください。容量が不足している場合、検証はボーナスではなく必要性です。IEC 60076規格に従った試験報告書を要求し、工場監査を行って企業の受注状況や材料契約を確認してください。.
- 価格の上昇に備えてください。市場の現状による影響を避けるために、特定の価格期間を持つ契約を締結してください。.
- 地域の利点を活用してください。アジア太平洋地域の企業、特に中国の中堅メーカーは多くの機会を持ち、標準設計に利用される可能性がありますが、プレミアムティアは特別な設計のみに予約されるべきです。.
- 技術が進化していることを念頭に置いてください。変圧器が監視システムやエステル流体を使用できるようにアップグレード可能であることを明記してください。.
中堅の機会
グローバル企業と国内の巨人の間に出現している競争セグメントは、国際クライアントの分野での今日の取引のほとんどを含む傾向があり、IECによって認証された中堅メーカーが分配や中電力変圧器を提供し、タイムリーなパフォーマンスを提供しています。これは、IEC 60076に認証された中国の変圧器メーカー、江蘇省蘇辺電力の例でよく見られます。彼らは、アジア、アフリカ、中東、ラテンアメリカの公益事業会社、再生可能エネルギー開発者、産業顧客向けに製造された油浸型および乾式変圧器を扱い、通常のリードタイムは8-16週間で、完全な試験データを提供しています。.
この運用レベルは市場にとって非常に魅力的なニッチとなっています。ティア1の生産者が数年のバックログに直面し、ティア2の企業が国内開発や超高電圧生産により焦点を当てていることを考えると、中堅メーカーが顧客の仕様に従って製品を提供できることが最も重要です。.
よくある質問
世界の変圧器市場はどのくらいの規模ですか?
2024年の推定値は、使用される方法に応じて$45億から$64億の範囲です。Global Market Insightsによると、この数字は$63.8億です。一般的な予測によれば、2024-2034年の期間は6.6-7.2%のCAGRが特徴であり、2034年までに総収益は約$100-122億に達すると予測されています。配電用変圧器が総収益の52%を占め、電力用変圧器が約40%を占めることは注目に値します。.
最大の変圧器メーカーは誰ですか?
Hitachi Energyが世界最大で、次いでSiemens Energy、GE Vernova、Schneider Electric、Toshiba Energy Systems、Mitsubishi Electricが上位カテゴリーに続きます。TBEA、中国XDグループ、Baoding Tianweiがボリュームセグメントを担当しています。上位5社は市場のほぼ40%を支配しており、プレミアムセグメントにおける高い集中度を示しています。.
どの地域が最大の変圧器市場を持っていますか?
アジア太平洋地域は、再生可能エネルギーに対する世界的な需要の50%以上を占めており、これは主に中国とインドの電力網の拡張によって推進されています。北米では需要が約22%、ヨーロッパでは約20%です。中東、アフリカ、ラテンアメリカは輸入市場として成長を見せていますが、これらの地域の製造施設は限られています。.
なぜ変圧器の価格とリードタイムがこれほど高いのですか?
2020年以降、価格は60から80%増加しました。これは、方向性電気鋼の価格が倍増し、銅の価格が約50%上昇し、再生可能エネルギー産業、AIデータセンター、電力網の近代化による需要の急増が供給を大きく上回ったためです。平均リードタイムは100週を超え、大型電力変圧器の場合は、業界の集中化と資本集約的な性質、そして生産能力の成長が遅いため、1.5年から4年の範囲です。.
グローバルブランドから購入すべきか、中国のメーカーから購入すべきか?
プロジェクトにクラスを合わせる必要があります。プレミアムなエンジニアリングとサービスネットワークを持つオリジナル機器メーカーは、高電圧ライフラインに伴う遅延を正当化できます。中電圧変圧器および電力配分用の変圧器については、IEC認証を受けた中堅の中国メーカーが、価格、認証、8-16週のリードタイムの最良の組み合わせを示しているようです。常に型試験報告書を確認し、事前に工場を監査することを忘れないでください。.
参考文献
- Global Market Insights – 変圧器市場レポート – 2024年の市場規模$63.8億、6.6%のCAGR、2034年の予測$122.7億の出典。.
- IEA 電力 2024 – 変圧器市場の成長を促進する設備需要と電力網投資ニーズの分析。.
- 米国エネルギー省 – サプライチェーン戦略 – 国内の変圧器能力と輸入依存に関する米国政府の評価。.
- ウッドマッケンジー – 変圧器のリードタイム、価格、能力拡張のタイムラインに関するサプライチェーン調査。.
- IEC 60076-1: 電力変圧器 – 一般 – 変圧器の型試験を規定する国際標準および輸出業者に対する主要な認証要件。.
- シーメンスエナジー – 北米およびヨーロッパにおけるフリート老朽化データと大型電力変圧器のキャパシティ投資に関する企業情報源です。.
- 江蘇省蘇辺電力 – 国際バイヤー向けの配電および中型電力変圧器のIEC 60076認証を受けた中堅メーカーです。.
結論
国際変圧器産業は$55-64億ドル規模で、年率6.6-7.2%の成長が見込まれ、主にアジア太平洋地域の需要によって引き起こされた配電変圧器が支配的です。市場は異なる価値提案を提供する3つの競争層に分けることができます:プレミアム層は非常に統合されており、今後数年間予約済みです;ボリューム層は変圧器に対する世界的な需要に応えます;中堅層は、実施のための確固たるスケジュールと利用可能な技術実現仕様を持つバイヤーによって購入が行われます。.
研究の教訓は、サプライヤー層が開発の重要性に対応していることを確認し、変圧器がIEC 60076認証に準拠しているかどうかをチェックする必要があるということです。これにより、購入プロセスが交渉不可能になります。さらに、価格の上昇や地理的柔軟性に備える必要があります。.