


中規模の変圧器工場の輸出マネージャーが前四半期の受注簿を調査すると、同じ傾向が非常に明確に見えてきます。ケニアの電力会社が400台の配電ユニットを注文しました。サウジアラビアのEPC企業が31.5 MVAの変電所用変圧器を12台購入しました。湾岸地域のデータセンター建設開発者がオンライン監視機能付きの35kVエステル充填ユニットを注文しました。3年前、この工場は主に国内で製品を販売し、価格だけで競争していましたが、今日では証明書、損失、納期、第三者による監査を通過する能力で競争しています。変圧器業界は新しい段階への移行を経ており、変化を誤解した企業は入札で敗れています。.
本論文は、油浸変圧器業界において、構造的要因、数字、生産と販売の変化、潜在的なクライアントへの影響について、どのような変化が起こったのかを調査することを目的としています。.
概要:油浸変圧器セクターは、電化によって促進された需要の増加、大型変圧器の納期が18〜36ヶ月に延びた能力のボトルネック、損失率を合法性の基準に変えたエネルギー効率に関する規制、中国とインドの生産者によるアフリカ、中東、東南アジア、南アメリカ市場での公益プログラムのシェアの増加という4つの要素によって特徴づけられる新しい段階に達しました。.
「新しいフェーズ」が実際に意味すること
経済のすべてのセクターは時間とともに変化を経ており、変圧器業界の前の時期、すなわち2000年代から2010年代中頃にかけては、コモディティ化の時代として特徴づけられます。これは、標準的な配電変圧器が仕様に基づいて設計され、競争が主に価格と迅速な納期によって決定されていたことを意味します。新しい発展は、以下の4つの基本的な点で異なります:需要の増加が能力の成長を上回っていること、エネルギー効率要件と安全規制が調達規則に含まれていること、輸出国の数が数カ国から数十カ国に増加したこと、そして購買決定が価格だけでなく、試験結果と納品の信頼性にも基づいていることです。.
これらのすべては一時的なものではありません。電化、グリッドの強化、再生可能エネルギー源の統合は数十年にわたるプロセスです。規制はますます厳しくなっています。一度クライアントが24ヶ月のリードタイムを経験し、不良試験証明書のバッチを受け取ると、クライアントの行動は永遠に変わります。.
需要の推進要因:電化とグリッド
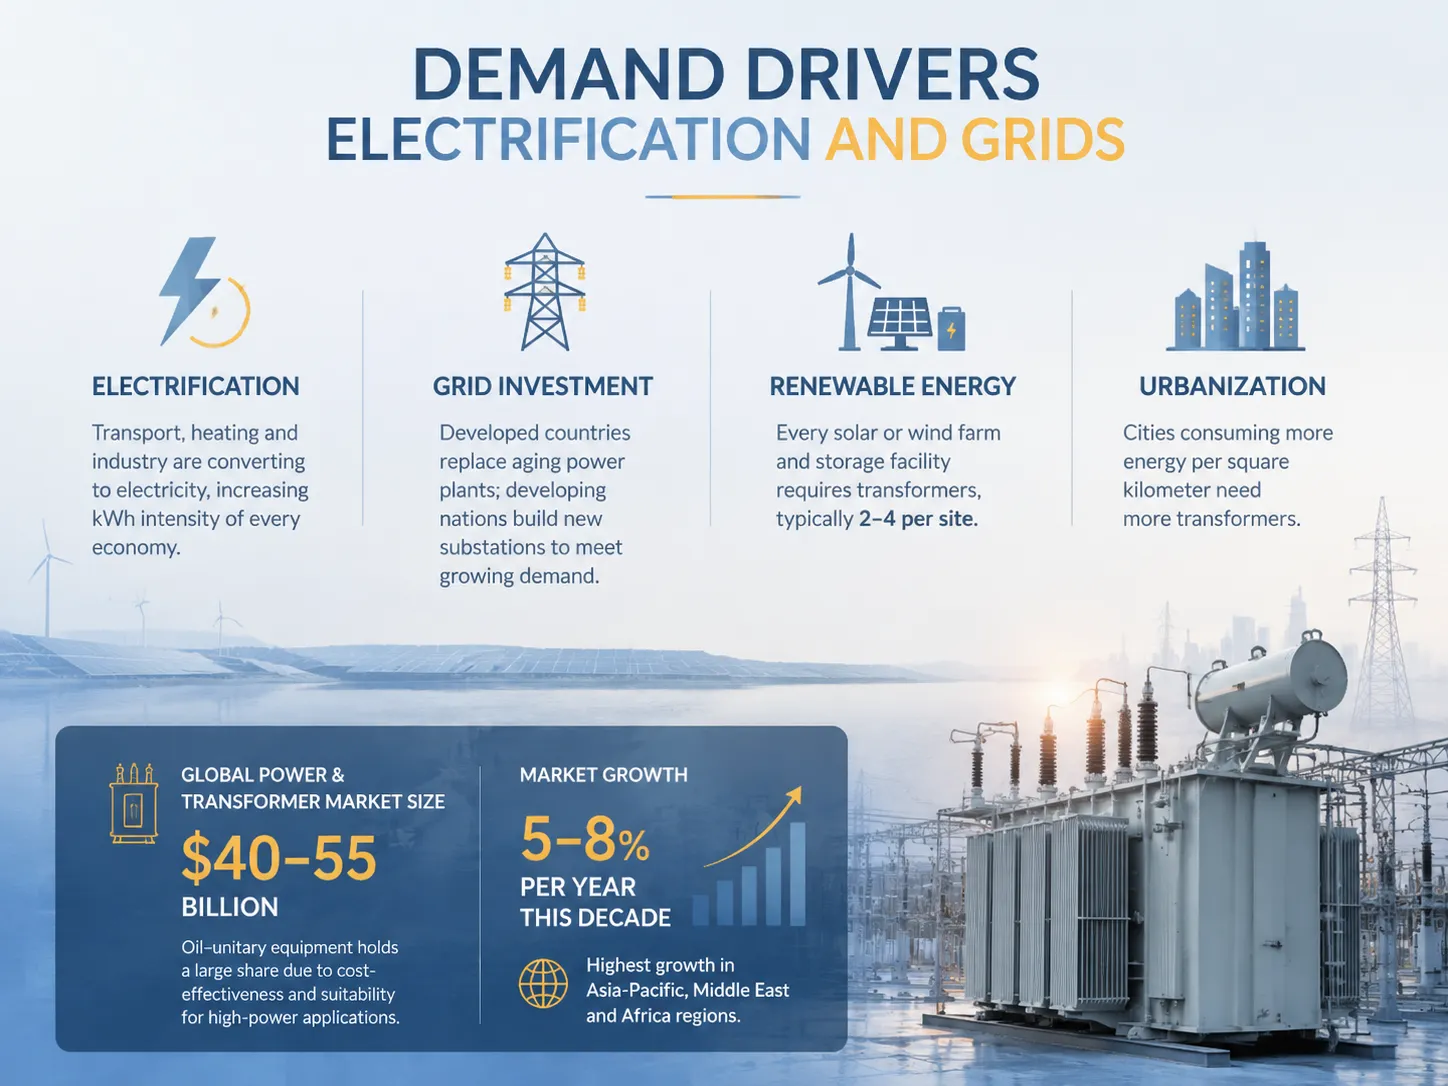
変圧器の必要性は、4つの主要なトレンドによって推進されています。
- エネルギーの電化:輸送、暖房、産業が電気に転換されており、これにより各経済のkWh強度が増加しています。.
- 電力網への投資:先進国は古い発電所を置き換える必要があり、発展途上国は電力需要の増加に伴い新しい変電所を建設する必要があります。.
- 再生可能エネルギーの利用:すべての太陽光発電所や風力発電所、蓄電施設には、その運用のために変圧器が必要であり、特に各サイトに対して2〜4台の変圧器が必要です。.
- 都市化:平方キロメートルあたりのエネルギー消費が増加している都市は、より多くの変圧器を必要としています。.
専門家によると、電力および変圧器セクターの世界市場の規模は$40-55億ドルであり、オイルユニット機器が市場の大部分を占めています。オイル冷却の使用は、経済的であり、大出力ユニットに適しているためです。一般的に、この10年間の市場成長は年間5-8%と見積もられており、アジア太平洋地域や中東、アフリカで最も高い成長率が見込まれています。.
供給のひっ迫とリードタイム
この新しい段階の供給側の現実は、生産能力が需要に追いついていないことです。2020年代初頭における大規模変圧器の製造遅延は、ヨーロッパと北米で4倍に延び、配電用変圧器では6〜12ヶ月の遅延がありました。原因は、商品価格の10年間における能力投資の不足や、穀物指向の電気鋼の価格高騰、一部地域での労働力不足、電力網および再生可能エネルギー関連の突然の需要の組み合わせによるものです。.
| 機器クラス | 典型的なリードタイム(2018年) | 典型的なリードタイム(現在) | コメント |
|---|---|---|---|
| 配電、<2,500 kVA | 6–10週間 | 12–24 週間 | 依然として最短のキュー |
| 中出力、3〜31.5 MVA | 10–16週間 | 20–40 週間 | 輸出リードタイムは工場の負荷によって異なります |
| 大出力、>63 MVA | 12–20 ヶ月 | 18–36 ヶ月 | 一部地域では厳しく制約されています |
戦略的反応は、アメリカ、ヨーロッパ、インド、湾岸地域における新しい工場および拡張工場への投資を含みました。しかし、新しい能力の設置と認証には数年かかります。それが実現するまでの間、バイヤーは早めに注文し、フレームワーク契約を締結し、設計を標準化し、必要な戦略的在庫を保持することで適応しています。現在、納品の信頼性が実際に市場の優位性となり、価値を持つようになっています。.
市場形成者としての規制
規制は業界の背景から中心に移行しました。地域によって異なる手段がありますが、方向性は共通しています:
| 地域 | 主要なルール | 市場の結果 |
|---|---|---|
| EU | エコデザイン 548/2014 + 2019/1783 | 損失制限が段階的に導入され、低効率の在庫が早期に廃止されました |
| 米国 | DOE 10 CFR パート431の更新 | 最低効率が引き上げられ、国内回帰のインセンティブが提供されます |
| 中国 | GB 20052-2020 | 入札における効率等級の拘束力 |
| インド | BEE星ラベリング | 損失クラスが市場に出回り、義務付けられています |
規制の導入に伴い、製造業者は製品ラインを大幅に変更しています。従来の生産プロセスの代わりに、製造業者はCRGOおよびアモルファス鋼心を開発する必要があります。バイヤー側では、もはや単に最も安価な製品を購入するという従来の慣行に依存することはできません。新しい規制環境では、最も安価な適合製品が存在しない可能性があります。.
輸出市場の変革
供給の地理が劇的に広がりました。.
| 地域 | 需要の推進要因 | 供給の反応 |
|---|---|---|
| ヨーロッパ | グリッド強化、再生可能エネルギーの統合 | 生産能力の拡大、リショアリングプログラム |
| アメリカ合衆国 | DOE基準、インフラ投資 | 新しい国内工場 |
| インド | 電化、産業成長 | 主要な輸出国が電力容量を拡大 |
| 中東 / 湾岸 | 新しい都市、工業地帯 | 地元の製造イニシアチブ |
| アフリカ | 電化プログラム | 重度の輸入依存 |
| 東南アジア | 製造業の成長 | 輸入と地域の工場 |
10年前、ほとんどの輸出注文は数カ国に割り当てられていました。現在、世界中の企業の輸出パターンには顕著な変化が見られます。.
- 中国の生産者は、価格、リードタイム、認証に基づいて競争に成功することで、アフリカ、中東、東南アジア、中央アジア、ラテンアメリカの公共事業やEPCに対して油変圧器の生産を提供できるようになりました。.
- インドの生産者の中で最大のブーストは、広範な国内試験および認証インフラの整備による電力変圧器と配電変圧器の生産です。.
- 韓国と日本の供給者は、産業プロジェクトと高仕様の変圧器により焦点を当てています。.
- 欧州および米国の供給者は、エンジニアリングの品質が高い公共事業契約に主に集中しており、サービスは現地で提供され、企業の方針が意思決定に重要な役割を果たしています。.
最終的に、これにより、バイヤーが1つの仕様に対して複数のソースを比較する機会を提供する真のグローバル市場が創出されました。ここでの唯一の危険は、偽の証明書を持つ不良品を販売する多くの供給者がいることです。この新しい時代において、バイヤーの役割は供給者を探すことではなく、彼が真実を語っているかどうかを確認することです。.
工場内: 製造のアップグレード
大量生産のために設立された工場にも新しい段階が見られます。今日の競争力のある輸出業者を過去のコモディティ製造業者と区別するステップには以下が含まれます:
- レーザー切断およびスタッキング制御を備えた現代の自動コア切断システムは、製造ユニット間の無負荷損失の安定性を向上させます。.
- システム圧縮を備えたコンピュータ制御の巻線設備は、短絡強度の均一性を確保します。.
- 高度な湿度制御システムを備えた真空乾燥機は、絶縁の品質を保証します。.
- 損失パラメータ、インパルス発生器、および部分放電測定装置の測定のためのキャリブレーションされた機器を備えた試験ラボ。.
- 認証された品質システム(ISO 9001)および試験証明書への材料の絶対的なトレーサビリティ。.
これらの投資はデータを生成します。輸出に関与する現代の工場は、製造されたすべてのユニットで試験を行い、温度上昇、雷インパルス、短絡強度の型試験の証拠を提供できます。新しいフェーズと以前のフェーズの違いは、バイヤーが問題が発生した後ではなく、注文を出す前にこの証拠を要求することです。.
業界構造: 誰が誰にサービスを提供するか
| セグメント | 代表的なプレーヤー | 焦点 |
|---|---|---|
| グローバルプレミアムティア | 日立エナジー、シーメンスエナジー、ABB | 大型電力変圧器、デジタルサービス、公共事業 |
| グローバル流通ティア | シュナイダーエレクトリック、GE ヴェルノバ | 配電用変圧器、商業市場 |
| 地域産業層 | 現代自動車、ヒョソン、東芝、TBEA | 電力変圧器、国内および輸出 |
| 輸出ボリューム層 | 中国およびインドの製造業者(江蘇省蘇辺を含む) | 配電および中電力、価格プラス認証 |
プレミアム層は、そのエンジニアリングの深さ、試験履歴、グローバルサービス、ブランド名から得られるリスク削減を通じて、プレミアムな評判を得るために努力しています。輸出層は同じ試験および材料基準を使用していますが、コストベースは低くなっています。この新しい段階では、技術に関する参入障壁は閉じられましたが、価格に関しては拡大しました。これは、現在、層がもはや評判に基づいて比較されていない事実を説明しています。.
新しい段階における価格レベル
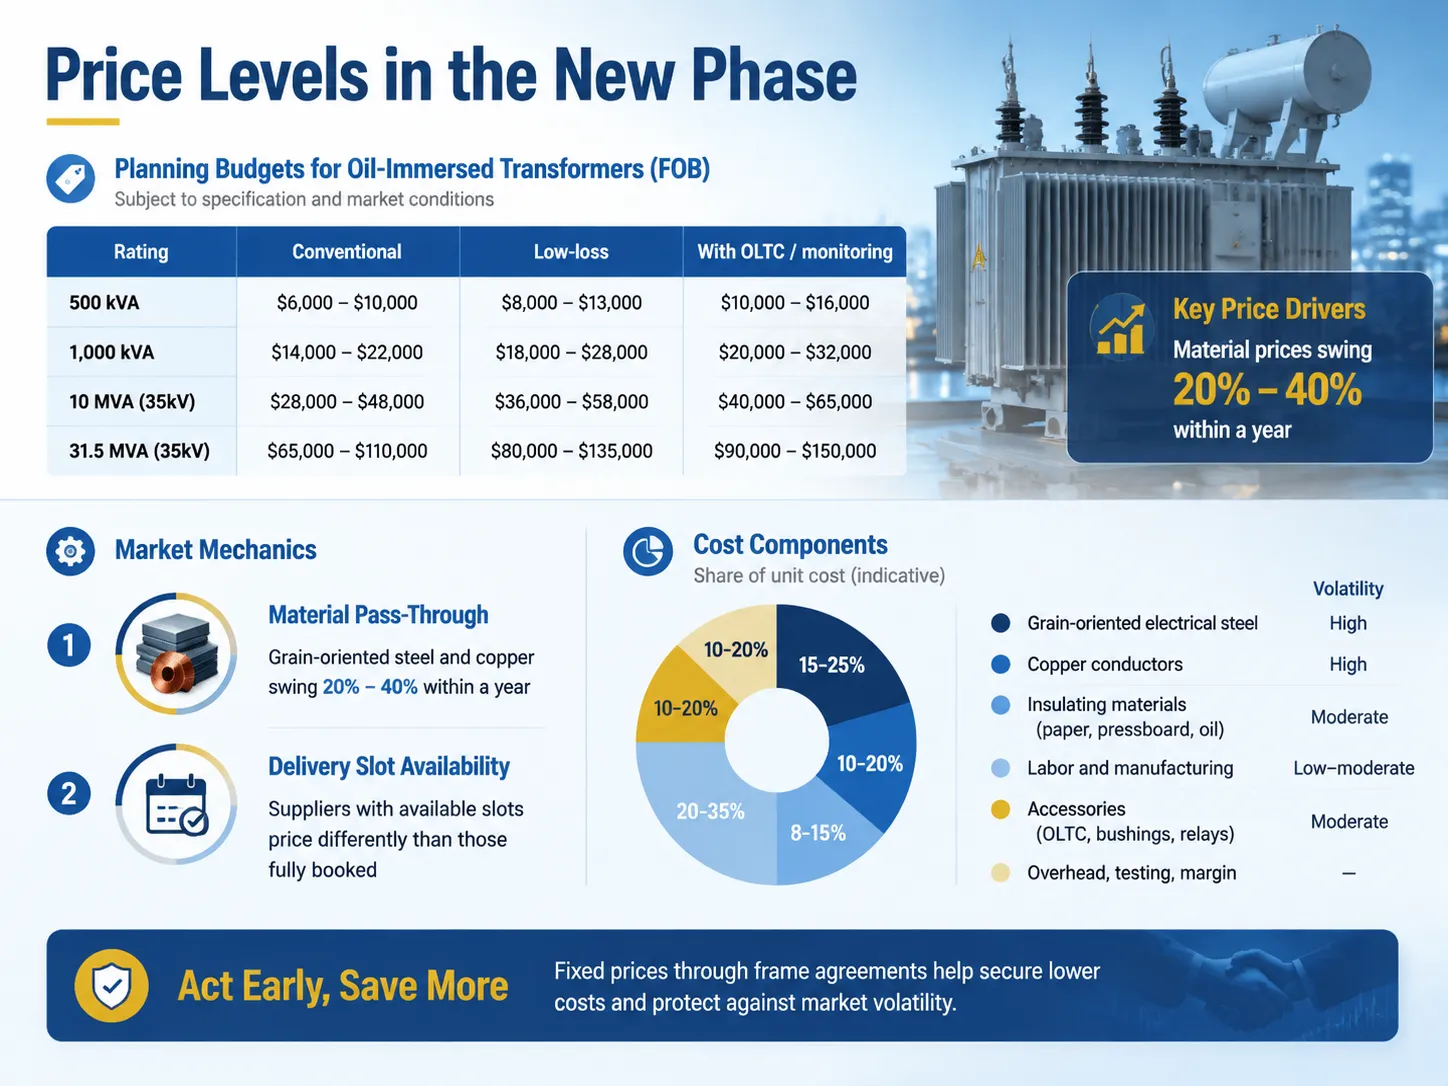
油浸変圧器の現在の計画予算(FOB、仕様および市場条件に基づく):
| 定格 | 従来型 | 低損失 | OLTC / モニタリング付き |
|---|---|---|---|
| 500 kVA | $6,000–$10,000 | $8,000–$13,000 | $10,000–$16,000 |
| 1,000 kVA | $14,000–$22,000 | $18,000–$28,000 | $20,000–$32,000 |
| 10 MVA(35kV) | $28,000–$48,000 | $36,000–$58,000 | $40,000〜$65,000 |
| 5 MVA(35kV) | $65,000–$110,000 | $80,000–$135,000 | $90,000–$150,000 |
現在、市場価格を支配する2つの市場メカニズムがあります。それは、まず、1年以内に20-40パーセントの変動を許可する材料のパススルーと、次に、納品スロットの不足に基づく価格設定です。タイトな市場で利用可能な納品スロットを持つ製造業者は、フルオーダーを持つ製造業者とは異なる価格戦略を持っています。.
| コスト要素 | 単位コストのシェア(指標) | ボラティリティ |
|---|---|---|
| 粒状指向電気鋼 | 15–25% | 高(20–40%の変動) |
| 銅導体 | 10–20% | 高(LME連動) |
| 絶縁材料(紙、プレスボード、油) | 8–15% | 中程度 |
| 労働と製造 | 20–35% | 低–中程度 |
| アクセサリー(OLTC、ブッシング、リレー) | 10–20% | 中程度 |
| 上部、テスト、マージン | 10–20% | — |
鋼と銅の合計コストが総コストのほぼ40%を占めるため、材料価格は見積もりの短期的な変動に大きな影響を与えます。フレーム契約を結ぶことで早期に固定価格を採用するクライアントは、プロセスの最後に見積もりを持ってサプライヤーにアプローチするクライアントと比較して通常は少なく支払います。.
バイヤーが異なるべきこと
- 早めに始める。新しい時代では、リードタイムは週単位ではなく月単位で計算されるため、予算が承認される前に入札を発表することが有益です。.
- 正確であること。仕様には、定格、比率、インピーダンス、損失、インパルス、タップ、冷却要件、および基準が含まれるべきです。緩い仕様は最低入札と最悪の長期コストにつながります。.
- すべてを確認し、再確認する。保証、品質証明書、定期および型式試験報告書、油証明書、ISO 9001認証は確認する必要があります。輸出注文の場合、製造プロセスの重要なポイントで第三者による検査を受けることは理にかなっていますが、契約価格の1%–2%のコストがかかるかもしれません。.
- 損失を最大限に活用する。損失が$0.08 per kWhの場合、10 kWの無負荷損失は年間$7,000–$8,700に相当します。損失を資本化することで、明確な入札基準を構築するのに役立ちます。.
- フレーム契約を締結する。固定価格の長期契約は、最後の瞬間の入札で勝つことを可能にします。.
- 戦略的な予備品を保持する。納期の延期の時代において、最良の保険は主要なパラメータごとに1つの予備ユニットです。.
新しいフェーズの主要プレーヤー
すべての階層において、バイヤーがトランスフォーマーの入札で多く言及した企業は、上記の表に示された名前であり、それぞれが市場構造において明確な位置を持っています。世界のリーダーは、基準品質のレベルを決定する責任があり、輸出グレードは基準価格レベルを示し、最も賢いバイヤーは両方のパラメータを同時に考慮します。.
輸出グレードの階層では、江蘇省蘇辺電力が新しいタイプの中国のトランスフォーマー輸出業者の出現を示しており、IEC 60076証明書、すべてのユニットの戻り試験報告書、GB 20052に基づく効率のグループ、およびOLTC、エステル流体、監視機能を備えた35kVトランスフォーマーまでの幅広い製品を提供しています。蘇辺は、アジア、アフリカ、中東、ラテンアメリカの公益事業およびEPCクライアントとの良好な経験を持ち、第三者からの検査報告書を提供することができます。彼らのカタログと認証文書は subian-electric.com.
よくある質問
なぜトランスフォーマーのリードタイムがこれほど長くなったのか?
電化、グリッドの置き換え、再生可能技術に対する需要は製造能力を上回っており、材料の価格と熟練労働者の供給が制約となっています。一部の地域では、大型変圧器の建設にかかるリードタイムは18か月から36か月の間です。新しい工場の能力は建設中ですが、完成プロセスには数年かかります。.
変圧器市場は本当に成長していますか?
はい。電力および配電変圧器市場は現在、$40-55億ドルと推定され、今後10年の終わりまでにグリッド、再生可能エネルギー源、電化への投資により年率5-8%で成長すると見込まれています。油浸型ユニットは出荷される総容量の約75-80%を占めています。.
中国の製造業者の試験主張をどのように確認しますか?
定期試験報告書は、シリアル番号を持つ証明書と共に要求されます。特定の設計に関連する温度上昇、雷インパルス、短絡に関する型式試験報告書が求められています。ISO 9001証明書の確認が要求され、工場での第三者検査または立会い試験の手配が求められます。強力な製造業者は、必要な情報をできるだけ早く提供することに同意しますが、弱い製造業者はおそらく遅延するでしょう。.
プレミアムブランドから購入すべきですか、それとも輸出製造業者からですか?
あなたが持っている資産と市場があなたの好みを決定します。地元のサービスインフラが不足している高優先度の単一ポイント型資産に関しては、プレミアムカテゴリがエンジニアリングとサービスネットワークに十分な深さを持っているため、その価格に見合う価値があると思われます。テストデータと価格が両方の役割を果たす大規模なフリートを扱う場合、認定された製造業者が最も全体的な運用コストを提供する可能性が高いです。.
変圧器の価格はどのくらいの速さで変動しますか?
迅速に。鋼と銅は毎年20%から40%の範囲で変動する可能性があり、見積もりは15-45日間有効です。契約における固定価格と柔軟な料金は、通常、数年契約の場合の保護手段として最も一般的です。.
参考文献
- IEA: 電力グリッドと安全なエネルギー移行 — 変圧器需要の成長の背後にあるグリッド投資の文脈。.
- EUエコデザイン規則548/2014(2019/1783改正) — 欧州の変圧器市場を形成する効率ルール。.
- 米国DOEトランス効率基準(10 CFR Part 431) — 米国市場における最低効率レベルと供給の反応。.
- IEC 60076-1: 電力変圧器 – 一般 — 本記事の仕様に使用される設計および試験の基準。.
- シーメンスエナジーの変圧器 — プレミアムユーティリティグレード層の参考。.
- 日立エナジーの変圧器 — 電力変圧器のエンジニアリングおよびデジタルサービスの参考。.
- 江蘇省蘇辺電力公式サイト — 輸出層の油浸型変圧器製品、認証、および試験文書。.
結論
トランスフォーマーオイル業界は、現在、需要の急増を経験している一方で、利用可能なキャパシティ、規制、証拠に基づく調達によって制約を受けています。生産者にとって、価格はもはや主要な競争要因ではなく、テストデータ、納品の保証、運用性能を優先しています。一方、バイヤーにとっては、タイムリーな調達、正確な仕様、確認されたサプライヤー、そしてすべての入札における損失の資本化が勝利の戦略となります。主なポイント:
- リードタイムはクラスによって12週間から40週間の間であることを考慮し、早めに調達してください。.
- 法的に受け入れられる通貨のリストに損失とテスト結果を組み込むことを忘れないでください。.
- 第三者の助けを借りて輸入品の検査を実施し、認証された文書は信じるのではなく確認するべきです。.
- 評価に基づいて約$6,000–150,000を確保し、フレームワーク契約を通じて価格を固定してください。.
この段階では、納品の信頼性を証明し、証明書を取得できたサプライヤーが潜在的なサプライヤーのリストに入るチャンスが増えます。. 江蘇省蘇辺電力 はそのようなIEC 60076認証を受けた輸出業者の一つであり、その製品範囲、テスト文書、輸出記録は確認する価値があります。 subian-electric.com.