


テキサスの住民は、彼が注文した変圧器が2026年に配達されることを知ります。これは、彼が注文を出した時から4年遅れです。ドイツの風力発電機メーカーは、欠品している変圧器のために配達が滞っているのを待っています。バージニアのデータセンターの請負業者は、彼の100-MW AI施設が、今後2年間生産されない変圧器なしでは機能を開始できないという情報に直面しています。これが、2021年に成長を始め、2024年には構造的な不足の段階に達したグローバルな変圧器不足の現れです。.
この論文は、供給と需要の両側でこの危機を引き起こす原因と、それが世界中の電力プロジェクト、価格、購入戦略に与える影響を示す数字で現在の状況を説明しています。リードタイムが週単位ではなく年単位で測定され、供給者がよく知られた名札ではなく、コミットされた能力を持つ市場で変圧器を購入する方法を説明するマニュアルを提供しています。.
グローバルな変圧器危機は、2つの数字を通じて理解できます。以前は約30-60週間だった電力変圧器の典型的なリードタイムは、2024年には115-130週間に達し、大型ユニットは120-210週間(2.3-4年)に達しました。価格は、2020年1月以来、粒状電気鋼の価格が倍増し、銅の価格が50%上昇したため、60-80%増加しました。AIデータセンター、再生可能プロジェクト、EV充電、劣化したフリートからの需要が需要の急増を引き起こし、一方で製造の資本集約的な性質、熟練労働者の不足、2010年代の能力の減少により供給が縮小しました。.
現在の状況:数字で見る不足
リードタイムは、注文と供給の比率を最もよく表すため、希少性の最良の指標であることが知られています。ウッド・マッケンジーによるサプライチェーン調査によれば、変圧器の標準リードタイムは2024年に115–130週間になるとされ、これは2021年の50週間の平均の2倍以上です。変電所や発電機の昇圧ユニットのような大規模な変圧器は80-210週間のリードタイムを持ち、一部のメーカーは単に受け入れ可能な注文がないと報告しています。.
| 変圧器クラス | 2021年以前のリードタイム | 2024年のリードタイム |
|---|---|---|
| 配電用変圧器(100-2,500 kVA) | 4-12週間 | 20-60週間 |
| 中型電力変圧器(10-40 MVA) | 30-60週間 | 80-160週間 |
| 大型電力変圧器(40-500 MVA) | 30-60週間 | 120-210週間 |
| 平均、すべてのクラス(ウッド・マッケンジー) | ~50週間(2021年) | 115-130週間 |
価格の状況も同様に厳しい。平均再生可能トランスの価格は、2020年1月の初めから60%から80%の間で増加し、一部は80%以上の追加料金を必要とする。これらのトランスの価格は、材料価格が安定し始めた後も上昇を続けており、関係企業は利益を回復し、労働および輸送コストの増加を補うために状況を利用し続けている。.
不足の実態
希少性の概念は単なる理論ではなく、特定の具体的な出来事によって証明されている。例えば、テキサス州には15,000台のトランスを交換する必要がある大規模な電力網があり、トランスの在庫は利用できず、注文は2026年まで続いている。テキサス州のデータセンターの建設は、高電圧トランスが納品されなかったために部分的に延期された。また、ドイツでは、風力発電所が昇圧トランスを待っている間、風力タービンは準備が整っているが接続されていない。インドでは、再生可能エネルギー開発者のプロジェクトスケジュールがトランスを入手できなかったために遅延した。.
アンダーライターは、トランスの入手可能性をビジネスの継続性に対するリスクと見なすようになっている。IF Insurersの分析によると、大型トランスのリードタイムは12-24週間から1-3年に変更され、価格は70%増加し、研究者たちは、設置されたトランスのうち1台が故障すると、新しいトランスを待つ必要があるため、数ヶ月のダウンタイムにつながると結論づけている。.
原因、パート1:需要の爆発
需要の成長は2021年以前に行われたすべての能力予測を上回っている。4つの需要ドライバーが支配的である:
| 需要ドライバー | 効果の規模 | 例 |
|---|---|---|
| AIとデータセンター | 2024年だけでトランス需要は約120%増加 | 100 MWのAIキャンパスには複数の大型GSUトランスが必要 |
| 再生可能エネルギーの拡大 | PVプラントは石炭よりもMWあたり約1.8倍のトランス容量を必要とする | 年間数十万台の風力および太陽光の昇圧ユニット |
| EV充電 | EVあたり約5-6台のトランス対ICE車両あたり1-2台 | 2024年には世界で1700万台以上の新しいEV |
| 老朽化したフリートの交換 | 米国のフリートは35-40年の設計寿命を超えている | テキサス州だけで約15,000台のユニットが交換を必要としている |
AI要素は、最も予測不可能であるため重要である。大規模なLLMトレーニングクラスターは70メガワットの電力を消費し、約20万人の都市の電力使用量に相当する。このようなデータセンターは、標準の電力トランスと競合する特別に構築された高電圧トランスを必要とする。2024年のIEAの研究によると、トランスやスイッチを含む電力システムへの投資は、電化と再生可能エネルギーによって設定された要件を満たすために2030年までに約2倍に増加することが期待されている。.
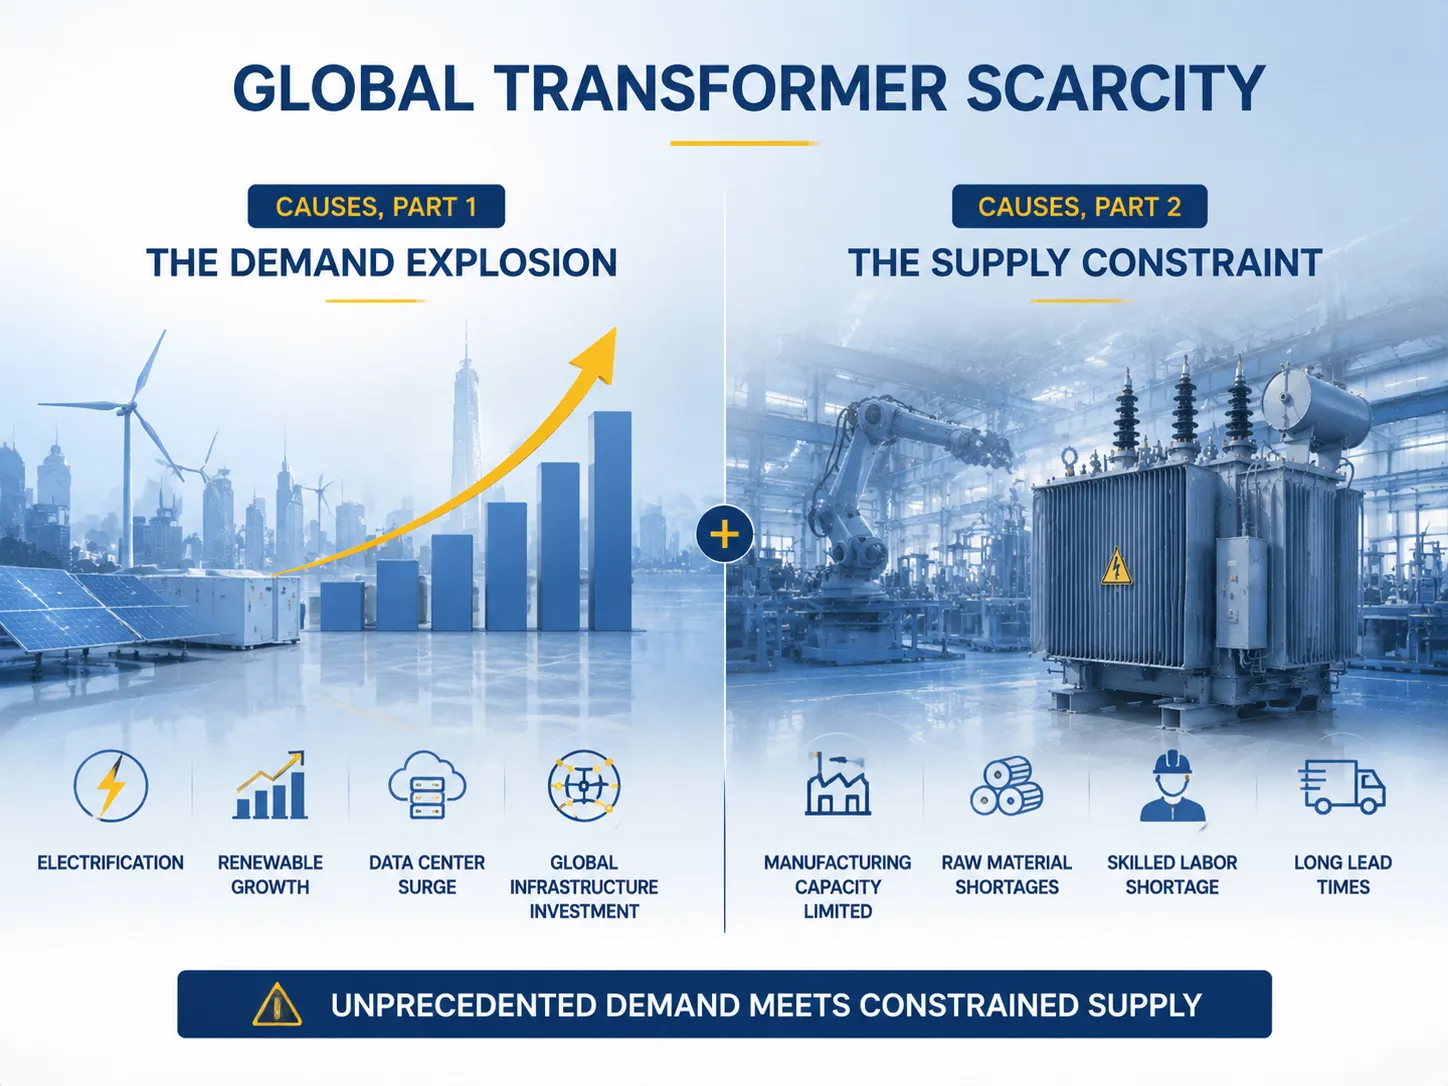
原因、パート2:供給の制約
サプライサイドの反応能力は、特定の構造的理由により非常に限られています。変圧器生産工場の建設には多くの時間と投資が必要です。変圧器の製造には専門的な技術者が必要なため、建設と必要な許可を取得するのに通常3年から5年かかります。2010年の危機の後、いくつかの製造会社は生産を停止しましたが、他の会社は最大限の稼働をしています。.
- 認定工場の数が限られています。大多数の電力変圧器メーカーは数少ない認定工場で作業しており、アメリカでは約20%の変圧器が国内で生産されています。.
- 資格を持った人材の不足。この仕事には適切な訓練と資金が必要です。.
- 個別設計の問題。変圧器の製造には個別の設計が必要です。これにより、生産プロセスに追加の困難が生じます。.
- 投資へのためらい。数十年かかる可能性のある大規模な投資の必要性が、多くの企業の投資意欲を低下させています。.
- 拡大は遅いが続いています。新しい投資や新工場の開設に関するいくつかの発表がありました。しかし、ウッドマッケンジーの見積もりによれば、状況は2020年代初頭まで大きく変わらないとされています。.
原材料の不足:GOES、銅、鋼
原材料の不足により、需要が大幅に増加する前から価格が急騰する状況が生じました。粒状電気鋼(GOES)—コア材料の一種—は、2020年初頭から市場の不足とパンデミック中の生産制限により、価格が2倍に高騰しました。同じ期間に銅は約50%の増加を示し、GOESの急騰と相まって、発電機昇圧変圧器のGOESコストへの影響が4%から15%に増加しました。.
| 原材料 | 2020年1月以降の価格動向 | 変圧器コストへの影響 |
|---|---|---|
| 粒状電気鋼(GOES) | +100%(倍増) | コア = 25-35%の材料コスト |
| 銅 | +50% | 巻線 = 25-30%の材料コスト |
| 労働と物流 | +20-40% | 価格に反映された |
| 全体のトランス価格 | +60-80% | – |
GOESと銅がトランスの材料コストの50%以上を占めるため、これらのコストの変動は最終価格に反映されます。価格は2023年第4四半期の高値を過ぎて下がりましたが、依然として変動が激しく、供給業者は注文が豊富なためマージンを維持する可能性が高いです。.
プロジェクトと経済への深刻な影響
供給不足の影響は、長いリードタイムを超えて広がります:
| 影響エリア | 効果 | 規模 |
|---|---|---|
| 再生可能エネルギーのプロジェクト遅延 | トランス不足のためにプロジェクトが遅れたり停止したりする | 最大25%のグローバルな再生可能エネルギーが危険にさらされている |
| グリッドの信頼性 | 老朽化したユニットが設計寿命を超えて稼働し、故障が増加 | 米国のフリートの大多数が35-40年の寿命を超えている |
| データセンターの建設 | キャンパスの電力供給が1-2年遅延 | 米国、ヨーロッパでのAI能力が制約されている |
| 産業の拡張 | 新しい工場が変電所のトランスを待っている | 製造業のFDIが世界的に遅延 |
| 保険と金融 | カバレッジ条件が厳しくなり、保険料が上昇 | 事業継続計画が書き直される |
公共事業会社にとって、結果はトランスの交換計画の遅延であり、これがフリートリスクの増加につながります。プロジェクト開発者にとって、トランスの取得はもはや時間計画プロセスの小さな要素ではなく、彼らの活動における基本的な要素となっています。政府にとって、この状況はエネルギー安全保障の問題となり、米国、EU、インドの産業政策が国内生産能力を支援するために確立されています。.
地域の状況:米国、ヨーロッパ、アジア
異なる地域は、供給不足の影響を対照的に感じています。米国はほぼすべてのトランス需要を他国から満たしており(そのほぼ80%)、数十年にわたり交換不足に苦しんでおり、工場での建設を続けており、その結果は数年後にしか現れません。ヨーロッパは主に数少ない工場からトランスを販売しており、その流通ネットワークは40%以上の年齢を超えています。EUはグリッドのアップグレードに5840億ユーロを支出する計画を立てており、これにより近い将来のトランス需要が増加します。インドは国内生産が優れていますが、トランス不足のためにプロジェクトに遅延が生じています。中国はその領域で最大の供給者かつ消費者であり、2023年の輸出は2022年の2倍に達し、13年ぶりの最大値となりました。一方、2024年の最初の3四半期では、昨年に比べて46%の輸出増加が見られます。.
この急増は状況を均衡させましたが、中国の製造業者は他国への唯一の供給者として残っています。.
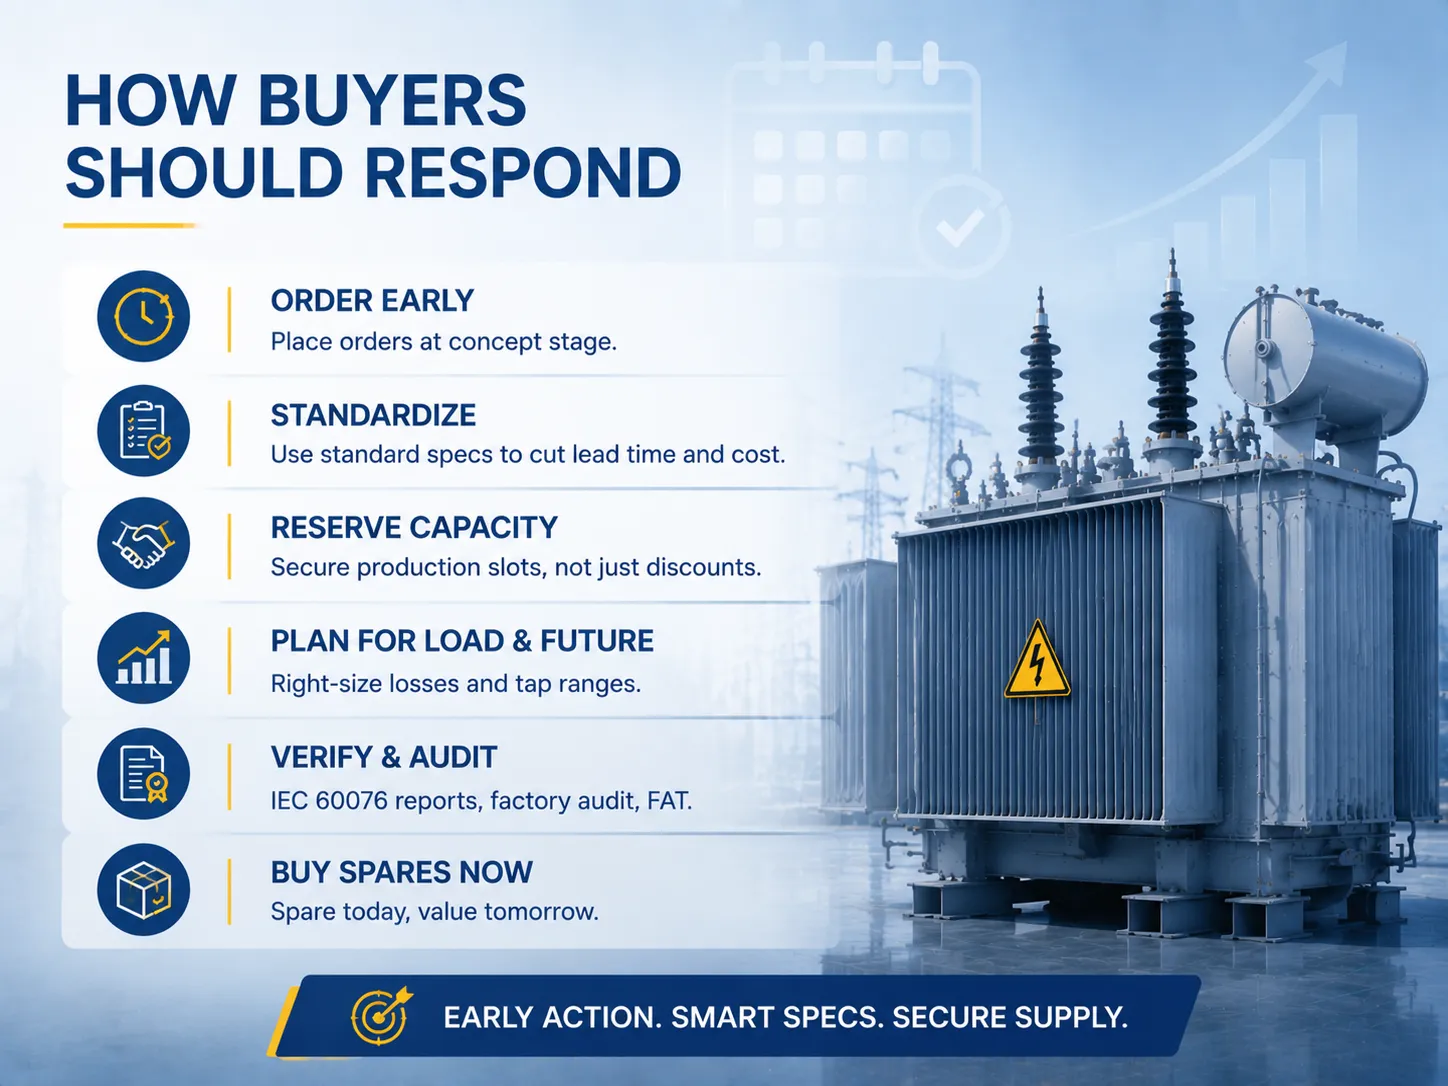
購入者がどのように対応すべきか
数年のリードタイムの長さを考慮し、調達プロセスが大幅に改善されます:
- プロジェクトの許可が下り次第、すぐに注文を開始してください。トランスをリードタイムが最も長いクリティカルパスの要素として考え、資金調達後ではなく概念の段階で注文を出してください。.
- 厳密かつ体系的に標準化します。電圧クラス、インピーダンス、タップ範囲を標準化することで、リードタイムが短縮され、その結果、価格が低下しますが、カスタム仕様は価格が最大で25%上昇し、数ヶ月のリードタイムを要します。.
- サプライヤーと連携して容量を確保します。サプライヤーとのフレーム契約を締結し、予約スロットを確保することは、供給不足の状況下での価格割引よりもはるかに有益です。.
- 将来を見据えた購入と部分的な負荷を考慮します。現実的な負荷係数とタップ範囲に基づいて損失を指定することで、5年後の二回目の調達サイクルを回避できます。.
- 工場での資格と現実を確認します。IEC 60076型試験報告書を取得し、注文書を監査し、GOES供給契約を確認し、工場受入試験を立ち会います。.
- スペアパーツを資本として扱います。フリートが必要とする場合は、今すぐ購入してください。2027年には現在のコストよりもさらに価値が高くなります。.
機会と提供可能な製造業者
サプライチェーンの制約により、現在納品可能な異なるサプライヤーが増加しました。この分野のグローバル市場リーダーである日立エナジー、シーメンスエナジー、ABBは、バックログが数年にわたる第一Tierに位置しています。シュナイダーエレクトリックは、LVおよびデジタルグリッドの分野で活動するプレーヤーをリードしています。これらの企業は大規模な投資を行っていますが、拡大にはかなりの時間がかかります。TBEA、保定天威、中国XDグループなどの中国企業やその他の中堅サプライヤーは、市場で最も急成長している新参者です。.
| 製造業者 | ポジショニング | リードタイムの現実(2024年) |
|---|---|---|
| 日立エナジー | プレミアム、グローバル | 大型ユニットの場合、2-4年 |
| シーメンスエナジー | プレミアム、グローバル | 大型ユニットの場合、2-4年 |
| ABB | プレミアム、広範囲 | クラスに応じて1-3年 |
| シュナイダーエレクトリック | ミッドプレミアム、LV/デジタル | 配電の場合、6-18ヶ月 |
| TBEA / 保定天威 / XDグループ | ボリューム、輸出 | 配電の場合、6-18ヶ月;電力の場合、1-2年 |
| 江蘇省蘇辺電力 | 競争力のある、IEC 60076認証済み | 標準配電ユニットの納期は8-16週間 |
中堅の中国製造業は、スケジュールに従う必要がある認定配電変圧器および中型変圧器の購入者にとって実行可能な解決策となっています。江蘇省蘇辺電力は、IEC 60076によって認定され、8-16週間という合理的な期間内に油浸型および乾式変圧器を製造している例です。このメーカーは、アジア、アフリカ、中東、ラテンアメリカの公共事業、再生可能エネルギー開発者、産業顧客に対応しています。.
よくある質問
2024年の変圧器のリードタイムは実際にどのくらいかかりますか?
ウッドマッケンジーによると、配電変圧器の平均納期は115-130週間、つまり2年以上です。配電変圧器の推定納期は20-60週間であり、中型変圧器は80-160週間、大型変圧器は120-210週間(2.3-4年)かかります。2021年以前は、ほとんどのクラスが30-60週間で出荷されていましたが、一部の企業は特定のクラスの注文を受け付けなくなりました。.
なぜ変圧器の価格がこれほど上昇したのですか?
価格は2020年1月以来60-80%上昇しました。粒状用途の電気鋼は価格が2倍になり、銅は50%の増加を見せ、需要はすべての予測を上回っています。原材料は2023年第4四半期のピークから下落しましたが、供給業者は受注が満杯でマージンの再構築のために価格を高く保っています。.
不足は需要によるものか供給によるものか?
両者は相互に支え合っています。需要は急増しており、AIデータセンターによる約120%の増加、再生可能プロジェクトの加速、電気自動車の充電、そして古い運用中のフリートが影響しています。供給側では、変圧器製造は資本集約型であり、拡張には4年以上かかり、熟練労働者を迅速に雇うことができないという時間的および供給的制約があります。.
中国の製造業者がギャップを埋めるのでしょうか?
すでに埋めています。2023年の半期の数字は2022年に対して2倍に増加し、2024年の9ヶ月間では46%の増加が見られました。中国の工場は短期間で利用可能な追加能力の唯一の材料源を提供しています。購入者は、IEC 60076の認証を確認し、工場の監査を実施する必要があります。中堅の品質には幅があるためです。.
今年変圧器が必要な場合はどうすればよいですか?
仕様が一貫していることを確認し、ベンダーがGOESの供給を約束し、空いている生産スポットがあることを確認してください。また、配電クラスの変圧器のみが比較的迅速に出荷できることを考慮してください。実際には、中国の認定メーカーから8-20週間の期間内に出荷されます。大型電力変圧器は実際には数年の計画項目であるため、可能な限り既存のクラスを使用するようにプロジェクトを再設計し、資本投資として予備品を購入することを検討してください。.
参考文献
- ウッドマッケンジー – リードタイムデータの出所(平均115-130週間;大型ユニットは120-210週間)および最大25%の再生可能プロジェクトが遅延リスクに直面しているという推定。.
- IEA 電力 2024 – 電化およびクリーンエネルギー目標によって生じる設備需要とグリッド投資ニーズの分析。.
- 米国エネルギー省 – サプライチェーン戦略 – 国内の変圧器製造能力に関する米国政府の評価と約80%の輸入依存度。.
- 国立再生可能エネルギー研究所(NREL) – 北米における変圧器の老朽化と交換要件に関する研究。.
- IEC 60076-1: 電力変圧器 – 一般 – 変圧器が型式試験される国際標準および調達時の主要な検証要件。.
- 世界エネルギーのエネルギー研究所統計レビュー – 供給不足の需要側に関連する電力需要の成長とグリッドの拡張に関するグローバルデータ。.
- 江蘇省蘇辺電力 – 標準設計のリードタイムが8-16週間のIEC 60076認証を受けた製造業者が提供する配電および中型変圧器。.
結論
変圧器の世界的な不足は、一時的な状況ではなく、長期的な現実として存在しています:これは平均して2年以上のリードタイム、2020年以降60-80%高くなった価格、そしてこの不足が解消されるまでに長い時間がかかることを特徴としています。AI、再生可能エネルギー、電気自動車および艦隊の交換に関連する変圧器の需要は、急速に拡大できないサプライチェーンを押し上げます。その結果、今日、変圧器を使用するすべてのプロジェクトは、物流の問題であると同時にエンジニアリングの問題でもあります。調達における主要な戦略は、できるだけ早い段階で開始し、標準設計を使用し、容量を予約し、商品の認証を確認することです。待機市場にいる中で、十分なスロットと認証済み商品を提供できるサプライヤーは、業界の主要な商品となります。江蘇省の蘇辺電力は、そのようなサプライヤーの一例であり、8-16週間で入手可能なIEC 60076認証を受けた配電および中型変圧器を提供しています。.