


Eine Person in einer Managerposition, die mit dem Einkauf in Lagos beschäftigt ist, steht vor einer wichtigen Entscheidung bezüglich der Unterzeichnung eines Vertrags für Verteilungstransformatoren, der für die nächsten zwei Jahre gilt. Darüber hinaus trifft ein Fachmann aus Jakarta eine ähnliche Entscheidung über den Kauf von Umspannwerksausrüstung. Beide Mitarbeiter erhalten die gleiche Information, dass China seine Energieproduktionsaktivitäten ausweitet und große Aufträge für die Herstellung von Transformatoren bereits als Lieferzeiten erscheinen.
Um relevante Informationen von unnötigem Lärm zu unterscheiden, stellt die CEC (China Electricity Council) dem Publikum zwei wichtige Dokumente zu den Entwicklungen im Bereich elektrische Energie in China zur Verfügung.
Der Artikel präsentiert eine umfassende Analyse der von der CEC herausgegebenen Papiere, einschließlich des China Electric Power Industry Annual Development Report 2024 und des 2023-2024 National Electricity Supply-Demand Situation Analysis and Forecast Report und konzentriert sich auf die wichtigsten Zahlen, die entscheidend für die Kaufentscheidungen sind. Im Bericht findet das Publikum Informationen zur installierten Kapazität und zur Erzeugungsstruktur der Elektrizität, die von der CEC im Jahr 2024 herausgegebenen Prognosen, die Infrastrukturinvestitionen, die von China getätigt wurden, und die relevante Bedeutung all dieser Zahlen für die Preis- und Lieferbedingungen.
Die beiden Berichte: Was sie sind und wer sie veröffentlicht
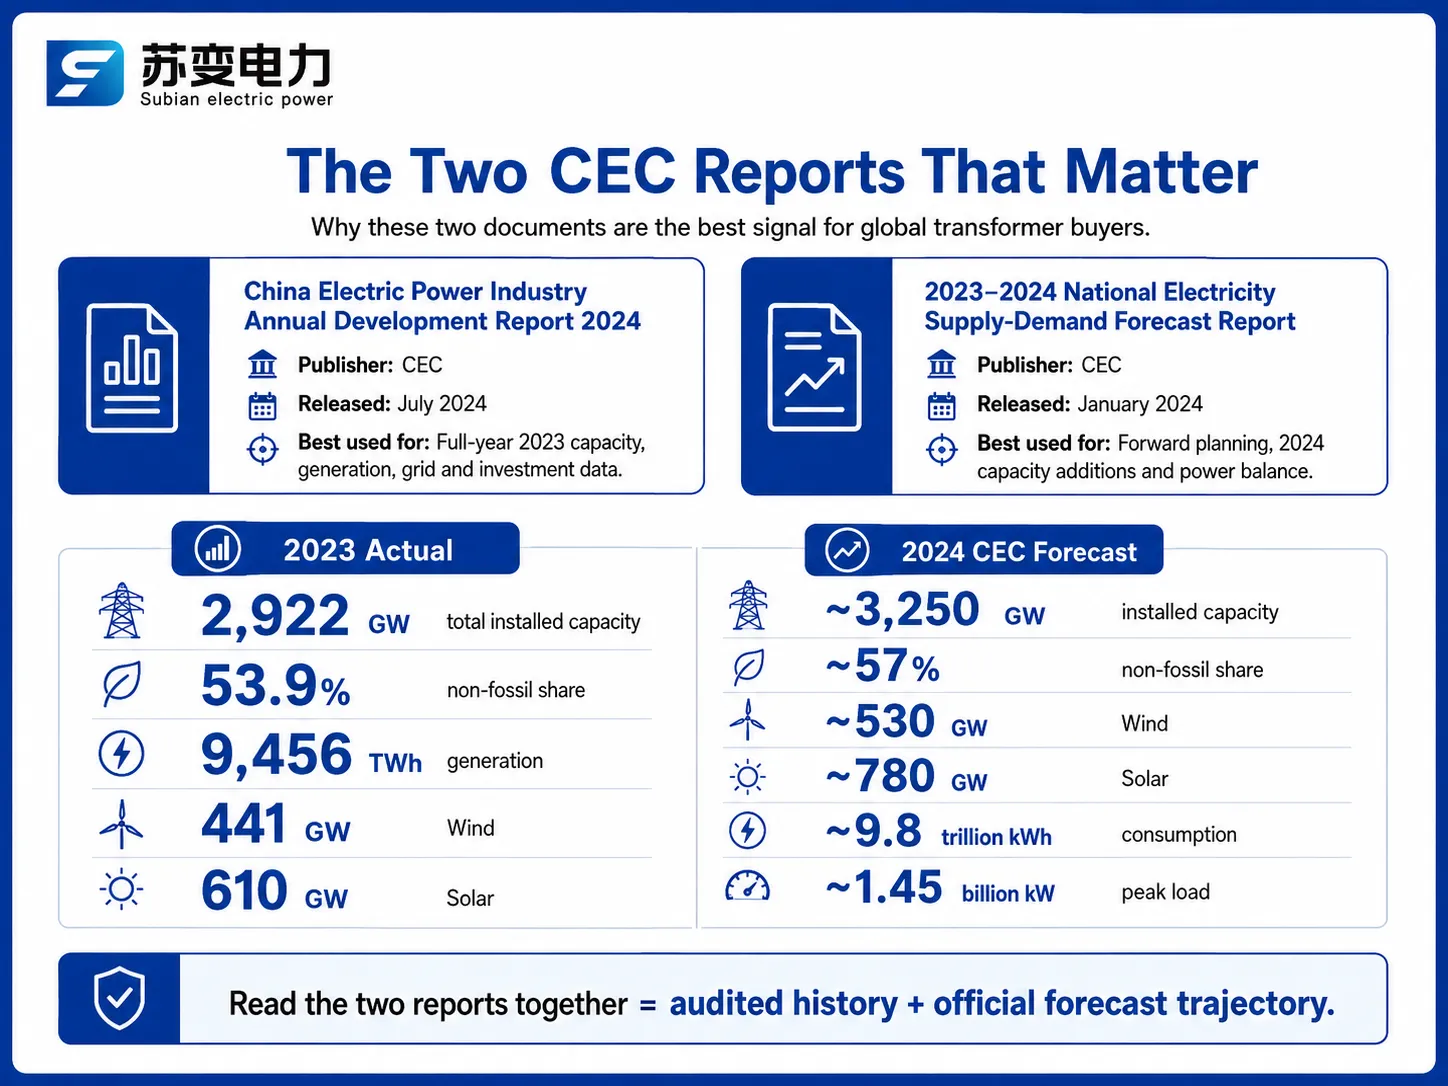
Jedes Jahr veröffentlicht die CEC, die größte Branchenvereinigung der Energieversorgung in China, zwei wichtige Berichte. Der erste, der China Electric Power Industry Annual Development Report, wird etwa zur Mitte des Jahres veröffentlicht. Er fasst die Statistiken des Vorjahres zusammen, einschließlich installierter und erzeugter Kapazitäten, Länge der Stromleitungen, Kapazität der Umspannwerke und Investitionsströme. Der aktuellste Bericht für 2024 wurde im Juli 2024 veröffentlicht und enthält zuverlässige Informationen für 2023.
Der zweite Bericht ist der National Electricity Supply-Demand Situation Analysis and Forecast Report. Dieser Bericht wird jedes Jahr im Januar veröffentlicht und umfasst Prognosen für die kommenden Jahre. Der aktuellste Bericht wurde am 30. Januar 2024 veröffentlicht und enthielt Prognosen zur Stromverbrauch, zur Hinzufügung von Kapazitäten und zum Angebot-Nachfrage-Gleichgewicht für die Monate Sommer und Winter. Wenn beide Berichte zusammen analysiert werden, bieten sie eine detaillierte Buchführung und zukünftige Prognosen, die ein Käufer benötigt.
| Bericht | Herausgeber & Datum | Abgedeckt | Am besten geeignet für |
|---|---|---|---|
| China Elektrizitätswirtschaft Jahresentwicklungsbericht 2024 | CEC, Juli 2024 | Volljahreskapazität 2023, Erzeugung, Netz, Investitionen | Historische Benchmarks, Trendbestätigung |
| 2023-2024 Nationaler Stromversorgungs-Nachfrageprognosebericht | CEC, Januar 2024 | Rückblick 2023 + Verbrauch, Kapazität, Gleichgewicht 2024 | Vorausplanung, Bedarfsdimensionierung |
Installierte Kapazität 2023: 2,9 TW und steigend
Die Hauptzahl, die im Jahresbericht hervorgehoben wird, ist die der installierten Erzeugungskapazität von 2.922 GW zum Ende des Jahres 2023, ein Anstieg von 14,0% im Vergleich zum Vorjahr. Dies entspricht ungefähr 2,1 kW für jede Person in China; dies ist das erste Mal, dass die installierte Erzeugungskapazität Chinas die Schwelle von 2 kW/Person überschreitet. Zum Vergleich: Der Anstieg der installierten Kapazität weltweit, ohne China, war viel geringer, und dies ist einer der Gründe, warum chinesische Transformatorenhersteller einen Großteil der globalen Produktionsleistung ausmachten.
| Erzeugungstyp | Installierte Kapazität (Ende 2023) | Jahr für Jahr | Anteil am Gesamt |
|---|---|---|---|
| Gesamt | 922 GW | +14.0% | 100% |
| Thermisch (inkl. Kohle) | 391 GW | +4.2% | 47.6% |
| – Kohle | 165 GW | +3.4% | 39.9% |
| Wasserkraft | 422 GW | +2.0% | 14.5% |
| Wind (netzgekoppelt) | 441 GW | +20.7% | 15.1% |
| Solar PV (netzgekoppelt) | 610 GW | +55.5% | 20.9% |
| Kernenergie | 57 GW | +2.4% | 1.9% |
Es ist wichtig, sich auf zwei Statistiken zu konzentrieren. Mit der Kombination aus Solar- und Windenergie erreichten sie 1.050 GW und überschritten damit 1 TW. Die Anzahl der Solarsysteme zeigte einen Anstieg von 217 GW innerhalb eines Jahres. Alle oben genannten Wind- und Solaranlagen benötigen Hochspannungstransformatoren und alle ihre Anschlüsse benötigen Einspeiseschaltanlagen, weshalb wir die Bedarfsindikatoren der CEC für Geräte als Maß für die Gesamtnachfrage nach Transformatorenbestellungen weltweit verwenden können.
Erzeugungsmix: Wind und Solar liefern das Wachstum
Die installierte Kapazität zeigt, was China baut; die Erzeugung zeigt, was das System tatsächlich liefert. Die Gesamterzeugung im Jahr 2023 betrug 9.456 TWh, ein Anstieg von 6,9%, und die Form dieses Wachstums ist die Geschichte des Energiewandels in einer Tabelle.
| Erzeugungstyp | Ausgabe 2023 (TWh) | Jahr für Jahr | Anteil am Gesamt |
|---|---|---|---|
| Gesamt | 9,456 | +6.9% | 100% |
| Thermisch | 6,266 | +6.4% | 66.3% |
| Wasserkraft | 1,286 | -4.9% | 13.6% |
| Wind | 886 | +16.2% | 9.4% |
| Solar | 584 | +36.7% | 6.2% |
| Kernenergie | 435 | +4.1% | 4.6% |
Die Kombination aus Wind- und Solarenergie hat die gesamte Energieausgabe um 280 TWh erhöht, was 46,1% des gesamten Anstiegs der Energieerzeugung entspricht. Dennoch macht die thermische Energie weiterhin 66% der gesamten Stromproduktion im Land aus, da Kohle weiterhin eine zuverlässige und verfügbare Energiequelle ist. Diese einzigartige Situation des Wachstums erneuerbarer Energien bei gleichzeitiger Abhängigkeit von Kohle erklärt, warum China sowohl moderne Transformatoren, die mit erneuerbaren Energiequellen arbeiten, als auch traditionelle thermische Kraftwerke gleichzeitig nutzt.
Anteil an nicht-fossilen Energien überschreitet 50%: Ein struktureller Wandel
Erstmals im Jahr 2023 machten nicht-fossile Brennstoffe mehr als 50% der gesamten installierten Kapazität Chinas mit 53,9% aus. Die CEC glaubt, dass dies mit dem Ziel der Erreichung des Höchststands der Kohlenstoffemissionen vor 2030 und der Erreichung der Kohlenstoffneutralität bis 2060 verbunden ist. In Bezug auf die Nachfrage nach Kapazität ist die Erklärung klar: Ein Wachstum von einem Prozent der Energie aus nicht-fossilen Quellen bedeutet mehr Kapazität der Netzverbindungen, mehr Blindleistungskompensation und mehr Energiespeicherung, als das entsprechende Wachstum konventioneller Energie bedeuten würde.
Der Prozess des besseren Verständnisses der Situation wird durch zwei zusätzliche Punkte unterstützt. Erstens ist der Kohleanteil der insgesamt installierten Kapazität auf 39,9% gesunken. Zweitens wurden im Jahr 2023 Solarparks nur 1286 Stunden genutzt, was auf einen Anstieg des Kürzungsdrucks in einigen Regionen Chinas hinweist. Angesichts der oben genannten Fakten hat die CEC beschlossen, Investitionen in Netzanschlüsse für Verteilungsleitungen zu konzentrieren, während rund 55% der Ausgaben für Stromnetze im Bereich der 110 kV und darunter zugewiesen wurden.
Die Prognose für 2024: 3,25 TW bis zum Jahresende
Der im Januar 2024 veröffentlichte Prognosebericht erwartete, dass China bis Ende 2024 mehr als 3.250 GW an installierter Energieerzeugungskapazität erreichen wird, was einem Anstieg von 12% entspricht, während mehr als 300 GW neuer Projekte ebenfalls in Betrieb genommen werden – von denen mehr als 200 GW erneuerbare Ressourcen sein werden. Die Prognose zeigt, dass der Anteil nicht-fossiler Energien im Energiemix voraussichtlich etwa 57% erreichen wird, Windenergie bei 530 GW stehen wird, während Solarenergie die 780 GW-Marke erreichen wird, wenn beide Quellen die Gesamtkapazität der Kohleenergien übertreffen können.
| Maß | 2023 Tatsächlich | 2024 Prognose (CEC) |
|---|---|---|
| Gesamt installierte Kapazität | 922 GW | ~3.250 GW |
| Anteil nicht-fossiler Energien | 53.9% | ~57% |
| Installierte Windenergie | 441 GW | ~530 GW |
| Installierte Solarenergie | 610 GW | ~780 GW |
| Stromverbrauch | 9,22 Billionen kWh | ~9,8 Billionen kWh (+6%) |
| Spitzenlast | 1,345 Milliarden kW | ~1,45 Milliarden kW |
Die wichtigen Daten für Käufer von Geräten sind der Energieverbrauch, der etwa 9,8 Billionen kWh betrug, ein Anstieg von 6%. Dieses Wachstum wurde mit der Hochtechnologie-Industrie, EV-Ladeeinrichtungen (die um 78,1% im Jahresvergleich gewachsen sind) und Solar- oder Batteriefertigungsanlagen in Verbindung gebracht. Daher sollte, wenn der Energieverbrauch um 6% steigt, das Wachstum der Verteilungskapazität nicht geringer sein, und das Auftragsbuch für Transformatoren sollte dieses Wachstum in der Kapazität berücksichtigen.
Netzinvestitionen und die Nachfrage nach Transformatoren
Beide Berichte stimmen in der Beschleunigung der Netzinvestitionen überein. Im Jahr 2023 investierten große Energieunternehmen insgesamt 1.550,2 Milliarden RMB, ein Anstieg von 24,7%. Die Investitionen in die Stromerzeugung betrugen 1.022,5 Milliarden RMB, während die Investitionen in den Netzbau 527,7 Milliarden RMB betrugen, ein Anstieg von 5,4%. Die Übertragungsinfrastruktur folgte den Trends: 919.667 km Leitungen mit einer Spannung von 220 kV und mehr und 5.424 GVA Transformatorenkapazität mit einer Spannung von 220 kV und mehr, wobei letzterer um 5,7% zunahm.
| Netzmaß (Ende 2023) | Wert | Jahr für Jahr |
|---|---|---|
| 220 kV+ Übertragungsleitungen | 667 km | +4.6% |
| 220 kV+ Transformatorenkapazität | 424 GVA | +5.7% |
| Überregionale Stromübertragung | 849,7 TWh | +9.7% |
| Investitionen in den Netzbau | 527,7 Milliarden RMB | +5.4% |
| Anteil der Netz-Ausgaben bei 110 kV und darunter | 55% | – |
Der Anstieg von 5,7% in der Transformatorenkapazität von 220 kV und mehr bedeutet ein klares Signal an die Käufer von Schwerlasttransformatoren. Die 55% des Gewichts zugunsten von 110 kV und darunter zeigt die Nachfrage nach Verteilungstransformatoren an. Die Investitionen im Verteilungssektor im Versorgungsbereich in China sind hoch, um verteilte Solar- und Elektrofahrzeug-Ladebelastungen zu integrieren, und in diesem Segment steht noch Produktionskapazität zur Verfügung.
Was diese Zahlen für Transformatorenkäufer bedeuten
Die Berichte, die aus einer Beschaffungs-Perspektive analysiert wurden, ergeben fünf wichtige Schlussfolgerungen:
Anhaltend hohe Nachfrage bis 2025. Es wird geschätzt, dass die Nachfrage im Jahr 2024 300 GW installierte Kapazität überschreiten wird, was gute Nachrichten für die kontinuierliche Produktion von Aufwärtstransformatoren, Mittelspannungs- (MV) und Niederspannungs- (LV) Schaltanlagen sowie Ausrüstungen zur Integration von Energiespeichertechnologien bedeutet.
Verteilungstransformatoren gewinnen im Volumenwettbewerb. Mit über 55% an Investitionen, die auf bereits gebaute Netze mit Spannungsniveaus unter 110 kV abzielen, werden Verteilungstransformatoren, hauptsächlich Einheiten mit einer Leistung von 100 kVA bis 2.500 kVA, sowohl in ölgetauchten als auch in trockenen Versionen, voraussichtlich bis mindestens 2025 keine Nachfragerückgänge erleben.
Kapazitätsengpässe beeinflussen große Leistungstransformatoren. Mit einem installierten Bestand von 5.424 GVA und einem erwarteten jährlichen Wachstum von 5.7% haben Hochspannungstransformatoren enge Produktionsslots.
Energiespeicherung erfordert neue Spezifikationen. Mit der Integration von Batterien in Systeme erfordert der bidirektionale Energiefluss Transformatoren mit neuen Effizienzanforderungen und besseren Überlastmerkmalen.
Die Preise sind durch strukturellen und nicht zyklischen Druck gekennzeichnet. In Kombination mit Kupferpreisen und Kosten für spezielle Stahlarten verhindern enge Auftragsbücher, dass die Preise unter bestimmte Niveaus fallen.
Um realistisch zu budgetieren, sollten die aktuellen FOB-Preise in China berücksichtigt werden, die von $2.500 bis $5.000 für einen 100 kVA ölgetauchten Verteilungstransformator, von $8.000 bis $15.000 für eine 315 kVA Einheit und von $15.000 bis $30.000 für einen 1.000 kVA Transformator reichen. Trockene Transformatoren sind um 20-35% teurer als ölgetauchte Einheiten, während die erwarteten Produktionsvorlaufzeiten für einen Standardtransformator von 8 bis 16 Wochen und für einen Leistungstransformator mit einer Spannung über 110 kV von 20 bis 40 Wochen reichen, abhängig von der Auslastung der Fabrik.
Globale Auswirkungen: Preise, Vorlaufzeiten und Energiespeicherung
Chinas Produktion von Transformatoren macht etwa zwei Drittel aller produzierten Transformatoren aus, was sicherstellt, dass der inländische Bau große Auswirkungen auf den globalen Markt haben wird. Der Marktbericht stellte fest, dass die Situation mit den Daten in der Veröffentlichung der CEC übereinstimmte, einschließlich steigender Preise für kornorientierten Siliziumstahl, voll ausgelasteter Produktionslinien und angespannten Fristen für große Geräte.
Was die zweite Auswirkung auf das Stromspeichersystem im Zusammenhang mit dem Rekordwachstum der Solarenergie in China betrifft, deuten die Anzeichen darauf hin, dass es notwendig ist, ein System zu haben, das zusätzliche Energie zur Mittagszeit nutzt. Im Gegenzug hat jedes Batteriespeichersystem seinen eigenen LV- und MV-Schnittstellentransformator, der die speziellen Anforderungen im Zusammenhang mit der Bidirektionalität der Operationen erfüllen sollte.
Hersteller, die den Ausbau unterstützen
Unternehmen, die von der Nachfrage profitieren, unterteilen sich in die üblichen Wichtigkeitsstufen. Unternehmen, die weltweit bekannt sind wie Hitachi Energy, Siemens und ABB, sind in der Herstellung von hochwertigen Transformatoren mit hohen Testqualifikationen und Fachkenntnissen in ihren Ingenieurprojekten tätig. In der Zwischenzeit ist Schneider Electric im Bereich der Niederspannungstransformatoren und digitalen Netzwerke aktiv. Die meisten Produkte werden in China hergestellt, z.B. TBEA, Baoding Tianwei und China XD Group, deren Produktion auf den Binnenmarkt und Exporte ausgerichtet ist und auf hohen Produktivitätsraten basiert.
| Hersteller | Stärken | Typisches Produktsortiment |
|---|---|---|
| Hitachi Energie | Hochspannungs-, HVDC-, Premium-Leistungstransformatoren | 40-500 MVA, bis zu 800 kV Klasse |
| Siemens | Globales Servicenetzwerk, digitale Transformatoren | Verteilung zur 500 MVA-Klasse |
| ABB | Breites LV/MV-Portfolio, Automatisierungsintegration | Verteilung, pad-mounted, trocken |
| Schneider Electric | LV-Schaltanlagen, EcoStruxure digitale Plattform | Verteilungstransformatoren, LV-Baugruppen |
| TBEA | Große Leistungstransformatoren, Exportvolumen | Bis zu 1.000 kV-Klasse |
| Jiangsu Subian Electric Power | IEC 60076-zertifiziert, wettbewerbsfähige Preise, flexible Lieferzeiten | 50 kVA-40 MVA, ölgetaucht und trocken |
Die Lücke wird von den mittelständischen chinesischen Produzenten gefüllt, die für diejenigen Importeure IEC 60076-zertifizierte Einheiten und zugehörige Testdokumentationen benötigen, aber nicht bereit sind, die von den führenden globalen Anbietern verlangten Premiumpreise zu zahlen. Jiangsu Subian Electric Power Company ist ein Beispiel für einen solchen Produzenten, der in der Provinz Jiangsu registriert ist und Transformatoren nach Asien, Afrika, dem Nahen Osten und Lateinamerika exportiert. Das Unternehmen liefert Verteilungs- und Mittelspannungstransformatoren mit klaren Spezifikationen der Komponenten in einem Zeitrahmen von 8-16 Wochen.
Häufig gestellte Fragen
Wie hoch war Chinas installierte Kapazität und Erzeugung im Jahr 2023?
China beendete 2023 mit 2.922 GW installierter Kapazität, ein Anstieg von 14,0%, und erzeugte 9.456 TWh Strom, ein Anstieg von 6,9%. Die nicht-fossile Kapazität erreichte zum ersten Mal 53,9% des Gesamtvolumens, und Wind plus Solar erreichten zusammen 1.050 GW. Der Stromverbrauch betrug 9,22 Billionen kWh, ein Anstieg von 6,7%.
Wie schnell baut China Solar- und Windkapazitäten aus?
Solar hat 2023 einen Rekord von 217 GW hinzugefügt, ein Anstieg von 55,5% auf 610 GW, während Wind um 20,7% auf 441 GW wuchs. Die CEC erwartet 2024 weitere 200+ GW neuer Energiekapazität, was Wind auf etwa 530 GW und Solar auf etwa 780 GW bis zum Jahresende bringen würde, zu einem Zeitpunkt, an dem Wind plus Solar die Kohle in installierten Begriffen übersteigt.
Was bedeuten diese Berichte für die Preise und Lieferzeiten von Transformatoren?
Der anhaltende Ausbau hält die Produktionskapazität eng. Budgetieren Sie $2.500-$5.000 für einen 100 kVA Verteilungstransformator und $15.000-$30.000 für 1.000 kVA FOB China, mit 8-16 Wochen Lieferzeiten für Standardeinheiten. 110 kV-Klasse Leistungstransformatoren benötigen länger, typischerweise 20-40 Wochen, aufgrund überfüllter Hochspannungsproduktionsslots.
Warum ist die Investition in das Stromnetz für Energiespeicherprojekte wichtig?
Chinas Netzbetreiber gaben 2023 527,7 Milliarden RMB aus, wobei 55% in das Verteilernetz von 110 kV und darunter flossen, teilweise um verteilte Solarenergie, EV-Ladestationen (ein Anstieg von 78,1%) und Batteriespeicher zu integrieren. Speicherprojekte benötigen Transformatoren, die für bidirektionalen Fluss, breitere Abgriffbereiche und harmonische Toleranz ausgelegt sind, und sie gehören zu den am schnellsten wachsenden Beschaffungskategorien.
Erweitert China weiterhin die Kohlekraft?
Ja, aber langsam. Die Kohlekapazität erreichte 2023 1.165 GW, ein Anstieg von nur 3,4%, und ihr Anteil fiel zum ersten Mal unter 40%. Kohle produzierte 2023 immer noch fast 60% an Erzeugung, sodass sie das Rückgrat der Zuverlässigkeit bleibt, während die nicht-fossile Kapazität wächst, aber jedes successive Jahr verschiebt das Gleichgewicht weiter in Richtung erneuerbare Energien.
Referenzen
- China Electricity Council (CEC) – Herausgeber des China Electric Power Industry Annual Development Report 2024 und der Prognose für Angebot und Nachfrage 2023-2024, Quelle aller oben genannten Kapazitäts- und Erzeugungsstatistiken.
- Nationale Energieverwaltung (NEA) – Chinas Energie-Regulierungsbehörde, die die zugrunde liegenden monatlichen und jährlichen Statistiken zur installierten Kapazität und Erzeugung veröffentlicht.
- IEA Elektrizität 2024 – Unabhängige Analyse und Prognose der globalen Stromnachfrage, erneuerbaren Energien und Netzinvestitionen, nützlich zur Überprüfung der CEC-Daten.
- IEA: Länderprofil China – Internationaler Kontext zu Chinas Energiewende und seinem Anteil an der globalen Herstellung von Energieanlagen.
- IEC 60076-1: Leistungstransformatoren – Allgemeines – Der internationale Standard, gegen den Transformatoren, die für den chinesischen Ausbau und die Exportmärkte geliefert werden, typgeprüft werden.
- Energy Institute Statistische Übersicht über die Weltenergie – Globale Energiedaten einschließlich Chinas Erzeugungsmix, für den Vergleich zwischen Märkten.
- Jiangsu Subian Electric Power – IEC 60076-zertifizierter chinesischer Transformatorenhersteller, der Verteilungs- und Leistungstransformatoren an internationale Käufer liefert.
Fazit
Beide CEC-Berichte bieten einen Überblick, der alle Veränderungen in den wirtschaftlichen und industriellen Bereichen Chinas in Einklang bringt. Laut diesen Berichten hat China bis Ende 2023 2.922 MW hinzugefügt und erwartet, dass die Zahl bis Ende 2024 3.250 MW erreicht, während der Anteil erneuerbarer Quellen erstmals 50% der gesamten Stromerzeugungsstruktur überschreitet. Wind- und Solarenergie sowie das System, das für ihre Verbindung verantwortlich ist, sind die treibende Kraft hinter Transformatoren, Energieanlagen und Stromspeichermaschinen, die die Energieversorgungsinfrastruktur schaffen und folglich die Nachfrage nach Käufen in alle Länder lenken, die nach Transformatoren und Schaltern für Kraftwerke suchen.
Was die effektiven Empfehlungen für Kunden betrifft, können sie einfach sein. Es ist notwendig, die Kosten für Transformatoren zu bestimmen, die Hersteller bereit sind, in China zu verkaufen, die von 1.000 bis 2.500 für 100 kVA bis 15.000 und mehr für 1.000 kVA reichen. Darüber hinaus muss das Unternehmen Einschränkungen für die Lieferanten auferlegen, die Zertifizierungsdokumente für ihre Produkte und Lieferpläne haben. Jiangsu Subian Electric Power ist einer der Lieferanten von IEC 60076-zertifizierten Transformatoren mit Garantien, die Transparenz in den Spezifikationen seiner Maschinen bieten.