


Um indivíduo em uma posição de gerente lidando com compras em Lagos enfrenta uma decisão importante sobre a assinatura de um contrato para transformadores de distribuição que dura pelos próximos dois anos. Além disso, um profissional de Jacarta toma uma decisão semelhante sobre a compra de equipamentos de subestação. Ambos os funcionários recebem a mesma informação de que a China está aumentando suas operações de produção de energia e grandes pedidos para fabricação de transformadores já começaram a aparecer como prazos de entrega.
Para distinguir informações relevantes do ruído desnecessário, o CEC (Conselho de Eletricidade da China) fornece ao público dois documentos importantes relacionados ao desenvolvimento da energia elétrica na China.
O artigo apresenta uma análise abrangente dos documentos emitidos pelo CEC, incluindo o Relatório Anual de Desenvolvimento da Indústria de Energia Elétrica da China 2024 e o Relatório de Análise e Previsão da Situação de Oferta-Demanda de Eletricidade Nacional 2023-2024 e foca nos principais números que são cruciais para a tomada de decisões de compra. No relatório, o público encontrará informações sobre a capacidade instalada e a estrutura de geração da eletricidade, as previsões emitidas pelo CEC em 2024, os investimentos em infraestrutura feitos pela China e o significado relevante de todos esses números para o preço e os termos de entrega.
Os Dois Relatórios: O Que São e Quem os Publica
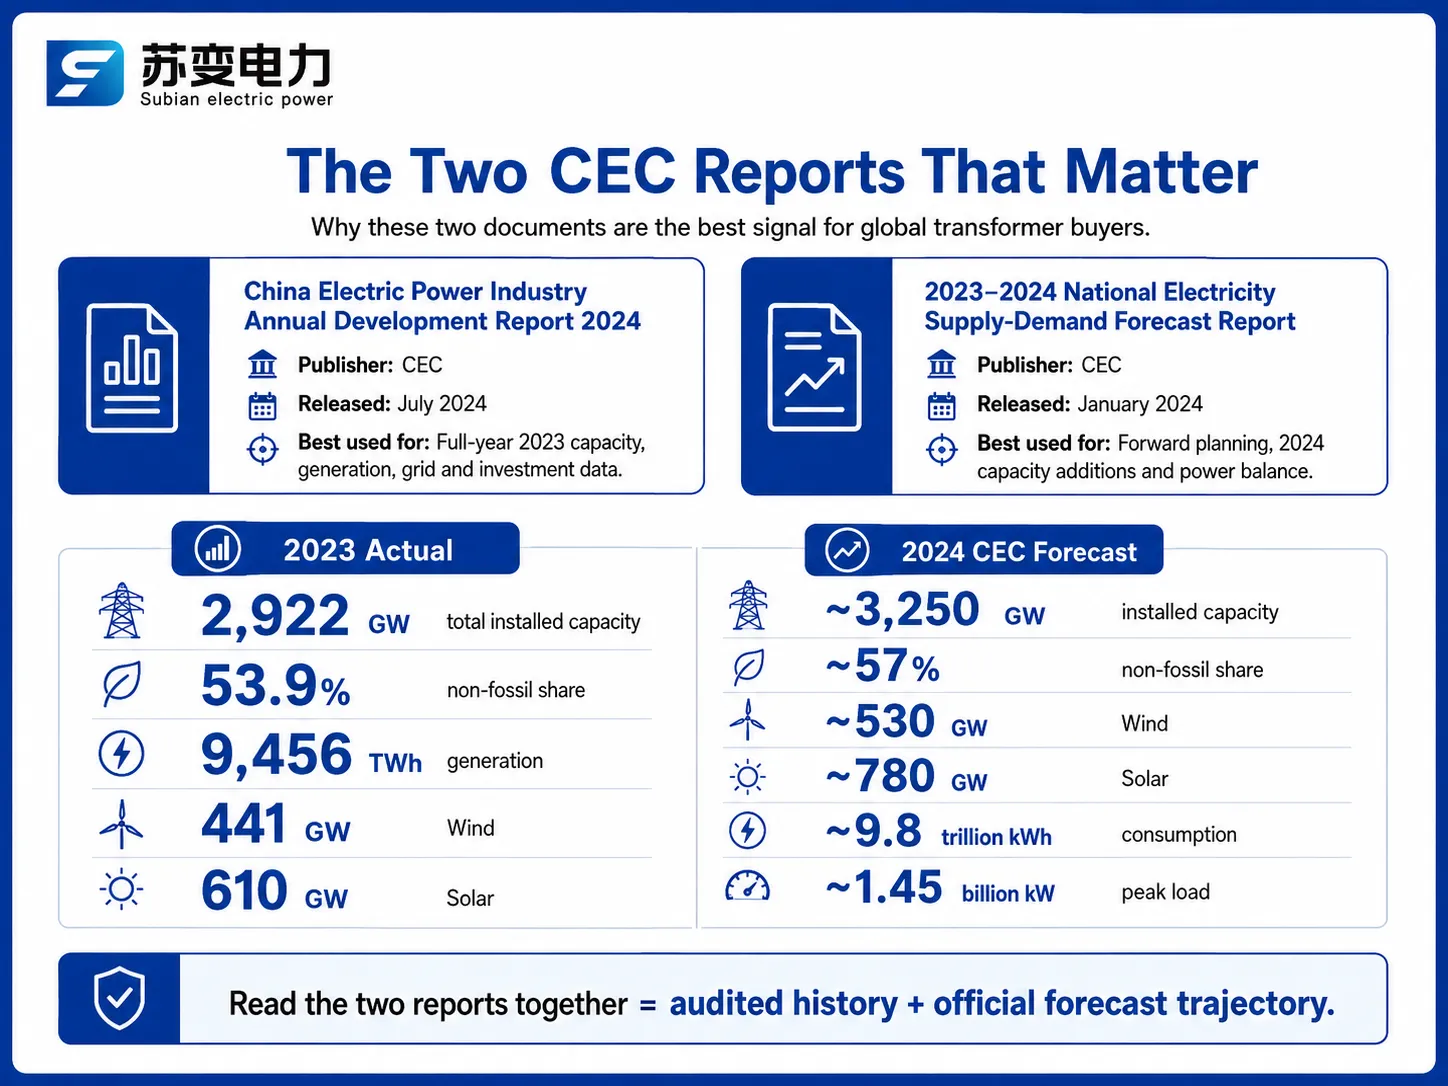
A cada ano, o CEC, a maior associação da indústria de energia da China, publica dois relatórios-chave. O primeiro, o Relatório Anual de Desenvolvimento da Indústria de Energia Elétrica da China, é lançado por volta da metade do ano. Ele resume as estatísticas do ano anterior, incluindo capacidades instaladas e de geração, comprimento das linhas de energia, capacidade das subestações e fluxos de investimento. O relatório mais recente para 2024 foi publicado em julho de 2024, contendo informações confiáveis para 2023.
O segundo relatório é o Relatório de Análise e Previsão da Situação de Oferta-Demanda de Eletricidade Nacional. Este relatório é publicado todo mês de janeiro e cobre previsões feitas para os anos seguintes. O relatório mais recente foi lançado em 30 de janeiro de 2024 e continha previsões sobre consumo de eletricidade, adição de capacidade e o equilíbrio entre oferta e demanda para os meses de verão e inverno. Quando ambos os relatórios são analisados juntos, eles fornecem um detalhamento e previsões futuras que um comprador precisa.
| Relatório | Editor & Data | Abrange | Melhor Usado Para |
|---|---|---|---|
| Relatório Anual de Desenvolvimento da Indústria de Energia Elétrica da China 2024 | CEC, julho de 2024 | Capacidade, geração, rede, investimento do ano completo de 2023 | Referências históricas, confirmação de tendências |
| Relatório de Previsão da Situação de Oferta-Demanda de Eletricidade Nacional 2023-2024 | CEC, janeiro de 2024 | Revisão de 2023 + consumo, capacidade, equilíbrio de 2024 | Planejamento futuro, dimensionamento da demanda |
Capacidade Instalada em 2023: 2,9 TW e Contando
O principal número destacado no relatório anual é o da capacidade de geração instalada de 2.922 GW ao final de 2023, um aumento de 14,0% em relação ao ano anterior. Isso equivale a aproximadamente 2,1 kW para cada pessoa na China; esta é a primeira vez que a capacidade de geração instalada da China ultrapassa o limite de 2 kW/pessoa. Para fins de comparação, o aumento na capacidade instalada em todo o mundo, excluindo a China, foi muito menor, e essa é uma das razões pelas quais os fabricantes de transformadores chineses representaram a maior parte da produção manufatureira global.
| Tipo de Geração | Capacidade Instalada (final de 2023) | Ano a Ano | Participação do Total |
|---|---|---|---|
| Total | 922 GW | +14.0% | 100% |
| Térmica (incl. carvão) | 391 GW | +4.2% | 47.6% |
| – Carvão | 165 GW | +3.4% | 39.9% |
| Hidrelétrica | 422 GW | +2.0% | 14.5% |
| Eólica (conectada à rede) | 441 GW | +20.7% | 15.1% |
| Solar FV (conectada à rede) | 610 GW | +55.5% | 20.9% |
| Nuclear | 57 GW | +2.4% | 1.9% |
É importante focar em duas estatísticas. Com a combinação de solar e eólica, eles alcançaram 1.050 GW, ultrapassando 1 TW. O número de sistemas solares mostrou um aumento de 217 GW em um ano. Todas as estações eólicas e solares acima mencionadas precisam de transformadores elevadores e todas as suas conexões precisam de equipamentos de manobra de alimentação, por isso podemos usar os indicadores de demanda de equipamentos da CEC como uma medida da demanda geral por pedidos de transformadores em todo o mundo.
Mistura de Geração: Eólica e Solar Impulsionam o Crescimento
A capacidade instalada informa o que a China está construindo; a geração informa o que o sistema realmente entrega. A geração total em 2023 foi de 9.456 TWh, um aumento de 6,9%, e a forma desse crescimento é a história da transição energética em uma tabela.
| Tipo de Geração | Produção 2023 (TWh) | Ano a Ano | Participação do Total |
|---|---|---|---|
| Total | 9,456 | +6.9% | 100% |
| Térmica | 6,266 | +6.4% | 66.3% |
| Hidrelétrica | 1,286 | -4.9% | 13.6% |
| Eólica | 886 | +16.2% | 9.4% |
| Solar | 584 | +36.7% | 6.2% |
| Nuclear | 435 | +4.1% | 4.6% |
A combinação de energia eólica e solar aumentou a produção total de energia em 280 TWh, o que representa 46,1% do aumento total na geração de energia. No entanto, a térmica ainda representa 66% da produção total de energia no país, uma vez que o carvão continua sendo uma fonte de energia confiável e disponível. Essa situação única de crescimento em energia renovável enquanto se depende do carvão fornece a explicação de por que a China está utilizando tanto transformadores modernos que operam com fontes de energia renovável quanto instalações térmicas tradicionais ao mesmo tempo.
Participação Não-Fossil Ultrapassa 50%: Uma Mudança Estrutural
Pela primeira vez em 2023, os combustíveis não fósseis representaram mais de 50% da capacidade instalada total da China, com 53,9%. A CEC acredita que isso está conectado ao objetivo de pico de emissão de carbono antes de 2030 e à neutralidade de carbono até 2060. Em termos de demanda por capacidade, a explicação é clara: um crescimento de um por cento da energia proveniente de fontes não fósseis significa mais capacidade das interconexões da rede, mais compensação de potência reativa e mais armazenamento de energia do que o crescimento equivalente da energia convencional significaria.
O processo de melhor compreensão da situação é auxiliado por dois pontos adicionais. Primeiro, a participação do carvão na capacidade instalada total diminuiu para 39,9%. Em segundo lugar, em 2023, as usinas solares foram utilizadas por apenas 1286 horas, o que indica um aumento das pressões de restrição em algumas áreas da China. Diante dos fatos mencionados acima, o CEC decidiu concentrar investimentos em conexões de rede para linhas de distribuição, enquanto cerca de 55% de despesas em redes de energia foram alocadas no campo das redes de 110 kV e abaixo.
A Previsão de 2024: 3,25 TW até o Final do Ano
O relatório de previsão publicado em janeiro de 2024 antecipou que a China alcançará mais de 3.250 GW em termos de capacidade de energia instalada até o final de 2024, representando um aumento de 12%, enquanto mais de 300 GW de novos projetos também serão comissionados – mais de 200 GW dos quais serão recursos renováveis. A projeção mostra que a participação da energia não fóssil na matriz energética deve atingir aproximadamente 57%, a energia eólica deve ficar em 530 GW, enquanto a energia solar alcançará a marca de 780 GW, quando ambas as fontes poderão superar a capacidade total das energias de carvão.
| Métrica | 2023 Real | Previsão 2024 (CEC) |
|---|---|---|
| Capacidade instalada total | 922 GW | ~3.250 GW |
| Participação não fóssil | 53.9% | ~57% |
| Eólica instalada | 441 GW | ~530 GW |
| Solar instalada | 610 GW | ~780 GW |
| Consumo de eletricidade | 9,22 trilhões de kWh | ~9,8 trilhões kWh (+6%) |
| Carga de pico | 1,345 bilhões kW | ~1,45 bilhões kW |
Os dados importantes para compradores de equipamentos são o consumo de energia, que totalizou aproximadamente 9,8 trilhões kWh, um aumento de 6%. Esse crescimento está relacionado às indústrias de manufatura de alta tecnologia, instalações de carregamento de veículos elétricos (que cresceram 78,1% ano a ano) e usinas de energia solar ou de fabricação de baterias. Portanto, se o consumo de energia aumentar em 6%, o crescimento na capacidade de distribuição não deve ser menor do que isso, e o livro de pedidos para transformadores deve incluir esse crescimento na capacidade.
Investimento em Rede e o Motor de Demanda por Transformadores
Ambos os relatórios concordam sobre a aceleração dos investimentos em redes. Em 2023, as principais empresas de energia investiram coletivamente RMB 1.550,2 bilhões, um aumento de 24,7%. Os investimentos em geração de energia foram de RMB 1.022,5 bilhões, enquanto os investimentos em construção de redes foram de RMB 527,7 bilhões, um aumento de 5,4%. A infraestrutura de transmissão seguiu as tendências: 919.667 km de linhas com tensão de 220 kV e acima e 5.424 GVA de capacidade de transformadores com tensão de 220 kV e acima, este último aumentando em 5,7%.
| Métrica da Rede (final de 2023) | Valor | Ano a Ano |
|---|---|---|
| Linhas de transmissão de 220 kV+ | 667 km | +4.6% |
| Capacidade de transformadores de 220 kV+ | 424 GVA | +5.7% |
| Transferência de energia entre regiões | 849,7 TWh | +9.7% |
| Investimento em construção de rede | RMB 527,7 bilhões | +5.4% |
| Participação do gasto em rede em 110 kV e abaixo | 55% | – |
O aumento de 5,7% na capacidade de transformadores de 220 kV e acima significa um sinal claro para os compradores de transformadores pesados. Os 55% de peso a favor de 110 kV e abaixo significam a demanda por transformadores de distribuição. Os investimentos no setor de distribuição no negócio de utilidade na China são altos para integrar cargas de energia solar distribuída e de carregamento de veículos elétricos, e neste segmento ainda há capacidade de fabricação disponível.
O que Esses Números Significam para Compradores de Transformadores
Os relatórios analisados do ponto de vista de compras resultam em cinco conclusões principais:
Demanda alta contínua até 2025. Estima-se que a demanda em 2024 excederá 300 GW de capacidade instalada, o que significa boas notícias para a produção contínua de transformadores elevadores, equipamentos de média tensão (MV) e baixa tensão (LV), e equipamentos para integração de tecnologias de armazenamento de energia.
Transformadores de distribuição vencem na competição de volume. Com mais de 55% de investimentos direcionados a redes já construídas com níveis de tensão abaixo de 110 kV, transformadores de distribuição, principalmente unidades com potência de 100 kVA a 2.500 kVA, tanto em versões imersas em óleo quanto secas, provavelmente não experimentarão uma queda na demanda pelo menos até 2025.
Restrições de capacidade impactam transformadores de grande potência. Com a base instalada totalizando 5.424 GVA e crescimento anual esperado de 5,7%, transformadores de alta tensão têm slots de produção apertados.
O armazenamento de energia exige novas especificações. Com baterias sendo integradas aos sistemas, o fluxo de energia bidirecional requer transformadores com novos requisitos de eficiência e melhores características de sobrecarga.
Os preços são caracterizados por pressão estrutural em vez de cíclica. Combinados com os preços do cobre e os custos de tipos especiais de aço, livros de pedidos apertados impedem que os preços caiam abaixo de certos níveis.
Para orçar de forma realista, deve-se considerar os preços atuais FOB China variando de $2.500 a $5.000 para um transformador de distribuição imerso em óleo de 100 kVA, de $8.000 a $15.000 para uma unidade de 315 kVA, e de $15.000 a $30.000 para um transformador de 1.000 kVA. Transformadores do tipo seco são precificados em 20-35% a mais do que unidades imersas em óleo, enquanto os prazos de produção esperados variam de 8 a 16 semanas para um transformador padrão e de 20 a 40 semanas para um transformador de potência com tensão acima de 110 kV, dependendo da carga da fábrica.
Impacto Global: Preços, Prazos de Entrega e Armazenamento de Energia
A produção de transformadores da China representa cerca de dois terços de todos os transformadores produzidos, o que garante que a construção doméstica terá um grande impacto no mercado global. O mercado relatou que a situação coincidiu com os dados da publicação do CEC, incluindo o aumento dos preços do aço silício orientado a grão, linhas de produção em plena capacidade e prazos apertados para grandes dispositivos.
Quanto ao segundo impacto no sistema de armazenamento de eletricidade em conexão com o crescimento recorde da energia solar na China, os sinais indicam que é necessário ter um sistema que utilize energia adicional ao meio-dia. Por sua vez, todos os sistemas de armazenamento de energia em bateria possuem seu transformador de interface LV e MV individual que deve atender aos requisitos especiais relacionados à bidirecionalidade das operações.
Fabricantes Fornecendo a Construção
As empresas que estão se beneficiando da demanda se dividem nos níveis habituais de importância. Empresas renomadas em todo o mundo, como Hitachi Energy, Siemens e ABB, estão envolvidas na fabricação de transformadores de alta qualidade com altas qualificações de testes e expertise em seus projetos de engenharia. Enquanto isso, a Schneider Electric atua em transformadores de baixa tensão e redes digitais. A maioria dos produtos é fabricada na China, por exemplo, TBEA, Baoding Tianwei e China XD Group, cuja produção é direcionada ao mercado doméstico e exportações e é baseada em altas taxas de produtividade.
| Fabricante | Pontos Fortes | Linha de Produtos Típica |
|---|---|---|
| Hitachi Energy | Transformadores de potência de alta tensão, HVDC, premium | 40-500 MVA, até classe de 800 kV |
| Siemens | Rede de serviços global, transformadores digitais | Distribuição até classe de 500 MVA |
| ABB | Ampla carteira LV/MV, integração de automação | Distribuição, montados em pad, tipo seco |
| Schneider Electric | Equipamentos de manobra LV, plataforma digital EcoStruxure | Transformadores de distribuição, montagens LV |
| TBEA | Transformadores de grande potência, volume de exportação | Até classe de 1.000 kV |
| Jiangsu Subian Electric Power | Certificado IEC 60076, preços competitivos, prazos de entrega flexíveis | 50 kVA-40 MVA, imersos em óleo e tipo seco |
A lacuna é preenchida pelos produtores chineses de médio porte para aqueles importadores que requerem unidades certificadas pela IEC 60076 e documentação de teste associada, mas não podem pagar os preços premium cobrados pelos principais players globais. A Jiangsu Subian Electric Power Company é um exemplo de tal produtor registrado na Província de Jiangsu, exportando transformadores para a Ásia, África, Oriente Médio e América Latina. A empresa fornece transformadores de distribuição e de média potência com especificações claras de componentes em um prazo de 8-16 semanas.
Perguntas Frequentes
Qual era a capacidade instalada e a geração da China em 2023?
A China terminou 2023 com 2.922 GW de capacidade instalada, um aumento de 14,0%, e gerou 9.456 TWh de eletricidade, um aumento de 6,9%. A capacidade não fóssil atingiu 53,9% do total pela primeira vez, e a energia eólica mais solar chegou a 1.050 GW combinados. O consumo de eletricidade foi de 9,22 trilhões de kWh, um aumento de 6,7%.
Quão rápido a China está adicionando capacidade solar e eólica?
A energia solar adicionou um recorde de 217 GW em 2023, um aumento de 55,5% para 610 GW, enquanto a energia eólica cresceu 20,7% para 441 GW. A CEC espera mais de 200 GW de nova capacidade de energia em 2024, levando a energia eólica a cerca de 530 GW e a solar a cerca de 780 GW até o final do ano, momento em que a energia eólica mais solar supera o carvão em termos instalados.
O que esses relatórios significam para os preços e prazos de entrega de transformadores?
A construção sustentada mantém a capacidade de fabricação apertada. Orce $2.500-$5.000 para um transformador de distribuição de 100 kVA e $15.000-$30.000 para 1.000 kVA FOB China, com prazos de entrega de 8-16 semanas para unidades padrão. Transformadores de potência de classe 110 kV levam mais tempo, tipicamente 20-40 semanas, devido à concorrência nas slots de produção de alta tensão.
Por que o investimento em rede é importante para projetos de armazenamento de energia?
Os operadores de rede da China gastaram RMB 527,7 bilhões em 2023, com 55% indo para a rede de distribuição de 110 kV e abaixo, em parte para integrar energia solar distribuída, carregamento de veículos elétricos (aumento de 78,1%) e armazenamento de bateria. Projetos de armazenamento precisam de transformadores classificados para fluxo bidirecional, faixas de tap mais amplas e tolerância a harmônicos, e estão entre as categorias de aquisição que mais crescem.
A China ainda está expandindo a energia a carvão?
Sim, mas lentamente. A capacidade de carvão atingiu 1.165 GW em 2023, um aumento de apenas 3,4%, e sua participação caiu abaixo de 40% pela primeira vez. O carvão ainda produziu quase 60% de geração em 2023, portanto, continua sendo a espinha dorsal da confiabilidade enquanto a capacidade não fóssil cresce, mas a cada ano sucessivo o equilíbrio se desloca ainda mais em direção às renováveis.
Referências
- Conselho de Eletricidade da China (CEC) – Editor do Relatório Anual de Desenvolvimento da Indústria de Energia Elétrica da China 2024 e da previsão de oferta-demanda 2023-2024, fonte de todas as estatísticas de capacidade e geração acima.
- Administração Nacional de Energia (NEA) – Regulador de energia da China, publicando as estatísticas mensais e anuais subjacentes sobre capacidade instalada e geração.
- IEA Eletricidade 2024 – Análise e previsão independentes da demanda global de eletricidade, renováveis e investimento em rede, útil para verificar os dados da CEC.
- IEA: Perfil do país China – Contexto internacional sobre a transição energética da China e sua participação na fabricação global de equipamentos de energia.
- IEC 60076-1: Transformadores de potência – Geral – O padrão internacional contra o qual os transformadores fornecidos para a construção e mercados de exportação da China são testados.
- Revisão Estatística do Instituto de Energia sobre a Energia Mundial – Dados globais de energia, incluindo a matriz de geração da China, para comparação entre mercados.
- Jiangsu Subian Electric Power – Fabricante chinês de transformadores certificado pela IEC 60076, fornecendo transformadores de distribuição e potência para compradores internacionais.
Conclusão
Ambos os relatórios da CEC fornecem um relato que reconcilia todas as mudanças que estão ocorrendo nas esferas econômica e industrial da China. De acordo com esses relatórios, a China adicionou 2.922 MW até o final de 2023 e espera que o número chegue a 3.250 MW até o final de 2024, enquanto a participação de fontes renováveis pela primeira vez superou 50% de toda a estrutura de geração de energia. A energia eólica e solar e o sistema responsável por sua conexão são a força motriz por trás de transformadores, equipamentos de potência e máquinas de armazenamento de eletricidade que criam infraestrutura de fornecimento de energia e, consequentemente, geram demanda por compras em todos os países que buscam transformadores e chaves de estação de energia.
Quanto às recomendações eficazes para os clientes, elas podem ser diretas. É necessário determinar os custos dos transformadores que os produtores estão prontos para vender na China, que variam de $2.500 para 100 kVA a $15.000 e acima para 1.000 kVA. Além disso, a empresa deve impor restrições aos fornecedores que possuem documentos de certificação sobre seus produtos e cronograma de entregas. A Jiangsu Subian Electric Power é um dos fornecedores de transformadores certificados pela IEC 60076, com garantias que proporcionam transparência nas especificações de suas máquinas.