


Un individuo in una posizione manageriale che si occupa di approvvigionamento a Lagos affronta una decisione importante riguardo alla firma di un accordo per trasformatori di distribuzione che dura per i prossimi due anni. Inoltre, un professionista di Giacarta prende una decisione simile riguardo all'acquisto di attrezzature per sottostazioni. Entrambi i dipendenti ricevono la stessa informazione che la Cina sta aumentando le sue operazioni di produzione di energia e grandi ordini per la produzione di trasformatori hanno già iniziato a comparire come tempi di consegna.
Al fine di distinguere le informazioni rilevanti dal rumore non necessario, il CEC (China Electricity Council) fornisce al pubblico due documenti importanti relativi agli sviluppi dell'energia elettrica in Cina.
L'articolo presenta un'analisi completa dei documenti emessi dal CEC, incluso il Rapporto Annuale di Sviluppo dell'Industria Elettrica Cinese 2024 e il Rapporto di Analisi e Previsione della Situazione Nazionale di Offerta-Domanda di Elettricità 2023-2024 e si concentra sui numeri principali che sono cruciali per prendere decisioni di acquisto. Nel rapporto, il pubblico troverà informazioni sulla capacità installata e sulla struttura di generazione dell'elettricità, le previsioni emesse dal CEC nel 2024, gli investimenti infrastrutturali effettuati dalla Cina e il significato rilevante di tutte queste cifre per i termini di prezzo e consegna.
I Due Rapporti: Cosa Sono e Chi Li Pubblica
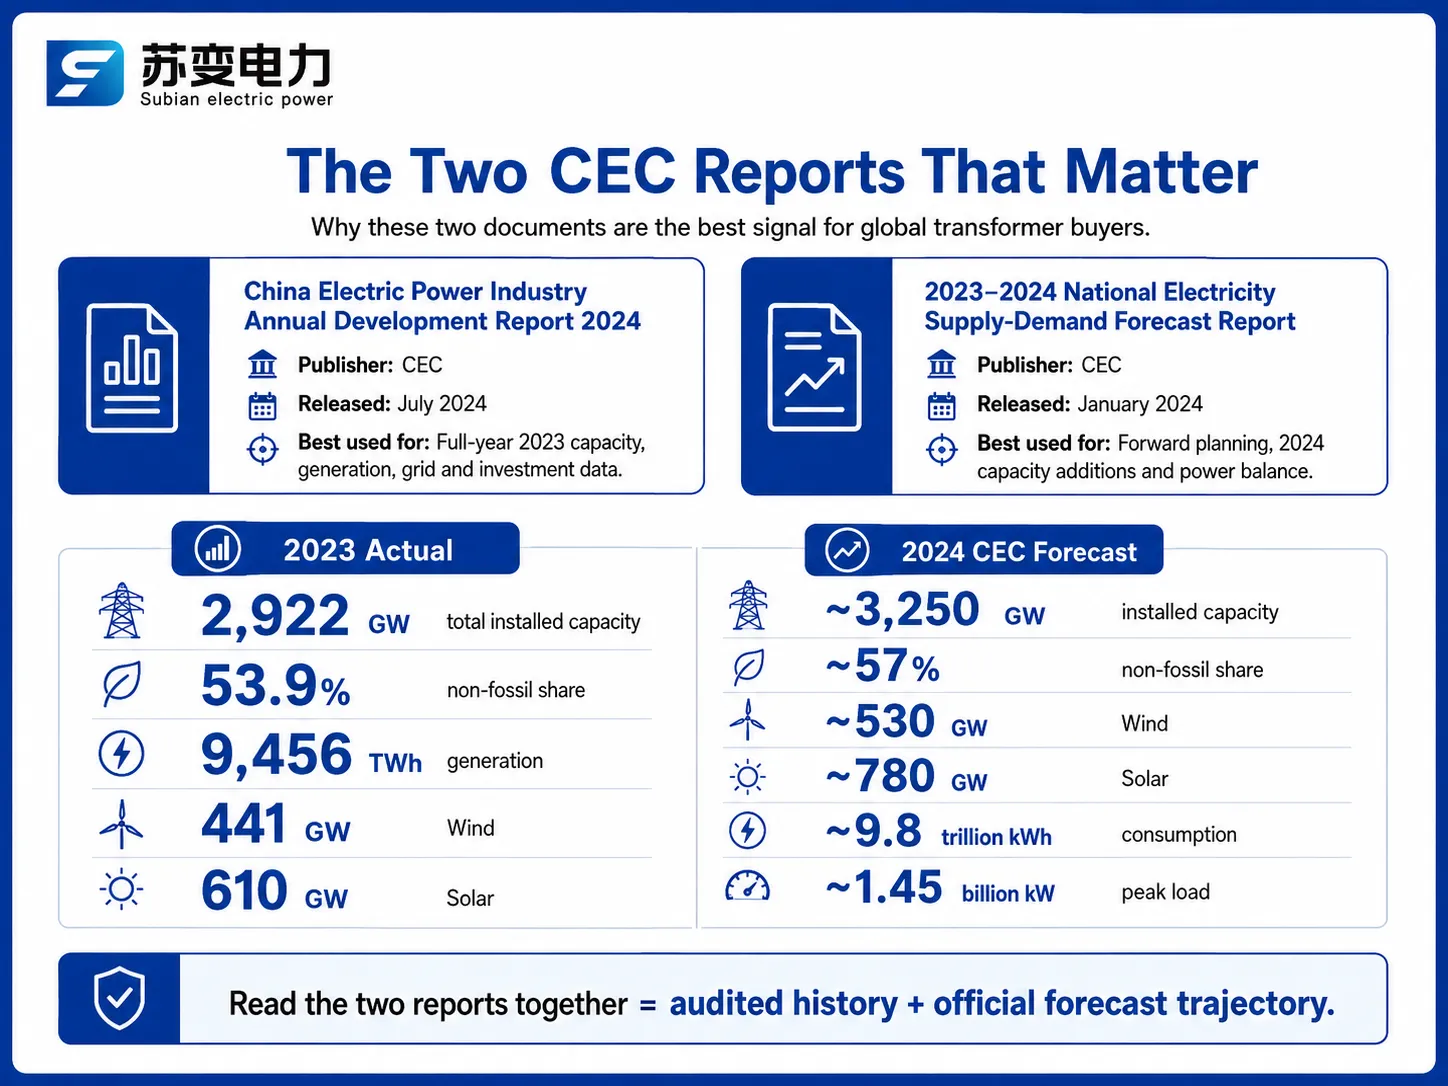
Ogni anno, il CEC, la più grande associazione dell'industria energetica in Cina, pubblica due rapporti chiave. Il primo, il Rapporto Annuale di Sviluppo dell'Industria Elettrica Cinese, viene rilasciato intorno alla metà dell'anno. Riassume le statistiche dell'anno precedente, comprese le capacità installate e di generazione, la lunghezza delle linee elettriche, la capacità delle sottostazioni e i flussi di investimento. L'ultimo rapporto per il 2024 è stato pubblicato a luglio 2024, contenente informazioni affidabili per il 2023.
Il secondo rapporto è il Rapporto di Analisi e Previsione della Situazione Nazionale di Offerta-Domanda di Elettricità. Questo rapporto viene pubblicato ogni gennaio e copre le previsioni fatte per gli anni a venire. L'ultimo rapporto è stato rilasciato il 30 gennaio 2024 e conteneva previsioni riguardanti il consumo di elettricità, l'aggiunta di capacità e l'equilibrio offerta-domanda per i mesi estivi e invernali. Quando entrambi i rapporti vengono analizzati insieme, forniscono una contabilità dettagliata e previsioni future di cui un acquirente ha bisogno.
| Rapporto | Editore & Data | Copre | Miglior Utilizzo Per |
|---|---|---|---|
| Rapporto Annuale di Sviluppo dell'Industria Elettrica Cinese 2024 | CEC, Luglio 2024 | Capacità, generazione, rete, investimento dell'intero anno 2023 | Benchmark storici, conferma delle tendenze |
| Rapporto di Previsione della Situazione Nazionale di Offerta-Domanda di Elettricità 2023-2024 | CEC, Gennaio 2024 | Revisione 2023 + consumo, capacità, equilibrio 2024 | Pianificazione futura, dimensionamento della domanda |
Capacità Installata 2023: 2,9 TW e in aumento
Il numero principale evidenziato nel rapporto annuale è quello della capacità di generazione installata di 2.922 GW alla chiusura del 2023, un aumento del 14,0% rispetto all'anno precedente. Questo corrisponde a circa 2,1 kW per ogni persona in Cina; questa è la prima volta che la capacità di generazione installata della Cina ha superato la soglia di 2 kW/persona. A titolo di confronto, l'aumento della capacità installata in tutto il mondo, esclusa la Cina, è stato molto più ridotto, e questo è uno dei motivi per cui i produttori di trasformatori cinesi hanno rappresentato la maggior parte della produzione manifatturiera a livello globale.
| Tipo di generazione | Capacità installata (fine 2023) | Anno su anno | Quota del totale |
|---|---|---|---|
| Totale | 922 GW | +14.0% | 100% |
| Termico (incl. carbone) | 391 GW | +4.2% | 47.6% |
| – Carbone | 165 GW | +3.4% | 39.9% |
| Energia idroelettrica | 422 GW | +2.0% | 14.5% |
| Eolico (connesso alla rete) | 441 GW | +20.7% | 15.1% |
| Solare FV (connesso alla rete) | 610 GW | +55.5% | 20.9% |
| Nucleare | 57 GW | +2.4% | 1.9% |
È importante concentrarsi su due statistiche. Con la combinazione di solare ed eolico, hanno raggiunto 1.050 GW, superando 1 TW. Il numero di impianti solari ha mostrato un aumento di 217 GW in un anno. Tutte le stazioni eoliche e solari sopra menzionate necessitano di trasformatori elevatori e tutte le loro connessioni necessitano di apparecchiature di interruttori di alimentazione, ecco perché possiamo utilizzare gli indicatori di domanda di attrezzature del CEC come misura della domanda complessiva di ordini di trasformatori a livello mondiale.
Mix di generazione: Eolico e Solare forniscono la crescita
La capacità installata ti dice cosa sta costruendo la Cina; la generazione ti dice cosa il sistema effettivamente fornisce. La generazione totale nel 2023 è stata di 9.456 TWh, in aumento del 6,9%, e la forma di quella crescita è la storia della transizione energetica in una tabella.
| Tipo di generazione | Produzione 2023 (TWh) | Anno su anno | Quota del totale |
|---|---|---|---|
| Totale | 9,456 | +6.9% | 100% |
| Termico | 6,266 | +6.4% | 66.3% |
| Energia idroelettrica | 1,286 | -4.9% | 13.6% |
| Eolico | 886 | +16.2% | 9.4% |
| Solare | 584 | +36.7% | 6.2% |
| Nucleare | 435 | +4.1% | 4.6% |
La combinazione di energia eolica e solare ha aumentato la produzione totale di energia di 280 TWh, che è il 46,1% dell'aumento totale nella generazione di energia. Tuttavia, il termico rappresenta ancora 66% della produzione complessiva di energia nel paese poiché il carbone continua a essere una fonte di energia affidabile e disponibile. Questa situazione unica di crescita nell'energia rinnovabile mentre si fa affidamento sul carbone fornisce la spiegazione del perché la Cina stia utilizzando sia trasformatori moderni che funzionano con fonti di energia rinnovabile sia impianti di energia termica tradizionali allo stesso tempo.
Quota non fossile supera 50%: Un cambiamento strutturale
Per la prima volta nel 2023, i combustibili non fossili hanno rappresentato più del 50% della capacità installata totale della Cina a 53,9%. Il CEC crede che questo sia collegato all'obiettivo di picco delle emissioni di carbonio prima del 2030 e di raggiungere la neutralità carbonica entro il 2060. In termini di domanda di capacità, la spiegazione è chiara: una crescita dell'uno percento dell'energia da fonti non fossili significa più capacità delle interconnessioni di rete, più compensazione di potenza reattiva e più stoccaggio di energia rispetto a una crescita equivalente dell'energia convenzionale.
Il processo di migliore comprensione della situazione è supportato da due punti aggiuntivi. In primo luogo, la quota di carbone della capacità installata totale è diminuita a 39.9%. In secondo luogo, nel 2023, gli impianti solari sono stati utilizzati per solo 1286 ore, il che indica un aumento delle pressioni di limitazione in alcune aree della Cina. Date le suddette informazioni, il CEC ha deciso di concentrare gli investimenti nelle connessioni di rete per le linee di distribuzione, mentre circa 55% di spese per le reti elettriche sono stati allocati nel campo delle reti a 110 kV e inferiori.
La previsione per il 2024: 3.25 TW entro la fine dell'anno
Il rapporto di previsione pubblicato a gennaio 2024 ha anticipato che la Cina raggiungerà più di 3,250 GW in termini di capacità energetica installata entro la fine del 2024, rappresentando un aumento di 12%, mentre più di 300 GW di nuovi progetti saranno anche commissionati – più di 200 GW dei quali saranno risorse rinnovabili. La proiezione mostra che la quota di energia non fossile nel mix energetico è prevista raggiungere circa 57%, l'energia eolica si attesterà a 530 GW, mentre l'energia solare raggiungerà il traguardo di 780 GW, quando entrambe le fonti saranno in grado di superare la capacità totale delle energie da carbone.
| Metrica | 2023 Attuale | Previsione 2024 (CEC) |
|---|---|---|
| Capacità installata totale | 922 GW | ~3.250 GW |
| Quota non fossile | 53.9% | ~57% |
| Eolico installato | 441 GW | ~530 GW |
| Solare installato | 610 GW | ~780 GW |
| Consumo di elettricità | 22 trilioni di kWh | ~9,8 trilioni di kWh (+6%) |
| Carico di picco | 1,345 miliardi di kW | ~1,45 miliardi di kW |
I dati importanti per gli acquirenti di attrezzature sono il consumo energetico, che ammontava a circa 9,8 trilioni di kWh, un aumento di 6%. Questa crescita è stata collegata alle industrie manifatturiere ad alta tecnologia, alle strutture di ricarica per veicoli elettrici (che sono cresciute del 78,1% anno su anno) e agli impianti di produzione di energia solare o batterie. Pertanto, se il consumo energetico aumenta di 6%, allora la crescita della capacità di distribuzione non dovrebbe essere inferiore a quella, e il portafoglio ordini per i trasformatori dovrebbe includere quella crescita di capacità.
Investimenti nella rete e il motore della domanda di trasformatori
Entrambi i rapporti concordano sull'accelerazione degli investimenti nella rete. Nel 2023, le principali aziende energetiche hanno investito collettivamente 1.550,2 miliardi di RMB, un aumento del 24,7%. Gli investimenti nella generazione di energia sono stati di 1.022,5 miliardi di RMB, mentre gli investimenti nella costruzione della rete sono stati di 527,7 miliardi di RMB, un aumento del 5,4%. L'infrastruttura di trasmissione ha seguito le tendenze: 919.667 km di linee con tensione di 220 kV e oltre e 5.424 GVA di capacità dei trasformatori con tensione di 220 kV e oltre, quest'ultima in aumento del 5,7%.
| Metri della rete (fine 2023) | Valore | Anno su anno |
|---|---|---|
| Linee di trasmissione 220 kV+ | 667 km | +4.6% |
| Capacità dei trasformatori 220 kV+ | 424 GVA | +5.7% |
| Trasferimento di energia interregionale | 849,7 TWh | +9.7% |
| Investimento nella costruzione della rete | 527,7 miliardi di RMB | +5.4% |
| Quota di spesa per la rete a 110 kV e sotto | 55% | – |
L'aumento del 5,7% nella capacità dei trasformatori di 220 kV e oltre significa un chiaro segnale per gli acquirenti di trasformatori pesanti. I 55% del peso a favore di 110 kV e sotto significano la domanda per i trasformatori di distribuzione. Gli investimenti nel settore della distribuzione nel business delle utility in Cina sono elevati per integrare carichi di energia solare distribuita e di ricarica per veicoli elettrici e in questo segmento c'è ancora capacità di produzione disponibile.
Cosa significano questi numeri per gli acquirenti di trasformatori
I rapporti analizzati da un punto di vista degli approvvigionamenti forniscono cinque conclusioni chiave:
Domanda elevata continua fino al 2025. Si stima che la domanda nel 2024 supererà i 300 GW di capacità installata, il che è una buona notizia per la produzione continua di trasformatori elevatori, apparecchiature di media tensione (MV) e bassa tensione (LV) e attrezzature per l'integrazione delle tecnologie di accumulo energetico.
I trasformatori di distribuzione vincono nella competizione di volume. Con oltre 55% di investimenti mirati a reti già costruite con livelli di tensione inferiori a 110 kV, i trasformatori di distribuzione, principalmente unità con potenza da 100 kVA a 2.500 kVA, sia in versioni immerse in olio che in versione asciutta, è improbabile che sperimentino un calo della domanda almeno fino al 2025.
Le restrizioni di capacità influenzano i grandi trasformatori di potenza. Con la base installata che ammonta a 5.424 GVA e una crescita annuale prevista del 5,7%, i trasformatori ad alta tensione hanno slot di produzione ristretti.
L'accumulo di energia richiede nuove specifiche. Con le batterie integrate nei sistemi, il flusso di potenza bidirezionale richiede trasformatori con nuovi requisiti di efficienza e migliori caratteristiche di sovraccarico.
I prezzi sono caratterizzati da pressioni strutturali piuttosto che cicliche. Combinati con i prezzi del rame e i costi di tipi di acciaio speciale, i libri degli ordini serrati impediscono ai prezzi di scendere al di sotto di alcuni livelli.
Per budgetizzare in modo realistico, si dovrebbe prendere in considerazione i prezzi FOB attuali della Cina che vanno da $2.500 a $5.000 per un trasformatore di distribuzione da 100 kVA immerso in olio, da $8.000 a $15.000 per un'unità da 315 kVA, e da $15.000 a $30.000 per un trasformatore da 1.000 kVA. I trasformatori di tipo secco sono prezzati per 20-35% in più rispetto alle unità immerse in olio, mentre i tempi di produzione previsti variano da 8 a 16 settimane per un trasformatore standard e da 20 a 40 settimane per un trasformatore di potenza con tensione superiore a 110 kV, a seconda del carico della fabbrica.
Impatto globale: Prezzi, Tempi di consegna e Accumulo di energia
La produzione di trasformatori in Cina rappresenta circa due terzi di tutti i trasformatori prodotti, il che assicura che la costruzione domestica avrà un grande impatto sul mercato globale. Il mercato ha riportato che la situazione coincideva con i dati pubblicati dalla CEC, inclusi l'aumento dei prezzi per l'acciaio al silicio orientato al grano, linee di produzione a piena capacità e scadenze serrate per grandi dispositivi.
Per quanto riguarda il secondo impatto sul sistema di accumulo di elettricità in relazione alla crescita record dell'energia solare in Cina, i segnali indicano che è necessario avere un sistema che utilizzi energia aggiuntiva a mezzogiorno. A sua volta, tutti i sistemi di accumulo di energia delle batterie hanno il loro trasformatore di interfaccia LV e MV individuale che dovrebbe soddisfare i requisiti speciali relativi alla bidirezionalità delle operazioni.
Produttori che forniscono l'espansione
Le imprese commerciali che beneficiano della domanda si dividono nei consueti livelli di importanza. Aziende rinomate a livello globale come Hitachi Energy, Siemens e ABB sono impegnate nella produzione di trasformatori di alta gamma con elevate qualifiche di test e competenze nei loro progetti ingegneristici. Nel frattempo, Schneider Electric è attiva nei trasformatori a bassa tensione e nelle reti digitali. La maggior parte dei prodotti è fabbricata in Cina, ad esempio TBEA, Baoding Tianwei e China XD Group, la cui produzione è indirizzata al mercato domestico e alle esportazioni ed è basata su elevati tassi di produttività.
| Produttore | Punti di Forza | Gamma di prodotti tipica |
|---|---|---|
| Hitachi Energy | Trasformatori di potenza ad alta tensione, HVDC, premium | 40-500 MVA, fino alla classe 800 kV |
| Siemens | Rete di servizi globale, trasformatori digitali | Distribuzione fino alla classe 500 MVA |
| ABB | Ampio portafoglio LV/MV, integrazione dell'automazione | Distribuzione, montati su basamento, tipo secco |
| Schneider Electric | Apparecchiature di manovra LV, piattaforma digitale EcoStruxure | Trasformatori di distribuzione, assemblaggi LV |
| TBEA | Trasformatori di potenza di grandi dimensioni, volume di esportazione | Fino alla classe 1.000 kV |
| Jiangsu Subian Energia Elettrica | Certificati IEC 60076, prezzi competitivi, tempi di consegna flessibili | 50 kVA-40 MVA, immersi in olio e tipo secco |
Il divario è colmato dai produttori cinesi di fascia media per quegli importatori che richiedono unità certificate IEC 60076 e la relativa documentazione di prova, ma non possono permettersi di pagare i prezzi premium richiesti dai principali attori globali. Jiangsu Subian Electric Power Company è un esempio di tale produttore registrato nella provincia di Jiangsu, che esporta trasformatori in Asia, Africa, Medio Oriente e America Latina. L'azienda fornisce trasformatori di distribuzione e di media potenza con specifiche chiare dei componenti in un intervallo di tempo di 8-16 settimane.
Domande frequenti
Qual era la capacità installata e la generazione della Cina nel 2023?
La Cina ha chiuso il 2023 con 2.922 GW di capacità installata, in aumento del 14.0%, e ha generato 9.456 TWh di elettricità, in aumento del 6.9%. La capacità non fossile ha raggiunto il 53.9% del totale per la prima volta, e l'energia eolica più solare ha colpito 1.050 GW combinati. Il consumo di elettricità è stato di 9,22 trilioni di kWh, in aumento del 6.7%.
Quanto velocemente la Cina sta aggiungendo capacità solare ed eolica?
Il solare ha aggiunto un record di 217 GW nel 2023, in aumento del 55.5% a 610 GW, mentre l'eolico è cresciuto di 20.7% a 441 GW. Il CEC prevede oltre 200+ GW di nuova capacità energetica nel 2024, portando l'eolico a circa 530 GW e il solare a circa 780 GW entro la fine dell'anno, momento in cui l'eolico più il solare supererà il carbone in termini installati.
Cosa significano questi rapporti per i prezzi dei trasformatori e i tempi di consegna?
L'espansione sostenuta mantiene la capacità di produzione limitata. Prevedere $2.500-$5.000 per un trasformatore di distribuzione da 100 kVA e $15.000-$30.000 per 1.000 kVA FOB Cina, con tempi di consegna di 8-16 settimane per unità standard. I trasformatori di potenza di classe 110 kV richiedono più tempo, tipicamente 20-40 settimane, a causa di slot di produzione ad alta tensione affollati.
Perché l'investimento nella rete è importante per i progetti di stoccaggio energetico?
Gli operatori della rete cinese hanno speso 527,7 miliardi di RMB nel 2023, con 55% destinati alla rete di distribuzione a 110 kV e inferiori, in parte per integrare il solare distribuito, la ricarica dei veicoli elettrici (in aumento del 78.1%) e lo stoccaggio delle batterie. I progetti di stoccaggio necessitano di trasformatori classificati per flusso bidirezionale, gamme di tap più ampie e tolleranza agli armonici, e sono tra le categorie di approvvigionamento in più rapida crescita.
La Cina sta ancora espandendo il potere del carbone?
Sì, ma lentamente. La capacità di carbone ha raggiunto 1.165 GW nel 2023, in aumento di appena 3.4%, e la sua quota è scesa sotto il 40% per la prima volta. Il carbone ha comunque prodotto quasi 60% di generazione nel 2023, quindi rimane la spina dorsale della affidabilità mentre la capacità non fossile cresce, ma ogni anno successivo sposta ulteriormente l'equilibrio verso le rinnovabili.
Riferimenti
- Consiglio Elettrico della Cina (CEC) – Editore del Rapporto annuale sullo sviluppo dell'industria elettrica cinese 2024 e della previsione di domanda-offerta 2023-2024, fonte di tutte le statistiche sulla capacità e sulla generazione sopra indicate.
- Amministrazione Nazionale dell'Energia (NEA) – Regolatore energetico della Cina, pubblicando le statistiche mensili e annuali sottostanti sulla capacità installata e sulla generazione.
- IEA Elettricità 2024 – Analisi e previsione indipendente della domanda globale di elettricità, delle rinnovabili e degli investimenti nella rete, utile per il controllo incrociato dei dati del CEC.
- IEA: profilo paese Cina – Contesto internazionale sulla transizione energetica della Cina e sulla sua quota nella produzione globale di apparecchiature elettriche.
- IEC 60076-1: Trasformatori di potenza – Generale – Lo standard internazionale contro il quale i trasformatori forniti per l'espansione cinese e i mercati di esportazione sono testati per tipo.
- Revisione Statistica dell'Energia Mondiale dell'Istituto Energetico – Dati energetici globali inclusi il mix di generazione della Cina, per confronto tra mercati.
- Jiangsu Subian Energia Elettrica – Produttore cinese di trasformatori certificati IEC 60076 che fornisce trasformatori di distribuzione e potenza a acquirenti internazionali.
Conclusione
Entrambi i rapporti CEC forniscono un resoconto che riconcilia tutti i cambiamenti in atto nelle sfere economiche e industriali della Cina. Secondo questi rapporti, la Cina ha aggiunto 2.922 MW fino alla fine del 2023 e ci si aspetta che il numero raggiunga 3.250 MW entro la fine del 2024, mentre la quota di fonti rinnovabili per la prima volta ha superato il 50% dell'intera struttura di generazione di energia. L'energia eolica e solare e il sistema responsabile della loro connessione sono la forza trainante dietro trasformatori, apparecchiature di potenza e macchine di stoccaggio dell'elettricità che creano infrastrutture di fornitura energetica e, di conseguenza, generano domanda di acquisti in tutti i paesi in cerca di trasformatori e interruttori di stazioni di potenza.
Per quanto riguarda le raccomandazioni efficaci per i clienti, possono essere semplici. È necessario determinare i costi dei trasformatori che i produttori sono pronti a vendere in Cina, che vanno da $2.500 per 100 kVA a $15.000 e oltre per 1.000 kVA. Inoltre, l'azienda deve imporre restrizioni ai fornitori che hanno documenti di certificazione sui loro prodotti e sul programma di consegna. Jiangsu Subian Electric Power è uno dei fornitori di trasformatori certificati IEC 60076 con garanzie che forniscono trasparenza nelle specifiche delle sue macchine.