


Un individu occupant un poste de manager chargé des achats à Lagos fait face à une décision importante concernant la signature d'un accord pour des transformateurs de distribution qui dure pour les deux prochaines années. De plus, un professionnel de Jakarta prend une décision similaire concernant l'achat d'équipements de sous-station. Les deux employés reçoivent la même information selon laquelle la Chine augmente ses opérations de production d'énergie et de grandes commandes pour la fabrication de transformateurs ont déjà commencé à apparaître comme délais de livraison.
Afin de distinguer les informations pertinentes du bruit inutile, le CEC (China Electricity Council) fournit au public deux documents importants relatifs aux développements de l'énergie électrique en Chine.
L'article présente une analyse complète des documents publiés par le CEC, y compris le Rapport Annuel de Développement de l'Industrie Électrique Chinoise 2024 et le Rapport d'Analyse et de Prévisions de la Situation de l'Offre et de la Demande Électrique Nationale 2023-2024 et se concentre sur les principaux chiffres qui sont cruciaux pour prendre des décisions d'achat. Dans le rapport, le public trouvera des informations sur la capacité installée et la structure de génération de l'électricité, les prévisions émises par le CEC en 2024, les investissements dans les infrastructures réalisés par la Chine et la signification pertinente de tous ces chiffres pour le prix et les conditions de livraison.
Les Deux Rapports : Ce Qu'ils Sont et Qui Les Publie
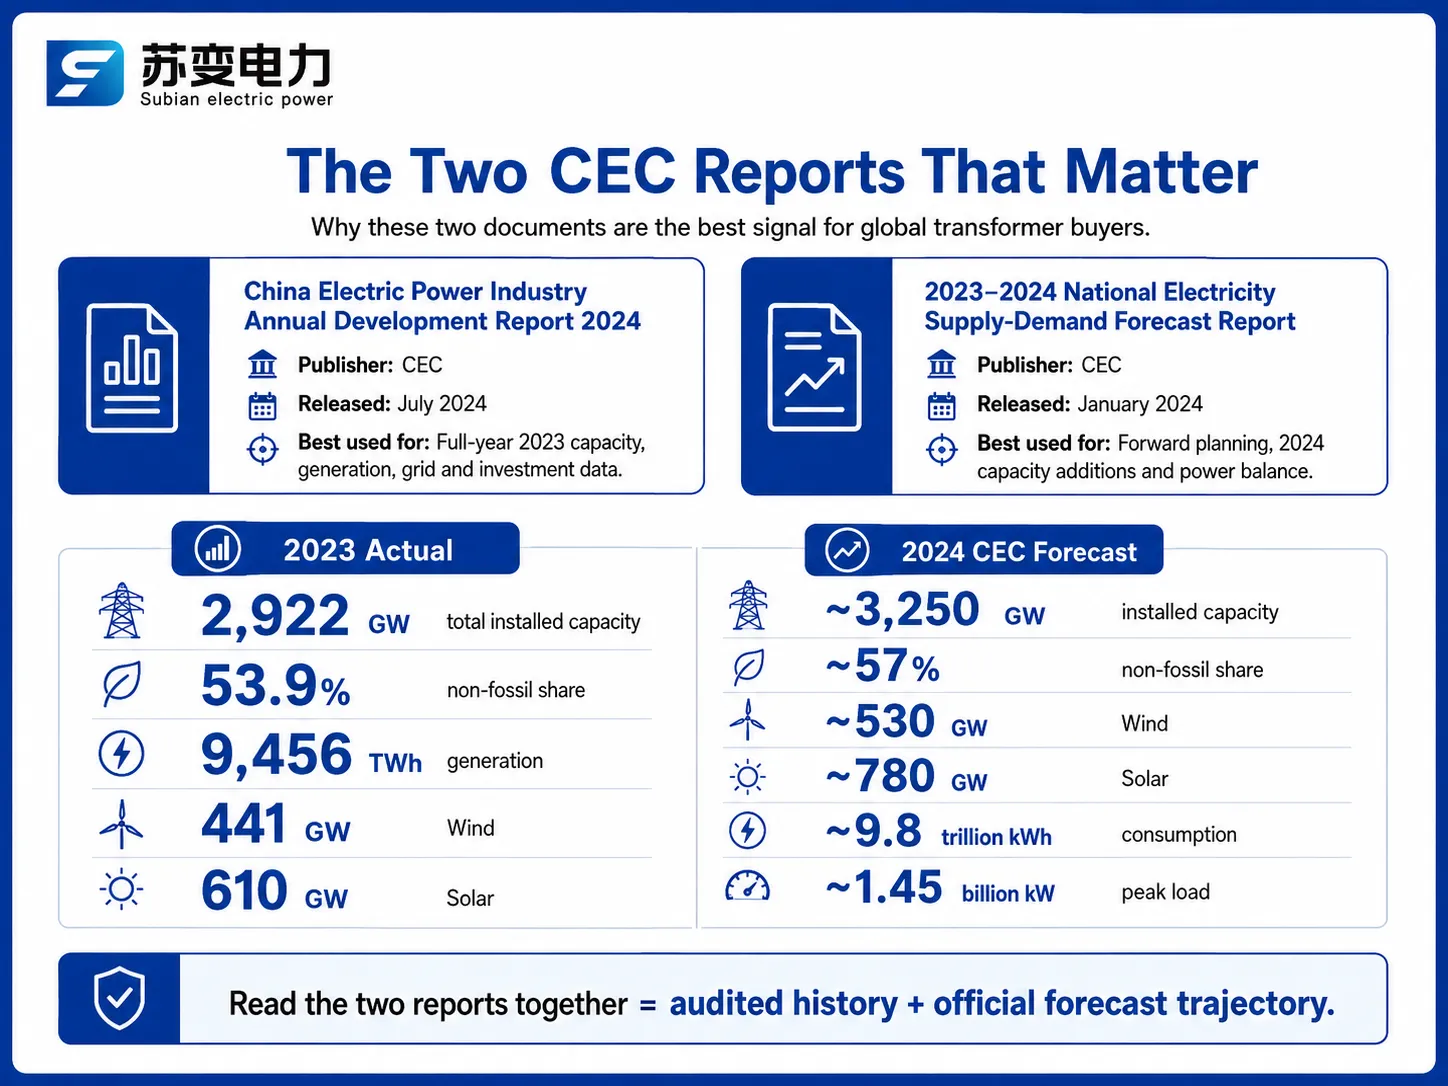
Chaque année, le CEC, la plus grande association de l'industrie de l'énergie en Chine, publie deux rapports clés. Le premier, le Rapport Annuel de Développement de l'Industrie Électrique Chinoise, est publié vers le milieu de l'année. Il résume les statistiques de l'année précédente, y compris les capacités installées et de génération, la longueur des lignes électriques, la capacité des sous-stations et les flux d'investissement. Le rapport le plus récent pour 2024 a été publié en juillet 2024, contenant des informations fiables pour 2023.
Le deuxième rapport est le Rapport d'Analyse et de Prévisions de la Situation de l'Offre et de la Demande Électrique Nationale. Ce rapport est publié chaque janvier et couvre les prévisions faites pour les années à venir. Le rapport le plus récent a été publié le 30 janvier 2024 et contenait des prévisions concernant la consommation d'électricité, l'ajout de capacité et l'équilibre offre-demande pour les mois d'été et d'hiver. Lorsque les deux rapports sont analysés ensemble, ils fournissent une comptabilité détaillée et des prévisions futures dont un acheteur a besoin.
| Rapport | Éditeur & Date | Couvre | Meilleur Utilisé Pour |
|---|---|---|---|
| Rapport Annuel de Développement de l'Industrie Électrique Chinoise 2024 | CEC, juillet 2024 | Capacité, génération, réseau, investissement de l'année complète 2023 | Références historiques, confirmation des tendances |
| Rapport de Prévisions de la Situation de l'Offre et de la Demande Électrique Nationale 2023-2024 | CEC, janvier 2024 | Revue 2023 + consommation, capacité, équilibre 2024 | Planification à long terme, dimensionnement de la demande |
Capacité Installée 2023 : 2,9 TW et en augmentation
Le principal chiffre mis en avant dans le rapport annuel est celui de la capacité de génération installée de 2 922 GW à la fin de 2023, soit une augmentation de 14,0% par rapport à l'année précédente. Cela représente environ 2,1 kW par personne en Chine ; c'est la première fois que la capacité de génération installée de la Chine a franchi le seuil de 2 kW/personne. Pour comparaison, l'augmentation de la capacité installée dans le monde, hors Chine, était beaucoup plus faible, et c'est l'une des raisons pour lesquelles les fabricants de transformateurs chinois représentaient la majorité de la production manufacturière à l'échelle mondiale.
| Type de génération | Capacité installée (fin 2023) | Année après année | Part du total |
|---|---|---|---|
| Total | 2 922 GW | +14.0% | 100% |
| Thermique (incl. charbon) | 1 391 GW | +4.2% | 47.6% |
| – Charbon | 1 165 GW | +3.4% | 39.9% |
| Hydroélectricité | 422 GW | +2.0% | 14.5% |
| Éolien (connecté au réseau) | 441 GW | +20.7% | 15.1% |
| Solaire PV (connecté au réseau) | 610 GW | +55.5% | 20.9% |
| Nucléaire | 57 GW | +2.4% | 1.9% |
Il est important de se concentrer sur deux statistiques. Avec la combinaison de l'énergie solaire et éolienne, elles ont atteint 1 050 GW, dépassant 1 TW. Le nombre de systèmes solaires a montré une augmentation de 217 GW en un an. Tous les parcs éoliens et solaires mentionnés nécessitent des transformateurs élévateurs et toutes leurs connexions nécessitent des équipements de commutation de distribution, c'est pourquoi nous pouvons utiliser les indicateurs de demande d'équipement de la CEC comme mesure de la demande globale de commandes de transformateurs dans le monde entier.
Mix de génération : L'éolien et le solaire favorisent la croissance
La capacité installée vous indique ce que la Chine construit ; la génération vous indique ce que le système délivre réellement. La génération totale en 2023 était de 9 456 TWh, en hausse de 6,9%, et la forme de cette croissance est l'histoire de la transition énergétique dans un tableau.
| Type de génération | Production 2023 (TWh) | Année après année | Part du total |
|---|---|---|---|
| Total | 9,456 | +6.9% | 100% |
| Thermique | 6,266 | +6.4% | 66.3% |
| Hydroélectricité | 1,286 | -4.9% | 13.6% |
| Éolien | 886 | +16.2% | 9.4% |
| Solaire | 584 | +36.7% | 6.2% |
| Nucléaire | 435 | +4.1% | 4.6% |
La combinaison de l'énergie éolienne et solaire a augmenté la production totale d'énergie de 280 TWh, ce qui représente 46,1% de l'augmentation totale de la génération d'énergie. Cependant, le thermique représente toujours 66% de la production d'électricité globale dans le pays, car le charbon continue d'être une source d'énergie fiable et disponible. Cette situation unique de croissance des énergies renouvelables tout en s'appuyant sur le charbon explique pourquoi la Chine utilise à la fois des transformateurs modernes fonctionnant sur des sources d'énergie renouvelables et des installations thermiques traditionnelles en même temps.
Part non fossile franchit 50% : Un changement structurel
Pour la première fois en 2023, les combustibles non fossiles représentaient plus de 50% de la capacité installée totale de la Chine à 53,9%. La CEC estime que cela est lié à l'objectif d'atteindre le pic des émissions de carbone avant 2030 et d'atteindre la neutralité carbone d'ici 2060. En termes de demande de capacité, l'explication est claire : une croissance d'un pour cent de l'énergie provenant de sources non fossiles signifie plus de capacité des interconnexions de réseau, plus de compensation de puissance réactive et plus de stockage d'énergie que la croissance équivalente de l'énergie conventionnelle ne signifierait.
Le processus de meilleure compréhension de la situation est aidé par deux points supplémentaires. Tout d'abord, la part du charbon dans la capacité installée totale a diminué à 39.9%. Deuxièmement, en 2023, les centrales solaires ont été utilisées pendant seulement 1286 heures, ce qui indique une augmentation des pressions de réduction dans certaines zones de la Chine. Étant donné les faits mentionnés ci-dessus, le CEC a décidé de concentrer les investissements dans les connexions de réseau pour les lignes de distribution tandis qu'environ 55% de dépenses sur les réseaux électriques ont été allouées dans le domaine des réseaux de 110 kV et en dessous.
La prévision 2024 : 3,25 TW d'ici la fin de l'année
Le rapport de prévision publié en janvier 2024 a anticipé que la Chine atteindra plus de 3 250 GW en termes de capacité énergétique installée d'ici la fin de 2024, représentant une augmentation de 12%, tandis que plus de 300 GW de nouveaux projets seront également mis en service – dont plus de 200 GW proviendront de ressources renouvelables. La projection montre que la part de l'énergie non fossile dans le mix énergétique devrait atteindre environ 57%, l'énergie éolienne se chiffrant à 530 GW, tandis que l'énergie solaire atteindra le seuil de 780 GW, lorsque ces deux sources pourront dépasser la capacité totale des énergies à charbon.
| Mètre | 2023 Réel | Prévision 2024 (CEC) |
|---|---|---|
| Capacité installée totale | 2 922 GW | ~3 250 GW |
| Part non fossile | 53.9% | ~57% |
| Éolien installé | 441 GW | ~530 GW |
| Solaire installé | 610 GW | ~780 GW |
| Consommation d'électricité | 9,22 billions de kWh | ~9,8 billions de kWh (+6%) |
| Charge de pointe | 1,345 milliard de kW | ~1,45 milliard de kW |
Les données importantes pour les acheteurs d'équipement sont la consommation d'énergie, qui s'élevait à environ 9,8 billions de kWh, soit une augmentation de 6%. Cette croissance a été liée aux industries de fabrication de haute technologie, aux installations de recharge de véhicules électriques (qui ont augmenté de 78,1% d'une année sur l'autre) et aux usines de fabrication d'énergie solaire ou de batteries. Par conséquent, si la consommation d'énergie augmente de 6%, alors la croissance de la capacité de distribution ne devrait pas être inférieure à cela, et le carnet de commandes pour les transformateurs devrait inclure cette croissance de capacité.
Investissement dans le réseau et moteur de demande de transformateurs
Les deux rapports s'accordent sur l'accélération des investissements dans le réseau. En 2023, les grandes entreprises d'électricité ont investi collectivement 1 550,2 milliards de RMB, soit une augmentation de 24,7%. Les investissements dans la production d'électricité étaient de 1 022,5 milliards de RMB, tandis que les investissements dans la construction de réseaux étaient de 527,7 milliards de RMB, soit une augmentation de 5,4%. L'infrastructure de transmission a suivi les tendances : 919 667 km de lignes avec une tension de 220 kV et plus et une capacité de transformateur de 5 424 GVA avec une tension de 220 kV et plus, ce dernier augmentant de 5,7%.
| Mètre du réseau (fin 2023) | Valeur | Année après année |
|---|---|---|
| Lignes de transmission 220 kV+ | 919 667 km | +4.6% |
| Capacité de transformateur 220 kV+ | 5 424 GVA | +5.7% |
| Transfert d'électricité interrégional | 849,7 TWh | +9.7% |
| Investissement dans la construction de réseaux | 527,7 milliards de RMB | +5.4% |
| Part des dépenses de réseau à 110 kV et en dessous | 55% | – |
L'augmentation de 5,7% de la capacité des transformateurs de 220 kV et plus signifie un signal clair pour les acheteurs de transformateurs lourds. Les 55% de pondération en faveur de 110 kV et en dessous signifient la demande pour les transformateurs de distribution. Les investissements dans le secteur de la distribution dans le secteur des services publics en Chine sont élevés pour intégrer les charges solaires distribuées et de recharge de véhicules électriques, et dans ce segment, il reste encore une capacité de fabrication disponible.
Ce que ces chiffres signifient pour les acheteurs de transformateurs
Les rapports analysés d'un point de vue d'approvisionnement aboutissent à cinq conclusions clés :
Une demande élevée continue jusqu'en 2025. On estime que la demande en 2024 dépassera 300 GW de capacité installée, ce qui est une bonne nouvelle pour la production continue de transformateurs élévateurs, d'appareillage moyenne tension (MT) et basse tension (BT), et d'équipements pour l'intégration des technologies de stockage d'énergie.
Les transformateurs de distribution gagnent dans la compétition de volume. Avec plus de 55% d'investissements ciblant des réseaux déjà construits avec des niveaux de tension inférieurs à 110 kV, les transformateurs de distribution, principalement des unités avec une puissance de 100 kVA à 2 500 kVA, tant en versions immergées dans l'huile qu'en versions sèches, sont peu susceptibles de connaître une baisse de la demande au moins jusqu'en 2025.
Les contraintes de capacité impactent les grands transformateurs de puissance. Avec une base installée s'élevant à 5 424 GVA et une croissance annuelle attendue de 5,7%, les transformateurs haute tension ont des créneaux de production serrés.
Le stockage d'énergie nécessite de nouvelles spécifications. Avec l'intégration des batteries dans les systèmes, le flux d'énergie bidirectionnel nécessite des transformateurs avec de nouvelles exigences d'efficacité et de meilleures caractéristiques de surcharge.
Les prix sont caractérisés par une pression structurelle plutôt que cyclique. Combinés aux prix du cuivre et aux coûts de types d'acier spéciaux, des carnets de commandes serrés empêchent les prix de tomber en dessous de certains niveaux.
Afin de budgétiser de manière réaliste, il convient de prendre en compte les prix FOB Chine actuels allant de $2 500 à $5 000 pour un transformateur de distribution immergé dans l'huile de 100 kVA, de $8 000 à $15 000 pour une unité de 315 kVA, et de $15 000 à $30 000 pour un transformateur de 1 000 kVA. Les transformateurs secs sont tarifés 20-35% plus chers que les unités immergées dans l'huile, tandis que les délais de production attendus varient de 8 à 16 semaines pour un transformateur standard et de 20 à 40 semaines pour un transformateur de puissance avec une tension supérieure à 110 kV, selon la charge de l'usine.
Impact mondial : Prix, Délais, et Stockage d'énergie
La production de transformateurs en Chine représente environ deux tiers de tous les transformateurs produits, ce qui garantit que la construction domestique aura un grand impact sur le marché mondial. Le marché a rapporté que la situation coïncidait avec les données publiées par la CEC, y compris la hausse des prix de l'acier au silicium orienté grain, des lignes de production à pleine capacité, et des délais serrés pour les grands appareils.
En ce qui concerne le deuxième impact sur le système de stockage d'électricité en lien avec la croissance record de l'énergie solaire en Chine, les signes indiquent qu'il est nécessaire d'avoir un système qui utiliserait de l'énergie supplémentaire en milieu de journée. En retour, tous les systèmes de stockage d'énergie par batterie ont leur transformateur d'interface BT et MT individuel qui doit répondre aux exigences spéciales liées à la bidirectionnalité des opérations.
Fabricants fournissant le développement
Les entreprises qui bénéficient de la demande se divisent en niveaux d'importance habituels. Des entreprises renommées à l'échelle mondiale comme Hitachi Energy, Siemens et ABB sont engagées dans la fabrication de transformateurs haut de gamme avec des qualifications élevées en matière de tests et d'expertise dans leurs projets d'ingénierie. Pendant ce temps, Schneider Electric est actif dans les transformateurs basse tension et les réseaux numériques. La plupart des produits sont fabriqués en Chine, par exemple TBEA, Baoding Tianwei et China XD Group, dont la production est dirigée vers le marché domestique et les exportations et repose sur des taux de productivité élevés.
| Fabricant | Forces | Gamme de produits typique |
|---|---|---|
| Hitachi Energy | Transformateurs de puissance haute tension, HVDC, premium | 40-500 MVA, jusqu'à 800 kV classe |
| Siemens | Réseau de service mondial, transformateurs numériques | Distribution jusqu'à 500 MVA classe |
| ABB | Large portefeuille LV/MV, intégration d'automatisation | Distribution, monté sur socle, type sec |
| Schneider Electric | Appareillage de commutation LV, plateforme numérique EcoStruxure | Transformateurs de distribution, ensembles LV |
| TBEA | Grands transformateurs de puissance, volume d'exportation | Jusqu'à 1 000 kV classe |
| Jiangsu Subian Electric Power | Certifié IEC 60076, prix compétitifs, délais flexibles | 50 kVA-40 MVA, immergés dans l'huile et type sec |
L'écart est comblé par les producteurs chinois de milieu de gamme pour les importateurs qui nécessitent des unités certifiées IEC 60076 et la documentation de test associée mais ne peuvent pas se permettre de payer les prix premium demandés par les principaux acteurs mondiaux. Jiangsu Subian Electric Power Company est un exemple de tel producteur enregistré dans la province du Jiangsu, exportant des transformateurs vers l'Asie, l'Afrique, le Moyen-Orient et l'Amérique latine. L'entreprise fournit des transformateurs de distribution et de puissance moyenne avec des spécifications claires des composants dans un délai de 8 à 16 semaines.
Questions Fréquemment Posées
Quelle était la capacité installée et la production de la Chine en 2023 ?
La Chine a terminé 2023 avec 2 922 GW de capacité installée, en hausse de 14,0%, et a généré 9 456 TWh d'électricité, en hausse de 6,9%. La capacité non fossile a atteint 53,9% du total pour la première fois, et l'éolien plus le solaire ont atteint 1 050 GW combinés. La consommation d'électricité était de 9,22 billions de kWh, en hausse de 6,7%.
À quelle vitesse la Chine ajoute-t-elle de la capacité solaire et éolienne ?
Le solaire a ajouté un record de 217 GW en 2023, en hausse de 55,5% pour atteindre 610 GW, tandis que l'éolien a augmenté de 20,7% pour atteindre 441 GW. Le CEC s'attend à plus de 200 GW de nouvelle capacité énergétique en 2024, portant l'éolien à environ 530 GW et le solaire à environ 780 GW d'ici la fin de l'année, moment où l'éolien plus le solaire dépassera le charbon en termes installés.
Que signifient ces rapports pour les prix des transformateurs et les délais ?
L'expansion soutenue maintient la capacité de fabrication serrée. Prévoir $2 500-$5 000 pour un transformateur de distribution de 100 kVA et $15 000-$30 000 pour 1 000 kVA FOB Chine, avec des délais de 8 à 16 semaines pour les unités standard. Les transformateurs de puissance de classe 110 kV prennent plus de temps, généralement 20 à 40 semaines, en raison des créneaux de production haute tension encombrés.
Pourquoi l'investissement dans le réseau est-il important pour les projets de stockage d'énergie ?
Les opérateurs de réseau de la Chine ont dépensé 527,7 milliards de RMB en 2023, dont 55% pour le réseau de distribution de 110 kV et moins, en partie pour intégrer le solaire distribué, la recharge de VE (en hausse de 78,1%) et le stockage par batterie. Les projets de stockage nécessitent des transformateurs classés pour un flux bidirectionnel, des plages de prises plus larges et une tolérance harmonique, et ils figurent parmi les catégories d'approvisionnement à la croissance la plus rapide.
La Chine continue-t-elle d'étendre sa capacité charbonnière ?
Oui, mais lentement. La capacité charbonnière a atteint 1 165 GW en 2023, en hausse de seulement 3,4%, et sa part est tombée en dessous de 40% pour la première fois. Le charbon a encore produit près de 60% de génération en 2023, il reste donc l'épine dorsale de la fiabilité tandis que la capacité non fossile croît, mais chaque année successive déplace l'équilibre davantage vers les énergies renouvelables.
Références
- Conseil de l'électricité de Chine (CEC) – Éditeur du Rapport annuel sur le développement de l'industrie électrique en Chine 2024 et de la prévision de l'offre et de la demande 2023-2024, source de toutes les statistiques de capacité et de génération ci-dessus.
- Administration nationale de l'énergie (ANE) – Régulateur de l'énergie en Chine, publiant les statistiques mensuelles et annuelles sous-jacentes sur la capacité installée et la génération.
- IEA Électricité 2024 – Analyse indépendante et prévision de la demande mondiale d'électricité, des énergies renouvelables et des investissements dans le réseau, utile pour vérifier les données du CEC.
- IEA : Profil pays de la Chine – Contexte international sur la transition énergétique de la Chine et sa part dans la fabrication d'équipements électriques mondiaux.
- IEC 60076-1 : Transformateurs de puissance – Général – La norme internationale selon laquelle les transformateurs fournis aux marchés chinois et d'exportation sont testés par type.
- Revue statistique de l'énergie mondiale de l'Energy Institute – Données mondiales sur l'énergie, y compris le mix de génération de la Chine, pour comparaison entre marchés.
- Jiangsu Subian Electric Power – Fabricant chinois de transformateurs certifiés IEC 60076 fournissant des transformateurs de distribution et de puissance aux acheteurs internationaux.
Conclusion
Les deux rapports du CEC fournissent un compte rendu qui réconcilie tous les changements en cours dans les sphères économique et industrielle de la Chine. Selon ces rapports, la Chine a ajouté 2 922 MW jusqu'à la fin de 2023, et s'attend à ce que ce nombre atteigne 3 250 MW d'ici la fin de 2024, tandis que la part des sources renouvelables a pour la première fois dépassé 50 % de l'ensemble de la structure de génération d'électricité. L'énergie éolienne et solaire et le système responsable de leur connexion sont la force motrice derrière les transformateurs, les équipements de puissance et les machines de stockage d'électricité qui créent l'infrastructure d'approvisionnement énergétique et, par conséquent, entraînent la demande d'achats dans tous les pays à la recherche de transformateurs et de commutateurs de stations électriques.
En ce qui concerne les recommandations efficaces pour les clients, elles peuvent être simples. Il est nécessaire de déterminer les coûts des transformateurs que les producteurs sont prêts à vendre en Chine, qui vont de 1 000 à 2 500 pour 100 kVA à 15 000 et plus pour 1 000 kVA. De plus, l'entreprise doit imposer des restrictions aux fournisseurs qui possèdent des documents de certification sur leurs produits et leur calendrier de livraison. Jiangsu Subian Electric Power est l'un des fournisseurs de transformateurs certifiés IEC 60076 avec des garanties fournissant une transparence dans les spécifications de ses machines.