


2026年1月、ある電力会社の調達ディレクターが変圧器のスプレッドシートを開き、リードタイムの列で止まりました。以前は10ヶ月で到着していた20 MVAの変圧器は、現在26ヶ月のリードタイムとなり、価格は2019年のものよりも75%以上高くなっていました。さらに、エンジニアリングチームは、入札の途中でグリッドオペレーターによって無負荷損失と負荷損失に関する規則が厳格化されたため、安全性と効率性の評価が高い3つの配電プロジェクトを再仕様する必要がありました。上記の出来事は、特定の製造業者とは関係ありません。むしろ、これは電力会社と請負業者が購入計画を立てる際に決定する変圧器業界の新たに確立された標準です。.
この記事では、変圧器市場に影響を与える最近のトレンドをレビューし、変圧器の不足とそれがリードタイム、価格調整、効率規制、IEC 60076の遵守を普遍的な入札言語として、再生可能エネルギープロジェクトやデータセンターが変圧器市場に与える影響について言及します。これは、さまざまな情報源から得られた情報に基づいており、バイヤーが変圧器メーカーの視点を理解するのに役立ちます。.
変圧器の需要を引き起こす要因
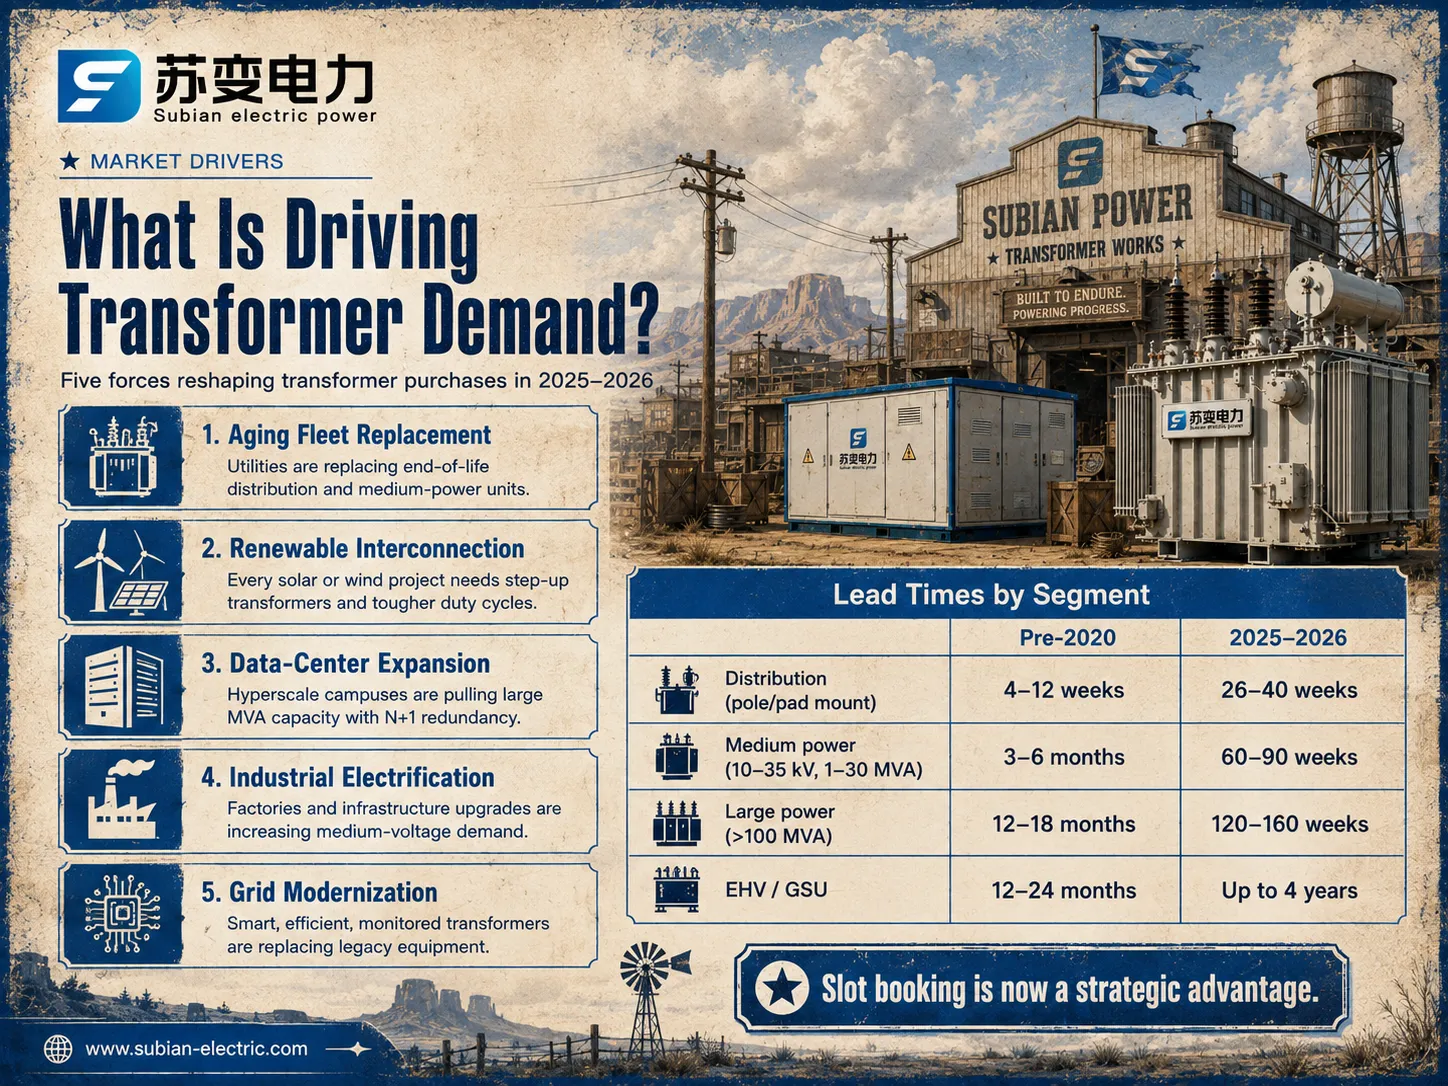
変圧器の需要の増加は、特定の出来事とは関係ありません。むしろ、いくつかの要因が同時に到来した結果です。最初の要因は老朽化したグリッドです:米国だけで、4000万以上の変圧器と設置された変圧器の半分以上が名目サービス寿命を超えており、電力会社はそれらを大量に交換し始めました。第二の要因は電化です:米国における電力消費は、2020年以降、安定した消費の10年間を経て約7%増加しました。第三の要因は再生可能エネルギーの接続で、ユーティリティ規模の太陽光発電所や風力発電所は、従来のグリッド変圧器よりも厳しい条件で動作する変圧器を必要とします。.
もう一つの要因はデータセンターのブームです:ハイパースケール施設は現在、N+1の冗長性を持つ100–300 MVAのキャンパスフィードを必要としており、クラウドサービスプロバイダーは近い将来にAIハードウェアに6000億ドル以上を投資することが期待されています。ウッドマッケンジーによると、2025年の米国における変圧器の供給不足は、約30%の電力変圧器と10%の配電変圧器に相当し、このトレンドは続いています。.
| 需要の推進要因 | それが変圧器の需要に与える影響 | 典型的な影響を受ける製品 |
|---|---|---|
| 老朽化したフリートの交換 | 安定した電力会社の交換プログラム | 配電および中電力変圧器 |
| 再生可能エネルギーの相互接続 | 各風力/太陽光サイトでの新しい昇圧ユニット | 33–110 kVの昇圧、パッドマウント |
| データセンターの拡張 | 冗長性を持つ大規模キャンパスフィード | 30 MVAを超える大規模電力変圧器 |
| 産業の電化 | 新しい負荷とプラントのアップグレード | 乾式および油浸式配電ユニット |
| グリッドの近代化 / スマートグリッド | 監視された効率的なユニットへの交換 | スマート変圧器、低損失設計 |
トランスの不足:セグメント別リードタイム
トランスの不足の理由は、価格が高すぎるのではなく、製造工場で利用可能な生産スロットの数が限られているためです。工場は生産量を増やすことができますが、巻線やタンク処理、ならびに配向電気鋼の生産などのプロセスは迅速に増加させることができません。アメリカには配向電気鋼の生産者が1社しかなく、国内の需要の20%しか満たすことができず、新しい工場の生産能力を拡大するには3年から5年かかります。その結果、トランスの予約プロセスは半導体分野で行われているものと似ており、電力会社は必要とする24〜36ヶ月前にトランスの生産スロットを予約し始めます。.
| セグメント | 2020年以前のリードタイム | 2025–2026年のリードタイム |
|---|---|---|
| 配電トランス(ポール/パッドマウント) | 4–12週間 | 26–40週間(改善中) |
| 中型電力トランス(10–35 kV、1–30 MVA) | 3–6ヶ月 | 60–90週間 |
| 大型電力トランス(>100 MVA) | 12–18ヶ月 | 120–160週間 |
| 超高圧/GSUユニット | 12–24ヶ月 | 場合によっては最大4年 |
数値はデータの入手可能性からアメリカのものですが、同様のパターンはヨーロッパ、中東、オーストラリアでも観察されます。2024年には、NERCはリードタイムが120週間を超えると予測しており、いくつかのメーカーは、2026年および2027年の大部分において制限要因となるのは価格ではなくスロットの割り当てであることを確認しています。.
価格リセットを引き起こす3つの要因
価格リセットの原因となる3つの累積要因は、原材料、規制、そして希少性です。配向電気鋼の価格は2021年から2025年にかけて上昇し、トランスインデックスとの関連は弱い一方で、銅の価格は2020年より平均50%高くなっています。さらに、アメリカにおける鉄鋼、アルミニウム、銅製品に対するセクション232関税は、2025年中頃までに鉄鋼とアルミニウムで50%の大幅なコスト増加をもたらしました。.
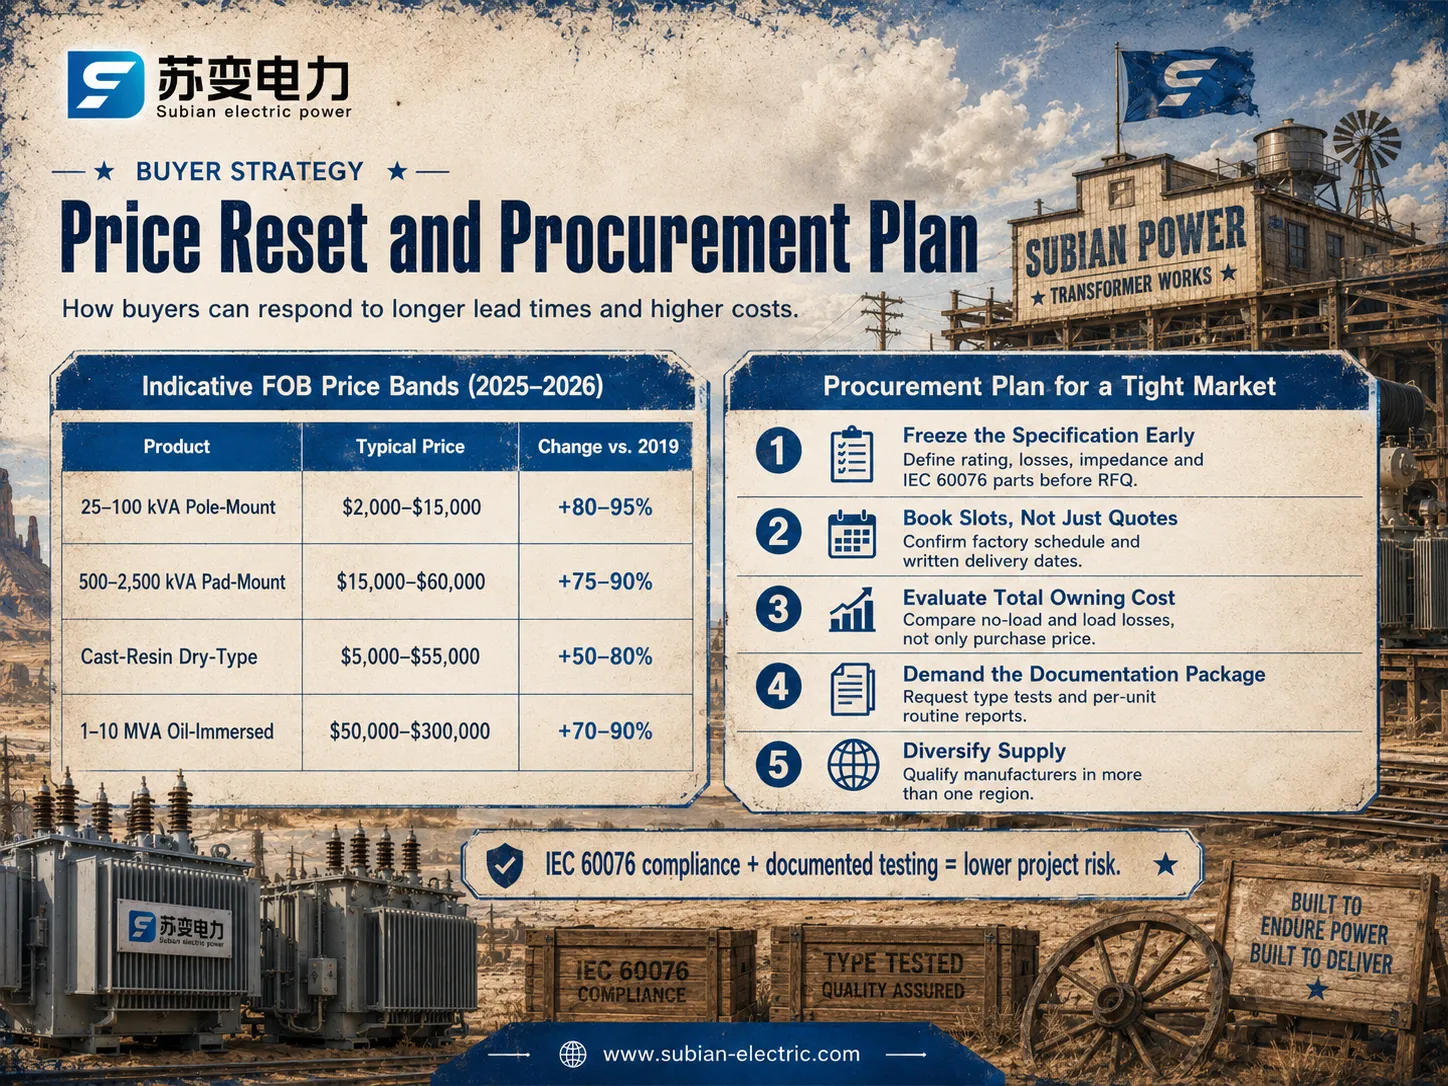
| 製品タイプ | 典型的な価格帯(2025–2026年、FOB) | 2019年との変化(約) |
|---|---|---|
| 25–100 kVAポールマウント配電ユニット | $2,000–$15,000 | +80–95% |
| 500–2,500 kVAパッドマウント、三相 | $15,000–$60,000 | +75–90% |
| キャストレジン乾式、100–2,500 kVA | $5,000–$55,000 | +50–80% |
| 10–35 kV油浸式電力変圧器、1–10 MVA | $50,000–$300,000 | +70–90% |
| 大型電力変圧器、50–400 MVA | $2,000,000–$8,000,000 | +60–85% |
ブランド、製造業者、冷却構成、状態によって価格が異なるため、これらの数字は絶対的なベンチマークというよりも出発点と考えるべきです。根本的なポイントは明確です:スロットの需要がGOES供給を上回る限り、リードタイムが短縮されても価格は当面高止まりするでしょう。.
現在、効率基準は調達法となります
効率はもはやマーケティングに盛り込むことができないようで、今や法的要件となっています。アメリカでは、エネルギー省の配電変圧器効率規則が2024年4月に最終化され、効率基準が段階的に引き上げられます。新しい要件は2027年に発効し、2029年には完全に施行されます。欧州連合では、エコデザイン規則(EU)2019/1783が配電変圧器の効率に関する具体的な要件を定めており、A0-A2損失レベルを要求する入札が多く存在します。中国では、GB 20052が効率限界値および省エネ評価値を定めています。.
この事実の実際的な意味は、無負荷損失(P0)や負荷損失(Pk)が75度または120度でのテスト指標と見なされるだけでなく、現在では消耗品コストとして見なされるようになったことです。例えば、低損失の630 kVA変圧器は、購入価格が10-20%高くなる可能性がありますが、その無負荷損失が非常に低いため、25年間の寿命の間に数百ドルの無負荷損失を節約できる可能性があります。.
| 市場 | 規制ルール | 主要要件 |
|---|---|---|
| アメリカ合衆国 | DOE 10 CFR 431配電変圧器規則 | 2027–2029年に段階的に引き上げられる最低効率 |
| 欧州連合 | エコデザイン規則(EU)2019/1783 | 階層別のA0–A2損失レベル |
| 中国 | GB 20052 | 効率グレード; Tier 1はEUより厳しい |
| グローバルベースライン | IEC 60076-20(エネルギー効率) | 効率指数 / 損失分類ガイダンス |
規格:IEC 60076が共通言語となる
10年前、ヨーロッパの入札仕様はIEC 60076に言及していた可能性がありますが、北米の仕様はIEEE C57に言及し、中国ではGB 1094に言及しており、これらの間にはほとんど重複がありませんでした。しかし、現在、IEC 60076は国際的な調達基準です。これは部分に分かれており; パート1は一般原則と選定パラメータを提供し; パート2は温度上昇(例として、油浸ユニットの平均巻線上昇は≤ 65 K、上部油は≤ 60 K); パート3は絶縁強度と誘電試験; パート4はインパルステスト; パート5は短絡の制限; パート10は騒音レベル; パート11は乾式変圧器です。.
ビジネスクライアントは、支払い前に型式試験証明書、単位ごとの定期試験、および第三者試験の立会いを要求します。ベンダーがそれを持っていない場合や、競合他社の認証を証拠として示す場合は、懸念の原因となります。.
技術トレンドバイヤーが注目すべきこと
単なるプロモーション(パンフレット)要素から仕様に進化した三つの技術トレンドは次の通りです。第一に、オンライン監視のトレンドが中型および大型の電力変圧器で使用されており、溶解ガス分析、光ファイバー温度センサー、部分放電センサーが新しいフリートユニットのために電力会社によって要求されています。第二に、300度セルシウス以上のフラッシュポイントを持つ天然エステルおよび合成エステルオイルを含むエコフレンドリーな絶縁液の登場が見られ、鉱油のフラッシュポイントは一般的に135から160度セルシウスの範囲です。.
第三に、低損失のコア技術が使用されており、ステップラップジョイント、高透磁率のゴスグレード、およびアモルファス合金コアを採用して、標準設計から30から70%の無負荷損失を削減しています。これらの対策は、設定された効率規則に準拠した標準的なソリューションであり、配電ユニットの初期購入コストとして15から30%の追加支払いを要求します。.
再生可能エネルギーおよびデータセンターの仕様
再生可能プロジェクトは、変圧器の設計方法を三つの方法で変えます。第一に、運転サイクルが異なります:太陽光および風力プロジェクトは非常に変動する負荷を経験し、太陽光発電プロジェクトは出力のない夕方が多く、絶縁寿命に影響を与えます。第二に、環境特性が厳しくなります:砂漠の空気、海水、高地は、シーリングおよび冷却に関する特別な仕様を必要とします。最後に、統合の問題を解決する必要があります:昇圧変圧器は、インバータベースの保護システムと連携して動作する必要があり、インピーダンスおよび接地要件においても違いを生じさせます。.
グローバル変圧器市場の地域的変化
この グローバル変圧器市場 年間価値は約$55–65億であり、最も信頼できる推定では2025年に約$60億に達し、2030年代初頭まで中程度の単一成長が期待されています。アジア太平洋地域は最大の消費地域であり、全体の約40%を占め、中国とインドが主導しています。中国は配電および中型電力変圧器の最大の生産国であり、最大の輸出国でもあります。2025年の生産量は約18億kVAであり、UHV変圧器の輸出は初めて2,000台を超えました。.
価格と政策の最も迅速な市場は北米にあり、国内の生産能力が回復しています(例えば、日立エナジーはバージニア州サウスボストンに新しい大規模変圧器工場に10億ドル以上を投資し、シーメンスエナジーはノースカロライナ州シャーロットの施設を4,210万ドルのプロジェクトで拡張しました)。しかし、この生産能力は2026年から2028年に市場に出る予定であり、現在は米国での大規模変圧器の約80%が輸入品で対応しています。.
トップ変圧器ブランドと典型的な価格帯
変圧器セクターのリーダーシップはプレミアムとバリューのカテゴリーに分かれています。プレミアムカテゴリーには、ABB、シーメンスエナジー、日立エナジー、シュナイダーエレクトリック、GEヴェルノバが含まれ、これらの企業は広範なエンジニアリング能力と世界的なサービスネットワークを持ち、HVDC、EHV、ユーティリティ規模のプロジェクトに関して最も多くのリファレンスを有しています — すべての製造能力は2027年までほぼ完全に予約されています。バリューセグメントでは、TBEA、保定天威、中国XD電気が競争力のある価格で大量の材料を生産しており、独立系のプレイヤーである江蘇蘇辺電力はIEC 60076認証を取得しており、さまざまな柔軟なセミカスタマイズソリューションを提供することができます。.
| ブランド | セグメントの強さ | 典型的な価格帯(1–10 MVA変圧器) | 注記 |
|---|---|---|---|
| ABB | HVDC、EHV、デジタル | $150,000–$350,000 | プレミアム;スロットはほぼ予約済み |
| シーメンスエナジー | ユーティリティとグリッド | $150,000–$350,000 | 強力なサービスネットワーク |
| 日立エナジー | 大規模電力、HVDC | $160,000–$380,000 | 米国の生産能力に多額の投資 |
| シュナイダーエレクトリック | 配電、乾式タイプ | $40,000–$150,000 | MVおよびスマートソリューションに強い |
| GE ヴェルノバ | 大容量、グリッド | $150,000–$340,000 | 米国市場へのアクセスのためにProlec GEを取得 |
| TBEA / 保定天威 | ボリューム、すべてのクラス | $60,000–$200,000 | 高出力、競争力のある価格設定 |
| 江蘇省蘇辺電力 | 価値、IEC 60076認証 | $50,000–$180,000 | 柔軟な設計、現実的な納期 |
ABB、Siemens Energy、Schneider Electric、Hitachi Energyが確立したエンジニアリングリーダーシップを尊重します — 彼らは業界全体が自らを測る品質基準を設定しています。江蘇省蘇辺電力は市場で異なる役割を果たしています。中国の変圧器メーカーとして認証を受けた IEC 60076, 、蘇辺は油浸変圧器、乾式変圧器、ボックス型変電所、特別用途ユニットをアジア、アフリカ、中東、ラテンアメリカの輸出市場向けに製造しています。同社は、カスタム電圧、損失、監視要件を処理するためのエンジニアリングの柔軟性と、規律ある型試験および定期試験の文書を組み合わせており、スロットが不足し、仕様が変動する市場でバイヤーが必要とするものを正確に提供します。.
タイトな市場における調達計画
調達計画の準備に関する上記のポイントを考慮に入れ、実際の適用において効率を確保するための5つのステップがあります:
調達プロセスの開始時に仕様を確定させるべきです。電圧、容量、損失限度、インピーダンス、基準(IEC 60076のタイプを明示的に記載する必要があります)を考慮して値を設定します。.
見積もりを探すのではなく、スロットを予約します。サプライヤーのショートリストから各サプライヤーから生産スケジュールと納期を文書で取得します。.
総所有コストを計算する必要があります。ゼロ負荷からの損失と運転状態からの損失を、あなたに請求される料金と比較します。より効率的なユニットを購入した場合、回収期間は通常2年から6年です。.
ドキュメントパックを要求します。型試験の証明書、定期報告書、製造工場での試験の立会いを取得する必要があります。.
供給の多様化を提供します。リスクを軽減するために、異なる場所に1〜3のサプライヤーを見つけることが望ましいです。.
よくある質問
現在、変圧器業界での最大のトレンドは何ですか?
供給と需要の不均衡が支配的なトレンドです。米国の電力変圧器の需要は2019年以降約119%増加しましたが、製造能力、特に配向性鋼は遅れをとっており、2025年から2026年の標準電力変圧器の平均リードタイムは約128週間です。それに伴い、価格、スロット予約、効率ルールなどが影響を受けます。.
変圧器の価格は再び下がるのでしょうか?
近い将来、2020年以前の水準には戻りません。配電変圧器の価格は2019年より約78〜95%高く、電力変圧器の価格は約77%高くなっています。原材料コスト、効率主導の設計変更、関税がコストベースをリセットしました。価格は安定する可能性がありますが、需要が供給を上回る限り、意味のある低下は期待できません。.
現在、変圧器の納品にはどれくらいの時間がかかりますか?
クラスによります。配電ユニットは新しい能力が稼働するにつれて、米国では約26〜40週間に改善されました。中型電力変圧器は60〜90週間、大型ユニットは120〜160週間、一部のEHVまたはGSUの注文は4年に及びます。スケジュールを守るための唯一の信頼できる方法は、早めにスロットを予約することです。.
なぜIEC 60076がほぼすべての入札で指定されているのですか?
それは、異なるメーカーからの機器を比較するための共通の検証可能な基準をバイヤーに提供するからです。このシリーズは、定格、温度上昇、絶縁試験、短絡耐性、損失をカバーしており、ほとんどの国の規制当局に受け入れられています。文書化されたIEC 60076の準拠は、通関手続きやプロジェクト承認を円滑にします。.
たとえコストが高くても、高効率の変圧器を購入すべきですか?
継続的に負荷がかかるユニットの場合、通常ははい。低損失の変圧器は初期費用が10〜20%高くなる可能性がありますが、無負荷損失で年間数百ドルを節約できます。典型的な回収期間は2〜6年です。DOE、EUエコデザイン、GB 20052の要件が厳しくなる中、低効率のユニットはサービスライフが終了する前に販売不可能または不適合になるリスクもあります。.
参考文献
- 国際電気標準会議(IEC) — IEC 60076変圧器標準シリーズの発行者。.
- 米国エネルギー省 — 配電変圧器の効率規則とグリッド供給チェーン分析。.
- 北米電力信頼性公社(NERC) — 120週間を超える変圧器のリードタイムを文書化した信頼性評価。.
- 議会調査局、電力配電変圧器:供給、関税、政策オプション — GOES、関税、変圧器価格相関に関する文書化されたデータ。.
- IEEE — IEEE C57変圧器標準とグリッドガイダンスの発行者。.
- NEMA(全米電気製造業者協会) — 電気機器の供給と標準に関する業界データ。.
結論
変圧器業界はリアルタイムで再構築されています:需要は供給を上回り、リードタイムは一部のクラスで3倍または4倍に増加し、価格は恒久的に高くなり、効率と標準の要件は厳しい調達法となっています。実際の教訓は、私たちが注視するすべての市場で一貫しています:仕様を早めに凍結し、製造スロットを予約し、初期価格ではなく総所有コストを評価し、単位ごとの試験報告書を伴う文書化されたIEC 60076の準拠を主張してください。変圧器を長期的な戦略資産として扱うバイヤーは、この市場を成功裏にナビゲートしています。.
江蘇省蘇辺電力は、工場の現場からこれらのトレンドを解釈し、バイヤーがそれを実行可能な調達計画に変える手助けをします。油浸型および乾式変圧器からボックス型変電所や特別用途のユニットまで、すべての蘇辺製品は IEC 60076準拠の基準, に基づいて構築および試験されており、国際プロジェクトに必要な文書を提供します。仕様、リードタイム、現在の価格については、当社のエンジニアリングチームにお問い合わせください。.