


Un individuo en una posición de gerente que se ocupa de la adquisición en Lagos enfrenta una decisión importante respecto a la firma de un acuerdo para transformadores de distribución que dura los próximos dos años. Además, un profesional de Yakarta toma una decisión similar sobre la compra de un equipo de subestación. Ambos empleados reciben la misma información de que China está aumentando sus operaciones de producción de energía y ya han comenzado a aparecer grandes pedidos para la fabricación de transformadores como plazos de entrega.
Con el fin de distinguir la información relevante del ruido innecesario, el CEC (Consejo de Electricidad de China) proporciona al público dos documentos importantes relacionados con los desarrollos de energía eléctrica en China.
El artículo presenta un análisis exhaustivo de los documentos emitidos por el CEC, incluyendo el Informe Anual de Desarrollo de la Industria de Electricidad de China 2024 y el Informe de Análisis y Pronóstico de la Situación de Suministro-Demanda de Electricidad Nacional 2023-2024 y se centra en los números principales que son cruciales para tomar decisiones de compra. En el informe, el público encontrará información sobre la capacidad instalada y la estructura de generación de electricidad, los pronósticos emitidos por el CEC en 2024, las inversiones en infraestructura realizadas por China y el significado relevante de todas estas cifras para los precios y los términos de entrega.
Los Dos Informes: Qué Son y Quién los Publica
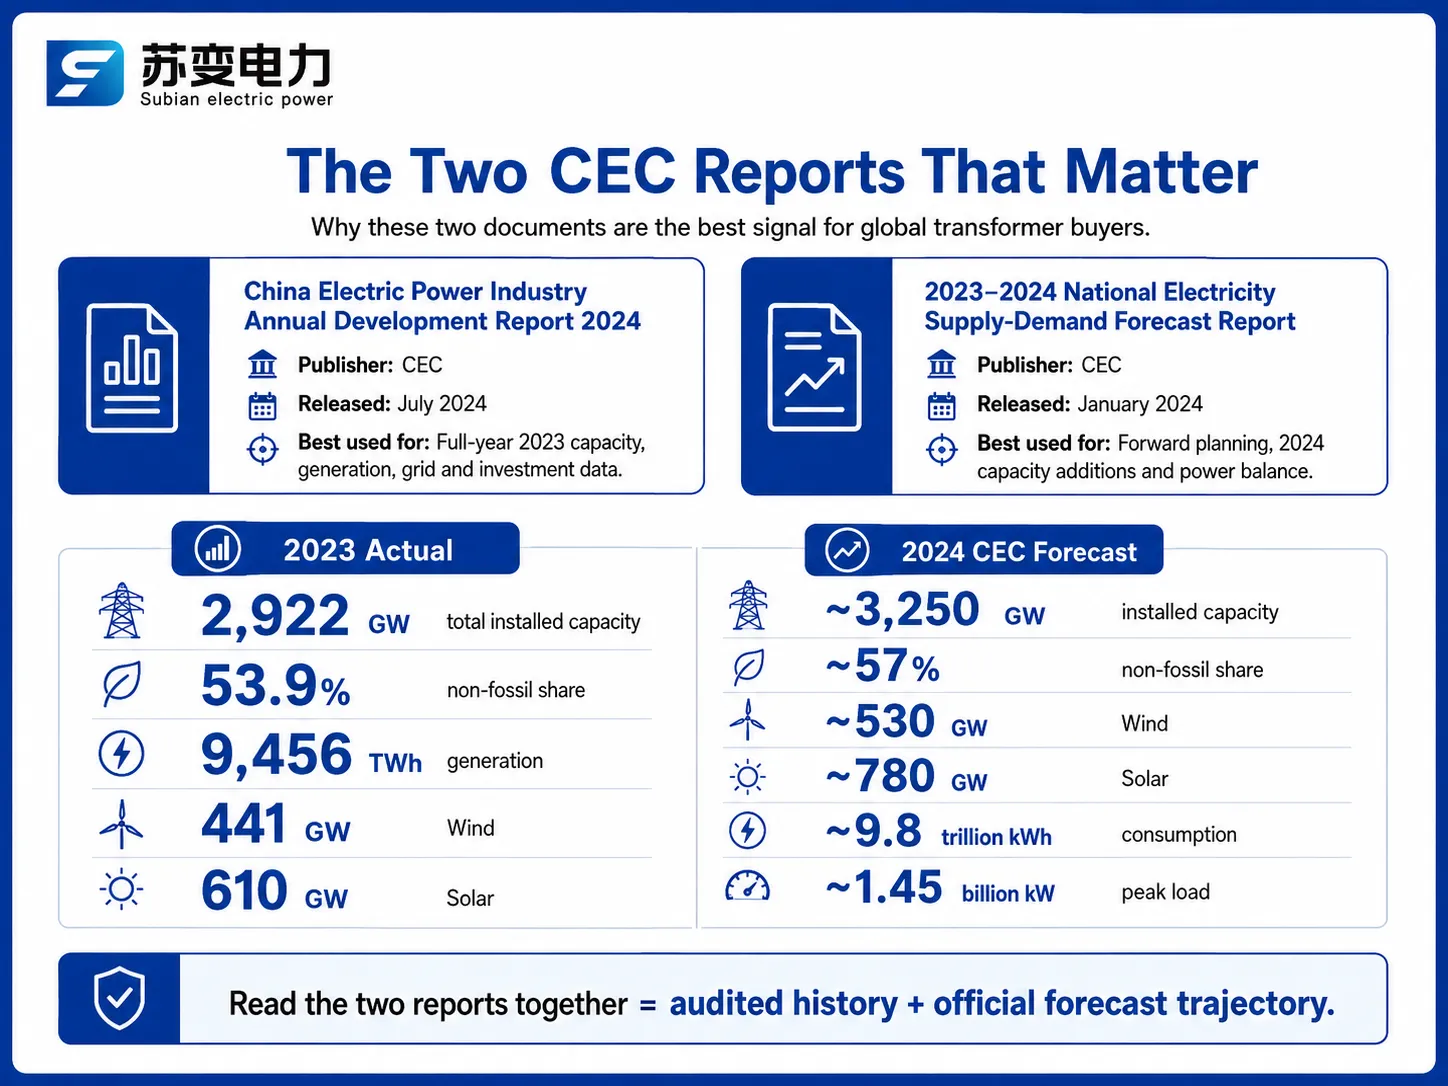
Cada año, el CEC, la asociación de la industria eléctrica más grande de China, publica dos informes clave. El primero, el Informe Anual de Desarrollo de la Industria de Electricidad de China, se publica alrededor de la mitad del año. Resume las estadísticas del año anterior, incluyendo capacidades instaladas y de generación, longitud de líneas eléctricas, capacidad de subestaciones y flujos de inversión. El informe más reciente para 2024 se publicó en julio de 2024, conteniendo información confiable para 2023.
El segundo informe es el Informe de Análisis y Pronóstico de la Situación de Suministro-Demanda de Electricidad Nacional. Este informe se publica cada enero y cubre las predicciones realizadas para los próximos años. El informe más reciente se publicó el 30 de enero de 2024 y contenía predicciones sobre el consumo de electricidad, la capacidad adicional y el equilibrio de suministro-demanda para los meses de verano e invierno. Cuando ambos informes se analizan juntos, proporcionan un contable detallado y pronósticos futuros que un comprador necesita.
| Informe | Editor y Fecha | Cubre | Mejor Utilizado Para |
|---|---|---|---|
| Informe Anual de Desarrollo de la Industria de Electricidad de China 2024 | CEC, julio de 2024 | Capacidad, generación, red, inversión del año completo 2023 | Referencias históricas, confirmación de tendencias |
| Informe de Pronóstico de Suministro-Demanda de Electricidad Nacional 2023-2024 | CEC, enero de 2024 | Revisión de 2023 + consumo, capacidad, equilibrio de 2024 | Planificación a futuro, dimensionamiento de la demanda |
Capacidad Instalada 2023: 2.9 TW y Contando
El número principal destacado en el informe anual es el de la capacidad de generación instalada de 2,922 GW al cierre de 2023, un aumento del 14.0% con respecto al año anterior. Esto equivale a aproximadamente 2.1 kW por cada persona en China; esta es la primera vez que la capacidad de generación instalada de China ha superado el umbral de 2 kW/persona. A modo de comparación, el aumento en la capacidad instalada en todo el mundo, excluyendo a China, fue mucho menor, y esta es una de las razones por las que los fabricantes de transformadores chinos representaron la mayoría de la producción manufacturera a nivel mundial.
| Tipo de Generación | Capacidad Instalada (fin de 2023) | Año tras Año | Participación del Total |
|---|---|---|---|
| Total | 2,922 GW | +14.0% | 100% |
| Térmica (incl. carbón) | 1,391 GW | +4.2% | 47.6% |
| – Carbón | 1,165 GW | +3.4% | 39.9% |
| Hidroeléctrica | 422 GW | +2.0% | 14.5% |
| Eólica (conectada a la red) | 441 GW | +20.7% | 15.1% |
| Solar PV (conectada a la red) | 610 GW | +55.5% | 20.9% |
| Nuclear | 57 GW | +2.4% | 1.9% |
Es importante centrarse en dos estadísticas. Con la combinación de solar y eólica, alcanzaron 1,050 GW, superando 1 TW. El número de sistemas solares ha mostrado un aumento de 217 GW en un año. Todas las estaciones eólicas y solares mencionadas necesitan transformadores elevadores y todas sus conexiones necesitan equipos de conmutación de alimentadores, por eso podemos usar los indicadores de demanda de equipos de la CEC como una medida de la demanda general de pedidos de transformadores en todo el mundo.
Mezcla de Generación: Eólica y Solar Impulsan el Crecimiento
La capacidad instalada te dice lo que China está construyendo; la generación te dice lo que el sistema realmente entrega. La generación total en 2023 fue de 9,456 TWh, un aumento del 6.9%, y la forma de ese crecimiento es la historia de la transición energética en una tabla.
| Tipo de Generación | Producción 2023 (TWh) | Año tras Año | Participación del Total |
|---|---|---|---|
| Total | 9,456 | +6.9% | 100% |
| Térmica | 6,266 | +6.4% | 66.3% |
| Hidroeléctrica | 1,286 | -4.9% | 13.6% |
| Eólica | 886 | +16.2% | 9.4% |
| Solar | 584 | +36.7% | 6.2% |
| Nuclear | 435 | +4.1% | 4.6% |
La combinación de energía eólica y solar ha aumentado la producción total de energía en 280 TWh, lo que representa el 46.1% del aumento total en la generación de energía. Sin embargo, la térmica aún representa 66% de la producción total de energía en el país, ya que el carbón sigue siendo una fuente de energía confiable y disponible. Esta situación única de crecimiento en energía renovable mientras se depende del carbón proporciona la explicación de por qué China está utilizando tanto transformadores modernos que funcionan con fuentes de energía renovable como instalaciones de energía térmica tradicionales al mismo tiempo.
Participación No Fósil Cruza 50%: Un Cambio Estructural
Por primera vez en 2023, los combustibles no fósiles representaron más del 50% de la capacidad instalada total de China con 53.9%. La CEC cree que esto está relacionado con el objetivo de alcanzar el pico de emisiones de carbono antes de 2030 y lograr la neutralidad de carbono para 2060. En términos de demanda de capacidad, la explicación es clara: un crecimiento del uno por ciento de la energía proveniente de fuentes no fósiles significa más capacidad de las interconexiones de la red, más compensación de potencia reactiva y más almacenamiento de energía que el crecimiento equivalente de la energía convencional significaría.
El proceso de comprender mejor la situación se ve facilitado por dos puntos adicionales. Primero, la participación del carbón en la capacidad instalada total disminuyó a 39.9%. En segundo lugar, en 2023, las plantas solares se utilizaron durante solo 1286 horas, lo que indica un aumento de las presiones de recorte en algunas áreas de China. Dado los hechos mencionados anteriormente, el CEC ha decidido enfocar las inversiones en conexiones de red para líneas de distribución, mientras que alrededor de 55% de gastos en redes eléctricas se asignaron en el ámbito de redes de 110 kV y inferiores.
La previsión para 2024: 3.25 TW para fin de año.
El informe de previsión publicado en enero de 2024 anticipó que China logrará más de 3,250 GW en términos de capacidad energética instalada para finales de 2024, lo que representa un aumento del 12%, mientras que más de 300 GW de nuevos proyectos también serán puestos en marcha, de los cuales más de 200 GW serán recursos renovables. La proyección muestra que la participación de la energía no fósil en la mezcla energética se espera que alcance aproximadamente el 57%, la energía eólica se situará en 530 GW, mientras que la energía solar alcanzará la marca de 780 GW, cuando ambas fuentes podrán superar la capacidad total de las energías a base de carbón.
| Métrica | 2023 Real | 2024 Pronóstico (CEC) |
|---|---|---|
| Capacidad instalada total | 2,922 GW | ~3,250 GW |
| Participación no fósil | 53.9% | ~57% |
| Eólica instalada | 441 GW | ~530 GW |
| Solar instalada | 610 GW | ~780 GW |
| Consumo de electricidad | 22 billones de kWh | ~9.8 billones de kWh (+6%) |
| Carga máxima | 345 mil millones de kW | ~1.45 mil millones de kW |
Los datos importantes para los compradores de equipos son el consumo de energía, que ascendió a aproximadamente 9.8 billones de kWh, un aumento de 6%. Este crecimiento se ha vinculado a las industrias de fabricación de alta tecnología, las instalaciones de carga de vehículos eléctricos (que han crecido un 78.1% interanual) y las plantas de fabricación de energía solar o baterías. Por lo tanto, si el consumo de energía aumenta en 6%, entonces el crecimiento en la capacidad de distribución no debería ser menor que eso, y el libro de pedidos para transformadores debería incluir ese crecimiento en la capacidad.
Inversión en la red y el motor de demanda de transformadores
Ambos informes coinciden en la aceleración de las inversiones en la red. En 2023, las principales empresas de energía invirtieron colectivamente 1,550.2 mil millones de RMB, un aumento del 24.7%. Las inversiones en generación de energía fueron de 1,022.5 mil millones de RMB, mientras que las inversiones en construcción de redes fueron de 527.7 mil millones de RMB, un aumento del 5.4%. La infraestructura de transmisión siguió las tendencias: 919,667 km de líneas con voltaje de 220 kV y más y 5,424 GVA de capacidad de transformadores con voltaje de 220 kV y más, este último aumentando en 5.7%.
| Métrica de la red (finales de 2023) | Valor | Año tras Año |
|---|---|---|
| Líneas de transmisión de 220 kV+ | 919,667 km | +4.6% |
| Capacidad de transformadores de 220 kV+ | 5,424 GVA | +5.7% |
| Transferencia de energía entre regiones | 7 TWh | +9.7% |
| Inversión en construcción de la red | 7 mil millones de RMB | +5.4% |
| Participación del gasto en la red a 110 kV y menos | 55% | – |
El aumento de 5.7% en la capacidad de transformadores de 220 kV y más significa una señal clara para los compradores de transformadores pesados. El 55% de la ponderación a favor de 110 kV y menos significa la demanda de transformadores de distribución. Las inversiones en el sector de distribución en el negocio de servicios públicos en China son altas para integrar cargas de energía solar distribuida y de carga de vehículos eléctricos, y en este segmento aún hay capacidad de fabricación disponible.
Lo que estos números significan para los compradores de transformadores
Los informes analizados desde un punto de vista de adquisiciones arrojan cinco conclusiones clave:
La demanda alta continuará hasta 2025. Se estima que la demanda en 2024 superará los 300 GW de capacidad instalada, lo que significa buenas noticias para la producción continua de transformadores elevadores, equipos de media tensión (MT) y baja tensión (BT), y equipos para la integración de tecnologías de almacenamiento de energía.
Los transformadores de distribución ganan en la competencia de volumen. Con más de 55% de inversiones dirigidas a redes ya construidas con niveles de voltaje por debajo de 110 kV, los transformadores de distribución, principalmente unidades con potencias de 100 kVA a 2,500 kVA, tanto en versiones sumergidas en aceite como en seco, es poco probable que experimenten una disminución en la demanda al menos hasta 2025.
Las limitaciones de capacidad impactan a los transformadores de gran potencia. Con una base instalada que asciende a 5,424 GVA y un crecimiento anual esperado de 5.7%, los transformadores de alta tensión tienen espacios de producción ajustados.
El almacenamiento de energía requiere nuevas especificaciones. Con las baterías integradas en los sistemas, el flujo de energía bidireccional requiere transformadores con nuevos requisitos de eficiencia y mejores características de sobrecarga.
Los precios se caracterizan por presiones estructurales más que cíclicas. Combinados con los precios del cobre y los costos de tipos de acero especiales, los libros de pedidos ajustados impiden que los precios caigan por debajo de ciertos niveles.
Para presupuestar de manera realista, se deben considerar los precios actuales FOB China que oscilan entre $2,500 y $5,000 para un transformador de distribución sumergido en aceite de 100 kVA, de $8,000 a $15,000 para una unidad de 315 kVA, y de $15,000 a $30,000 para un transformador de 1,000 kVA. Los transformadores en seco tienen un precio de 20-35% más alto que las unidades sumergidas en aceite, mientras que los tiempos de entrega de producción esperados oscilan entre 8 y 16 semanas para un transformador estándar y de 20 a 40 semanas para un transformador de potencia con voltaje superior a 110 kV, dependiendo de la carga de la fábrica.
Impacto Global: Precios, Tiempos de Entrega y Almacenamiento de Energía
La producción de transformadores en China representa aproximadamente dos tercios de todos los transformadores producidos, lo que asegura que la construcción nacional tendrá un gran impacto en el mercado global. El mercado informó que la situación coincidió con los datos de la publicación de CEC, incluyendo el aumento de precios del acero silicio orientado a grano, líneas de producción a plena capacidad y plazos ajustados para dispositivos grandes.
En cuanto al segundo impacto en el sistema de almacenamiento de electricidad en relación con el crecimiento récord de la energía solar en China, los signos indican que es necesario tener un sistema que utilice energía adicional a mediodía. A su vez, todos los sistemas de almacenamiento de energía en baterías tienen su transformador de interfaz MT y BT individual que debe cumplir con los requisitos especiales relacionados con la bidireccionalidad de las operaciones.
Fabricantes que Suministran la Construcción
Las empresas comerciales que se benefician de la demanda se dividen en los niveles habituales de importancia. Empresas reconocidas a nivel mundial como Hitachi Energy, Siemens y ABB están dedicadas a la fabricación de transformadores de alta gama con altas calificaciones de pruebas y experiencia en sus proyectos de ingeniería. Mientras tanto, Schneider Electric está activa en los transformadores de baja tensión y redes digitales. La mayoría de los productos se fabrican en China, por ejemplo, TBEA, Baoding Tianwei y China XD Group, cuya producción está dirigida al mercado nacional y exportaciones y se basa en altas tasas de productividad.
| Fabricante | Fortalezas | Gama de Productos Típica |
|---|---|---|
| Hitachi Energy | Transformadores de potencia de alta tensión, HVDC, premium | 40-500 MVA, hasta 800 kV clase |
| Siemens | Red global de servicios, transformadores digitales | Distribución a clase de 500 MVA |
| ABB | Amplio portafolio de LV/MV, integración de automatización | Distribución, montado en base, tipo seco |
| Schneider Electric | Equipos de conmutación LV, plataforma digital EcoStruxure | Transformadores de distribución, ensamblajes LV |
| TBEA | Transformadores de potencia grandes, volumen de exportación | Hasta clase de 1,000 kV |
| Jiangsu Subian Electric Power | Certificado IEC 60076, precios competitivos, plazos de entrega flexibles | 50 kVA-40 MVA, sumergidos en aceite y tipo seco |
La brecha es cubierta por los productores chinos de nivel medio para aquellos importadores que requieren unidades certificadas IEC 60076 y la documentación de prueba asociada, pero no pueden permitirse pagar los precios premium cobrados por los principales actores globales. Jiangsu Subian Electric Power Company es un ejemplo de tal productor registrado en la provincia de Jiangsu, exportando transformadores a Asia, África, Oriente Medio y América Latina. La empresa suministra transformadores de distribución y de potencia media con especificaciones claras de componentes en un plazo de 8-16 semanas.
Preguntas Frecuentes
¿Cuál fue la capacidad instalada y la generación de China en 2023?
China terminó 2023 con 2,922 GW de capacidad instalada, un aumento del 14.0%, y generó 9,456 TWh de electricidad, un aumento del 6.9%. La capacidad no fósil alcanzó 53.9% del total por primera vez, y la energía eólica más solar alcanzó 1,050 GW combinados. El consumo de electricidad fue de 9.22 billones de kWh, un aumento del 6.7%.
¿Qué tan rápido está China añadiendo capacidad solar y eólica?
La solar añadió un récord de 217 GW en 2023, un aumento del 55.5% a 610 GW, mientras que la eólica creció 20.7% a 441 GW. La CEC espera otros 200+ GW de nueva capacidad energética en 2024, llevando la eólica a aproximadamente 530 GW y la solar a aproximadamente 780 GW para fin de año, momento en el cual la eólica más solar superará al carbón en términos instalados.
¿Qué significan estos informes para los precios y plazos de entrega de transformadores?
La construcción sostenida mantiene la capacidad de fabricación ajustada. Presupueste $2,500-$5,000 para un transformador de distribución de 100 kVA y $15,000-$30,000 para 1,000 kVA FOB China, con plazos de entrega de 8-16 semanas para unidades estándar. Los transformadores de potencia de clase 110 kV tienen plazos más largos, típicamente de 20-40 semanas, debido a los espacios de producción de alta tensión congestionados.
¿Por qué importa la inversión en la red para los proyectos de almacenamiento de energía?
Los operadores de la red de China gastaron RMB 527.7 mil millones en 2023, con 55% destinados a la red de distribución de 110 kV y por debajo, en parte para integrar solar distribuido, carga de vehículos eléctricos (aumento del 78.1%) y almacenamiento de baterías. Los proyectos de almacenamiento necesitan transformadores clasificados para flujo bidireccional, rangos de toma más amplios y tolerancia armónica, y están entre las categorías de adquisición de más rápido crecimiento.
¿China sigue expandiendo el poder del carbón?
Sí, pero lentamente. La capacidad de carbón alcanzó 1,165 GW en 2023, un aumento de solo 3.4%, y su participación cayó por debajo de 40% por primera vez. El carbón aún produjo casi 60% de generación en 2023, por lo que sigue siendo la columna vertebral de la fiabilidad mientras la capacidad no fósil crece, pero cada año sucesivo desplaza el equilibrio más hacia las energías renovables.
Referencias
- Consejo de Electricidad de China (CEC) – Editor del Informe Anual de Desarrollo de la Industria de Electricidad de China 2024 y la previsión de oferta-demanda 2023-2024, fuente de todas las estadísticas de capacidad y generación mencionadas anteriormente.
- Administración Nacional de Energía (NEA) – Regulador energético de China, publicando las estadísticas mensuales y anuales subyacentes sobre capacidad instalada y generación.
- IEA Electricidad 2024 – Análisis independiente y previsión de la demanda global de electricidad, energías renovables e inversión en redes, útil para verificar los datos de la CEC.
- IEA: perfil del país de China – Contexto internacional sobre la transición energética de China y su participación en la fabricación global de equipos eléctricos.
- IEC 60076-1: Transformadores de potencia – General – La norma internacional contra la cual se prueban los transformadores suministrados a los mercados de construcción y exportación de China.
- Revisión Estadística del Instituto de Energía sobre la Energía Mundial – Datos globales de energía, incluyendo la mezcla de generación de China, para comparación entre mercados.
- Jiangsu Subian Electric Power – Fabricante chino de transformadores certificado por IEC 60076 que suministra transformadores de distribución y potencia a compradores internacionales.
Conclusión
Ambos informes de la CEC proporcionan un relato que reconcilia todos los cambios que están ocurriendo en las esferas económica e industrial de China. Según estos informes, China añadió 2,922 MW hasta finales de 2023, y se espera que el número alcance 3,250 MW para finales de 2024, mientras que la participación de fuentes renovables ha superado por primera vez el 50% de toda la estructura de generación de energía. La energía eólica y solar y el sistema responsable de su conexión son la fuerza impulsora detrás de los transformadores, equipos de potencia y máquinas de almacenamiento de electricidad que crean infraestructura de suministro de energía y, en consecuencia, generan demanda de compras en todos los países que buscan transformadores y conmutadores de estaciones de energía.
En cuanto a las recomendaciones efectivas para los clientes, pueden ser sencillas. Es necesario determinar los costos de los transformadores que los productores están dispuestos a vender en China, que van desde 1,000 a 2,500 para 100 kVA hasta 15,000 y más para 1,000 kVA. Además, la empresa debe imponer restricciones a los proveedores que tengan documentos de certificación sobre sus productos y cronograma de entregas. Jiangsu Subian Electric Power es uno de los proveedores de transformadores certificados por IEC 60076 con garantías que proporcionan transparencia en las especificaciones de sus máquinas.