Em termos de mercado de subestações conteinerizadas, ele tem apresentado um crescimento substancial nos últimos seis anos (ou seja, de um produto de nicho para uma resposta típica), mas houve um atraso perceptível em relação à pesquisa de mercado real sobre esta categoria de produto. Três relatórios publicados em 2026, um de cada uma das três grandes empresas de consultoria, atribuíram o mercado de subestações conteinerizadas a três tamanhos diferentes: USD 1,3 bilhão, USD 3,3 bilhões e USD 3,5 bilhões. A diferença entre essas três estimativas não é apenas um arredondamento leve. Portanto, a melhor informação para um comprador é entender as diferenças nas áreas de escopo e estimativas do total.
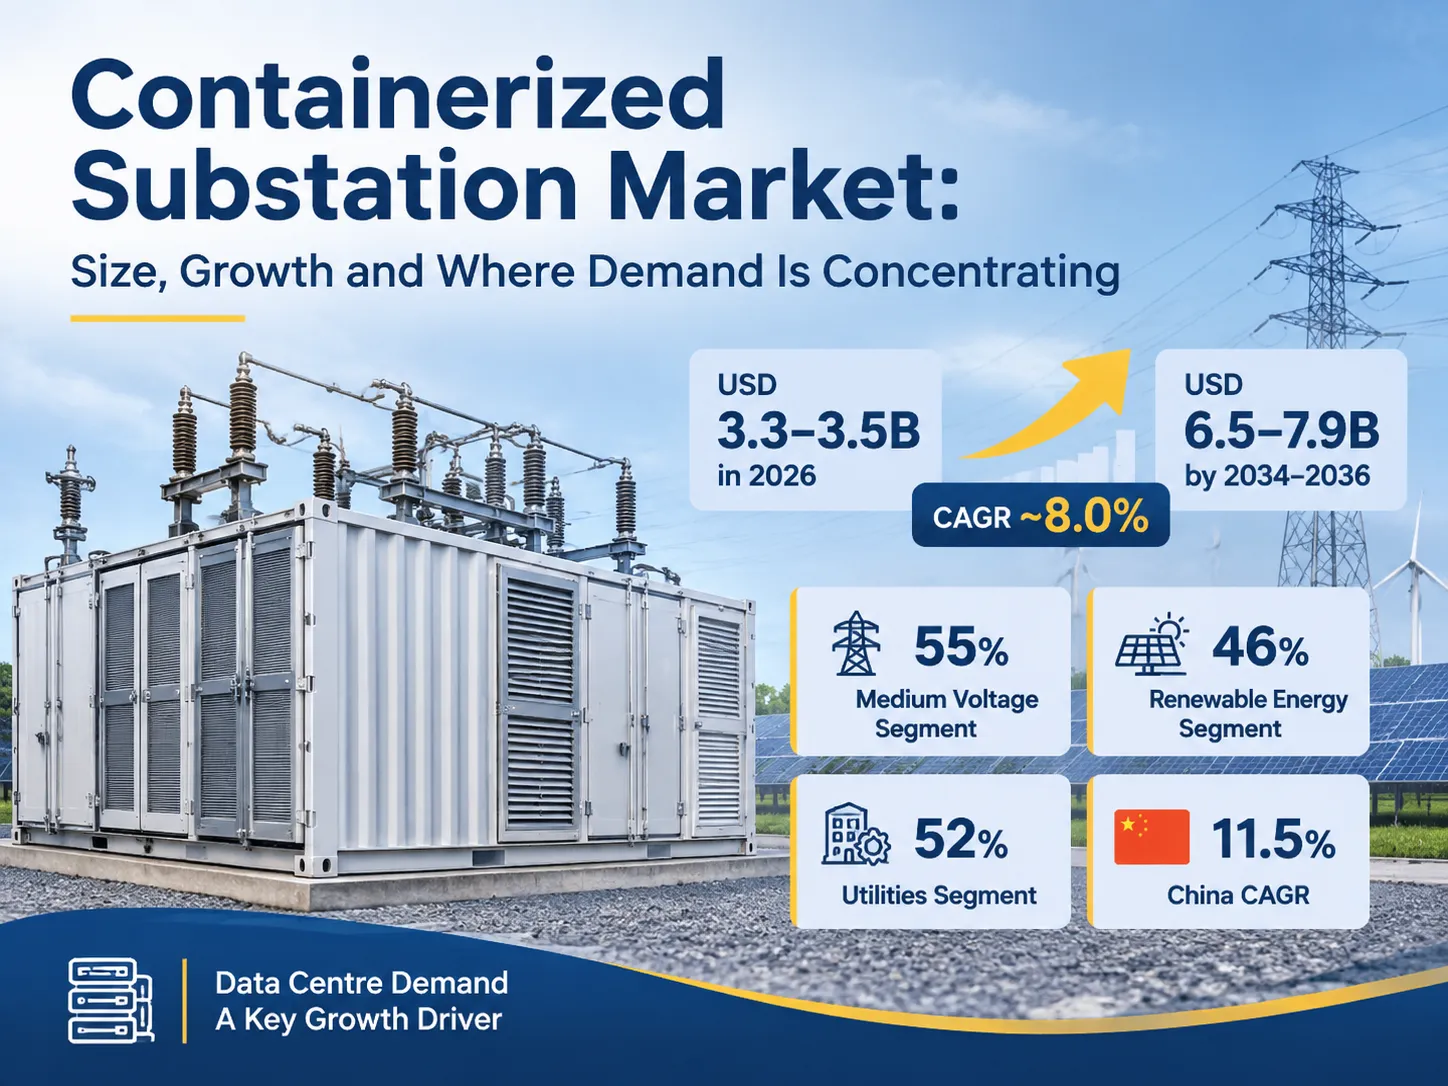
Para simplificar minha especulação anterior, o tamanho ou valor geral do mercado de subestações conteinerizadas é estimado entre USD 3,3 bilhões e USD 3,5 bilhões em 2026. A taxa de crescimento anual composto é aproximadamente 8,0%, permitindo que este mercado cresça para um valor entre USD 6,5 bilhões e USD 7,9 bilhões entre 2034 e 2036. Cinquenta e cinco por cento (55%) da receita esperada deverá ser derivada do segmento de média tensão, enquanto o maior segmento de receita esperada virá do segmento de energia renovável (46%) do total da receita do mercado. Cinquenta e dois por cento (52%) serão derivados do segmento de utilities do mercado total e o país com crescimento mais rápido será a China, com um crescimento composto anual de 11,5%, daqui para frente. A demanda por data centers não foi adequadamente considerada por todas as previsões de 2021.
Por que Três Relatórios Apresentam Três Números Diferentes
Os três relatórios publicados até o momento forneceram uma previsão de crescimento futuro do mercado. Há consistência entre os relatórios em suas previsões de crescimento percentual, mas eles discordam quanto ao tamanho absoluto do mercado. Consequentemente, todos os três relatórios estão usando métodos de avaliação diferentes. O que é evidente é que haverá crescimento contínuo do mercado na área de subestações pré-fabricadas e portáteis de subdistribuição devido à velocidade com que novas conexões de rede devem ser conectadas para permitir o aumento da demanda, conforme mostrado no gráfico abaixo.
| Fonte | Valor do ano base | Valor previsto | CAGR | O que está incluído |
|---|---|---|---|---|
| Future Market Insights | USD 3,20B (2025); USD 3,47B (2026) | USD 7,85B (2036) | 8.5% | Mercado de Subestações Pré-fabricadas Portáteis de Subdistribuição |
| The Insight Partners | USD 3,27B (2025) | USD 6,56B (2034) | 8.04% | Mesma linha de produto, segmentada por faixa de MVA incluindo acima de 100 MVA |
| Reanin | USD 1,32B (2025) | USD 2,09B (2032) | 6.7% | Definição mais restrita, mais próxima de subestações portáteis montadas em skid |
A partir dos dados apresentados acima, vemos um consenso geral de que o mercado geral para subdistribuições portáteis e pré-fabricadas hoje (2025) estará entre $3B – $4B, com uma taxa de crescimento de mercado correspondente de aproximadamente 7 – 9%. A projeção da Reanin é aproximadamente 1/3 dos outros dois relatórios; no entanto, é provável que isso seja resultado da exclusão pela Reanin dos edifícios portáteis pré-fabricados maiores e da contagem apenas das subdistribuições embaladas menores que se enquadram na definição de conteinerizadas. Este é o mesmo produto que a maioria dos compradores industriais está usando quando se referem a subestações conteinerizadas, portanto, o número menor não está incorreto, mas representa uma compreensão menos ampla do mercado de subdistribuição portátil/pré-fabricada conforme representado na Reanin. Para qualquer comprador individual, a informação relevante é o(s) segmento(s) de mercado em que estão interessados, em oposição ao número total do mercado.
Um comprador deve verificar se os prazos de entrega estão aumentando, se o segmento de mercado que está adquirindo é o principal segmento que está assumindo capacidade adicional e quais países oferecem disponibilidade competitiva de slots de fábrica.
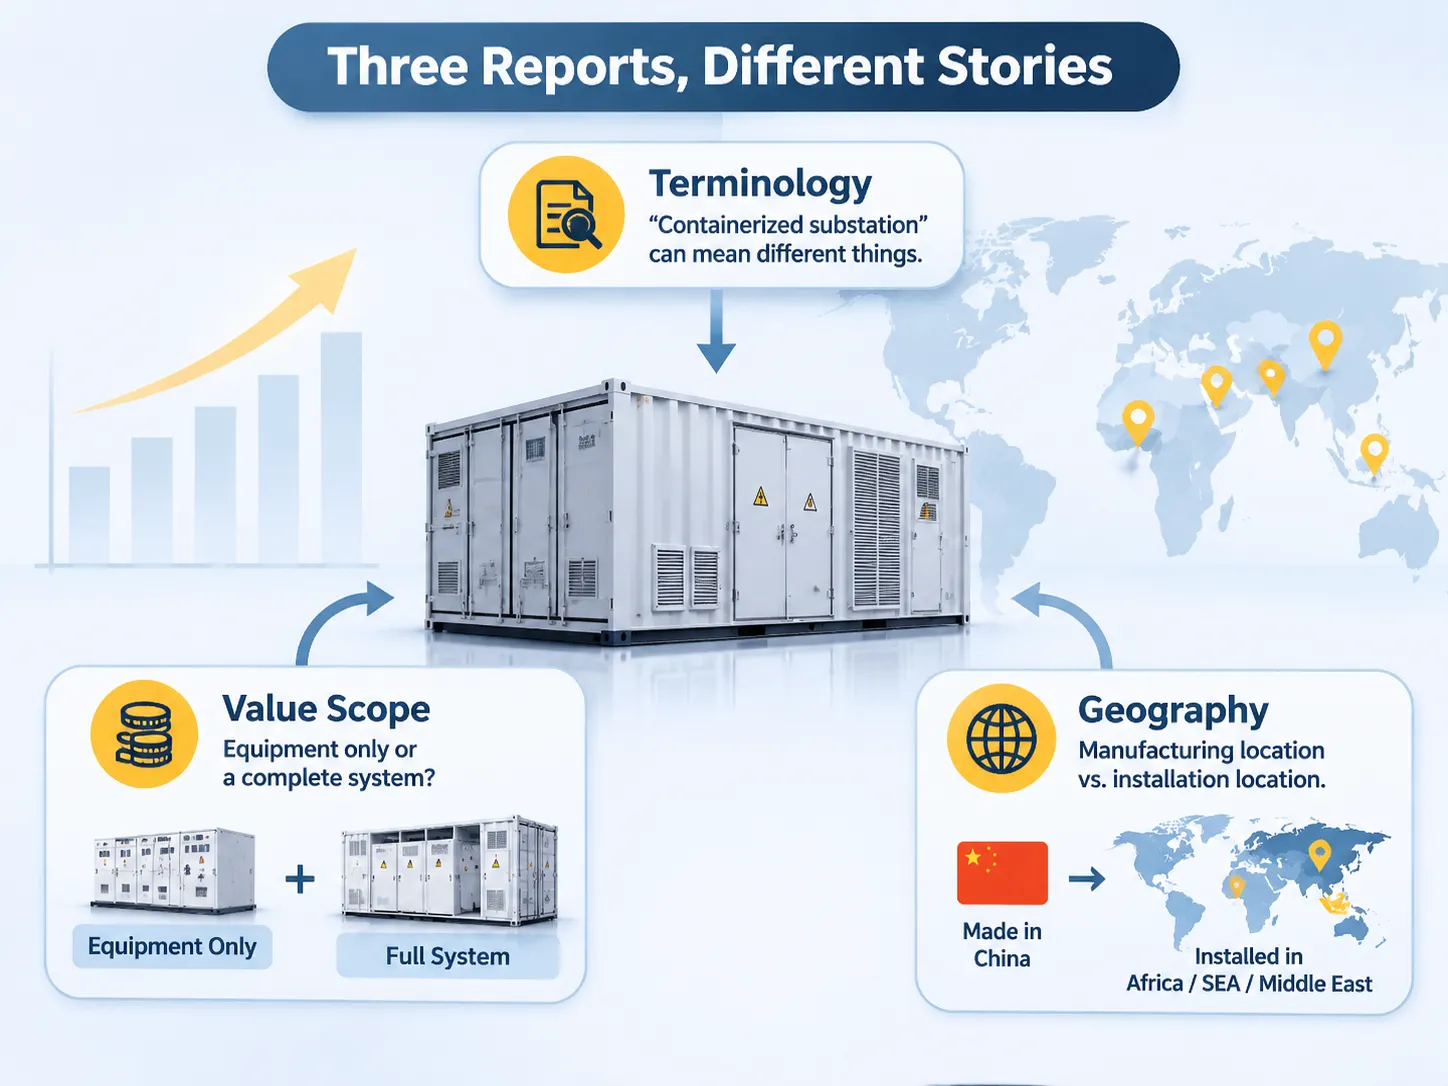
Quando Três Relatórios de Pesquisa Descrevem o Mesmo Produto de Forma Diferente
A discrepância nos termos usados para esses produtos apresenta o maior obstáculo para realizar uma pesquisa de mercado precisa sobre este produto, seguida de perto pela qualidade dos dados relatados nos respectivos relatórios. O termo “subestação conteinerizada” pode ser usado para descrever uma variedade de produtos que têm muito pouco em comum além do fato de serem enviados como um “container”. Além de serem vendidos por várias empresas como subestação conteinerizada, diversos fabricantes também definem o produto de maneiras diferentes.
Outro ponto crucial para diferenciar entre os três relatórios é o meio pelo qual eles determinam qual valor da subestação é contabilizado. Por exemplo, a receita da subestação gerada apenas pelo equipamento versus a de um sistema completo (com auxiliar, proteção, HVAC e supressão de incêndio) pode causar variações significativas entre os três relatórios. Subestações entregues como um conjunto testado comandam entre três e cinco vezes o valor do equipamento da subestação sozinho devido à inclusão de todos os componentes necessários dentro da unidade testada e, portanto, um relatório que captura apenas a receita do equipamento fornecerá um número de receita substancialmente menor do que aquele que captura a receita total do sistema.
Por fim, a diferença geográfica entre os locais de fabricação e instalação leva a uma enorme discrepância entre esses três relatórios. Por exemplo, uma porcentagem significativa de subestações containerizadas instaladas nas cidades da África/ Sudeste Asiático/ Oriente Médio é produzida no país da China. Portanto, um relatório que representa o país de instalação capturaria uma quantidade substancial de participação de mercado ocorrendo nessas regiões, enquanto um segundo relatório que representa o país de fabricação mostraria uma porcentagem comparativamente menor de participação de mercado.
O que Conta como uma Subestação Containerizada, e o que Não Conta
Uma Subestação Containerizada é descrita neste documento como uma subestação montada e testada em fábrica que é enviada ao local como uma unidade (ou possivelmente duas ou mais unidades) que será cabeada (mas não montada) no local para fornecer serviço de utilidade aos clientes. A Guia de Referência de Configurações Compactas de Subestações define os tipos de invólucros que atendem a essa definição, incluindo um Quiosque Versátil de Transformador Único até um Pacote Walk-in com uma sala de baixa tensão (LV).
O que Não é uma Subestação Containerizada?
A definição de Subestação Containerizada incluirá os tipos de invólucros abaixo, ou seja; no entanto, um Edifício de Subestação padrão construído com Pisos Concretados e Paredes de Alvenaria não atende à definição de Subestação Containerizada, mesmo que o Equipamento de Manobra chegue em Módulos Completos. Um Gerador Móvel alojado em um Container padrão não atende à definição de Subestação Containerizada. Um Pacote de Subestação Containerizada sem Equipamento de Manobra (apenas transformadores dentro dos invólucros) geralmente será contado como um Produto Transformador em vez de uma Subestação.
Para o comprador, isso cria uma questão prática, pois os preços fornecidos pelos fornecedores geralmente serão incomparáveis, por exemplo; um fornecedor cotando uma “Subestação Containerizada de 1.000 kVA” pode estar cotando um Transformador embalado em um Container, enquanto um segundo fornecedor pode fornecer um Pacote Completo incluindo Proteção, Medição, Auxiliares, Relatório Documentado e Testado (Rotina). Portanto, é fundamental que a Especificação declare especificamente o Escopo do Trabalho e não uma Categoria de Produto.
Crescimento por País, e o que Realmente o Impulsiona
As Taxas de Crescimento por País para 2026 são uma parte acionável do relatório de pesquisa, pois identificam onde a Demanda por todo Equipamento e Serviços de Subestação está se concentrando, em vez de identificar onde a Demanda está localizada atualmente (mostra onde a Demanda é estimada para 2026).
| País | CAGR 2026 a 2036 | O que está impulsionando isso |
|---|---|---|
| China | 11.5% | Eletrificação de parques industriais no interior Conexão solar e eólica em escala de utilidade Eletrificação de mineração nas províncias ocidentais Demanda de exportação para África e Sudeste Asiático |
| Índia | 10.7% | Missão Solar Nacional Eletrificação Rural Programa Cidades Inteligentes Modernização da Distribuição |
| Alemanha | 9.8% | Requisitos de conexão da rede Energiewende incluem vento e armazenamento, Segurança energética. |
| França | 8.9% | Renováveis preencherão lacunas criadas quando usinas nucleares forem desativadas. A França planejou Corredores de Eletrificação Ferroviária |
| Reino Unido | 8.1% | Subestações de Aterragem Offshore para Energia Eólica. Essenciais para a Estabilidade da Rede e backup durante tempestades e situações de emergência; a produção de unidades móveis auxiliará em áreas sem acesso à rede. |
| EUA | 7.2% | A Distribuição de Centros de Dados está impulsionando a Modernização da Rede de Utilidades e a criação de uma Rede de Utilidades Resiliente a Tempestades nos EUA. |
| Brasil | 6.4% | Plantas hidrelétricas e solares conectadas à rede, capacidade de exportação de clusters industriais. |
O padrão é que onde a rede é estendida e não substituída (novas fábricas usando unidades pré-fabricadas) há um crescimento mais rápido do que em mercados que possuem redes maduras com produtos mais maduros e complexos. Assim, embora o mercado dos EUA ainda seja um dos dois maiores em valor, teve a taxa de crescimento mais lenta nesta lista.
Os fatores limitantes mais frequentemente citados (em oposição aos impulsionadores) de acordo com este relatório específico e outros relatórios similares são Permissões e Filas de Interconexão, nesta ordem. Isso é consistente com o que as Empresas Comerciais observam. O próprio Equipamento raramente é considerado o gargalo, enquanto são os Estudos de Conexão à Rede que o são.
Centros de Dados: A Linha de Demanda que Ninguém Modelou em 2020
Em 2021, os relatórios listaram os seguintes quatro mercados como Minas de Energia Renovável, Energia de Suprimento Temporário e Recuperação de Desastres. Centros de dados não foram incluídos em projeções anteriores populadas pela IEA até 2026, mas desde então mudaram para explicar o aumento nas previsões de centros de dados, com as Tabelas de Segmentos atualmente publicadas mostrando Energia Renovável como a maior categoria.
Evidências disso podem ser encontradas nos números de consumo de eletricidade. A IEA prevê que o consumo elétrico global dos centros de dados alcance 415 TWh (aproximadamente 1,51% do consumo elétrico global total) até 2024, enquanto projeta um aumento superior a 2X no consumo elétrico dos centros de dados para aproximadamente 945 TWh até 2030. Aproximadamente 4,51% do consumo elétrico global será atribuível aos centros de dados e o crescimento esperado da demanda elétrica dos centros de dados é estimado para compor aproximadamente 5,01% de todo o crescimento da demanda elétrica nos EUA durante esse mesmo período.
As implicações para este produto são as seguintes: Campi hiperescaláveis requerem 100 MW de eletricidade ou mais – a serem entregues em fases. Além disso, a distribuição em média tensão para cada fase deve ser separada e medida individualmente. Uma subestação conteinerizada pode ser encomendada, testada em fábrica e energizada em poucos meses; também pode ser reutilizada em outro local uma vez que o local inicial tenha sido desenvolvido e esteja pronto para uso. A principal vantagem desta abordagem baseia-se no cronograma e não há valor monetário associado a este produto; é o que os clientes de centros de dados desejam adquirir.
Existem restrições específicas associadas a este produto. A IEA estima que 2,01% dos desenvolvimentos planejados de centros de dados sofrerão atrasos devido à insuficiência de conexões à rede. Atualmente, os pacotes de subestações não eliminam a fila para.
Fonte: IEA World Energy Outlook 2023, JLL.
As duas principais aplicações para a geração atual de subestações são a integração de renováveis (46,2% das vendas totais até 2026) e mineração (2º mais requisitos extremos). Razões estruturais sustentam por que o maior gerador de receita para integração de renováveis são as fazendas solares (que normalmente estão localizadas em locais remotos sem estradas ou edifícios). Para acomodar essa característica, uma subestação completa deve ser fornecida no momento da construção da fazenda.
Embora uma fazenda eólica tenha características semelhantes a uma fazenda solar, os múltiplos pontos de coleta de uma fazenda eólica criam desafios adicionais ao fornecer subestações.
Subestações de mineração representam a segunda maior fonte de receita e possuem os requisitos mais extremos de qualquer tipo de subestação. Os locais de mineração são móveis e, portanto, as subestações também devem ser móveis. Por exemplo, uma subestação de mineração localizada a 2.000 metros acima do nível do mar faz com que o equipamento de manobra tenha sua capacidade reduzida e altera as distâncias de fuga.
Além disso, devido à carga dominante dos grandes acionamentos usados em operações de mineração, a distorção harmônica e uma especificação que inclua a corrente de curto-circuito devem ser consideradas.
Finalmente, os dois tipos restantes de estação são fornecimento temporário e recuperação de desastres.
Fornecimento temporário e recuperação de desastres são ambos usados para fins temporários; no entanto, diferem dos clientes das outras duas aplicações porque seus clientes são tipicamente uma concessionária ou uma empresa de aluguel, em vez de um desenvolvedor de projetos.
Quando a mobilidade é uma consideração chave de subestações externas pré-fabricadas, as especificações para essas unidades devem refletir essa característica.
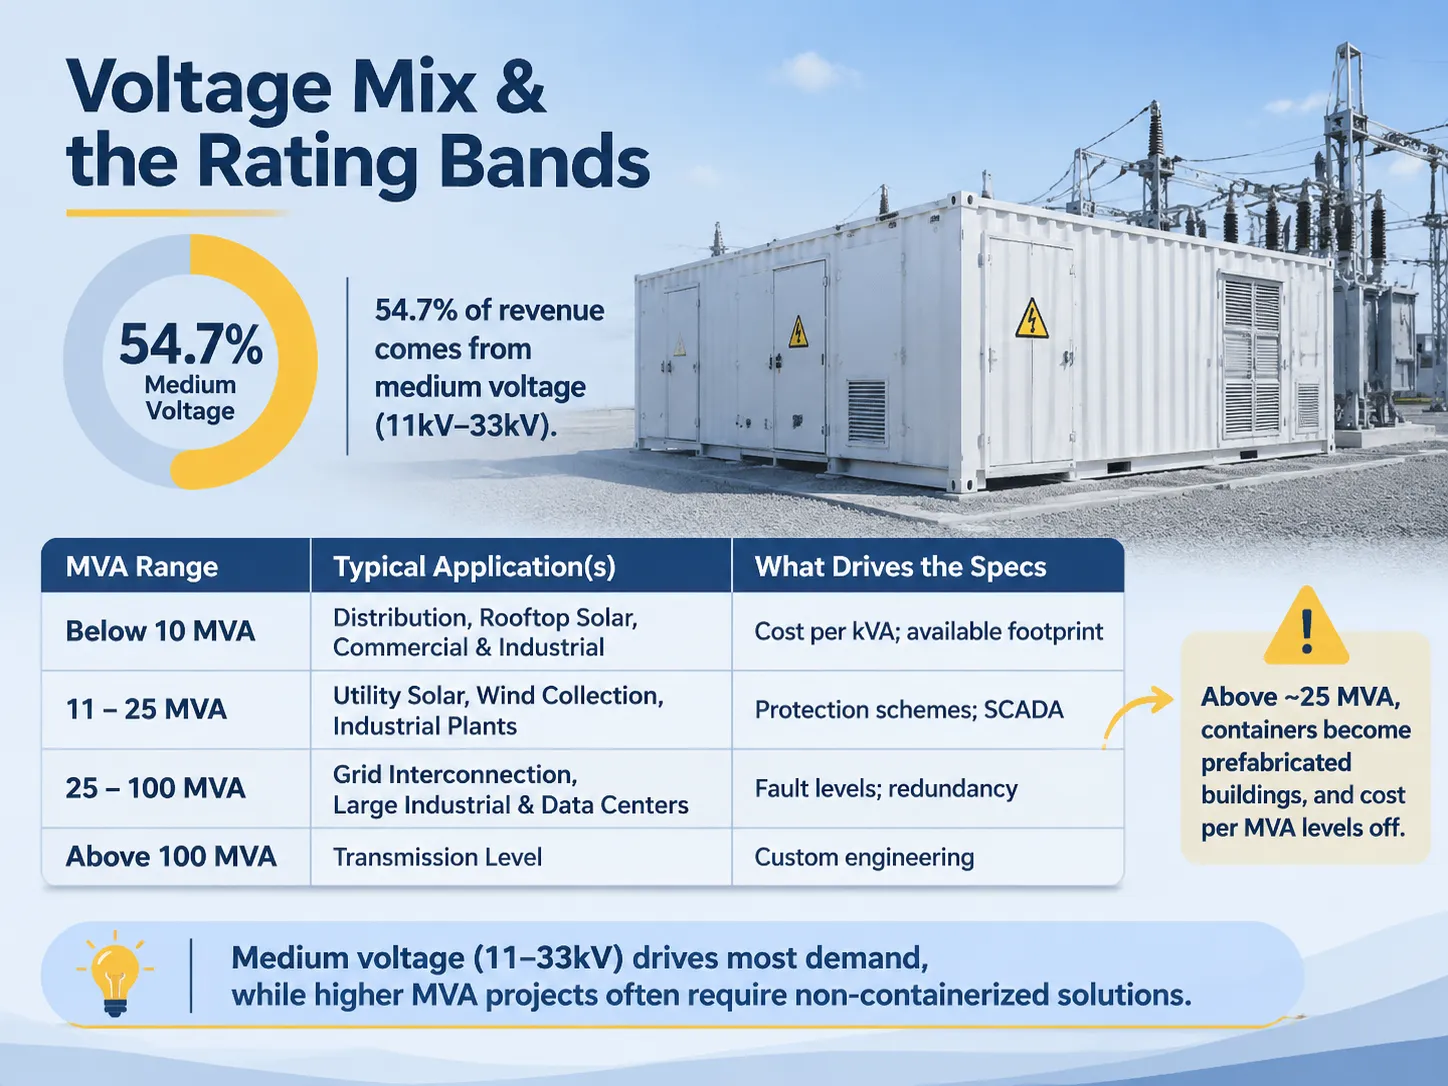
Mistura de Tensão e Faixas de Classificação do Pedido do Comprador
54,7% da receita total será gerada por média tensão, o que é consistente com o que será instalado. A maioria das subestações conteinerizadas são classificadas em 11kV, 22kV ou 33kV no lado primário e 400V ou 480V no lado secundário, porque é mais econômico construir um pacote fabricado em fábrica nessa faixa de tensão do que construir uma fábrica.
A segmentação de MVA usada para publicações de pesquisa fornece uma melhor aproximação dos itens realmente vendidos do que a divisão por tensão ao segmentar o mercado por aplicação quase exatamente.
| Faixa de MVA | Aplicação típica(s) | O que determina as especificações |
|---|---|---|
| Abaixo de 10 MVA | Distribuição, Solar em Telhados e Montado no Solo, Instalações Comerciais e Industriais | Custo por kVA; área disponível; invólucros padronizados. |
| 11 a 25 MVA | Blocos Solares em Escala de Utilidade, Coleta Eólica, Plantas Industriais | Esquemas de proteção; SCADA; limites de distorção harmônica. |
| 25 a 100 MVA | Interconexão à rede, Grandes Complexos Industriais e de Data Centers | Níveis de falha; redundância; medição; conformidade. |
| Acima de 100 MVA | Nível de Transmissão, Geralmente Não Conteinerizado a Menos que Usado como E-House | Engenharia personalizada; limites de transporte; montagem no local, etc. |
Quando a MVA está acima de aproximadamente 25 MVA, os contêineres deixam de ser considerados produtos e passam a ser edifícios projetados para pré-fabricação. Nesse ponto, a tendência do custo por MVA começa a se estabilizar, portanto, os especificadores devem estar cientes dessa limitação ao fazer suposições sobre a continuidade das economias de escala além dessa faixa.
Quem Está Vencendo: Níveis, Nomes e Força Regional
O cenário competitivo pode ser visto em três níveis, embora nenhuma participação de mercado amostral tenha sido divulgada. O Nível Um são líderes elétricos globais; o Nível Dois são grandes fabricantes regionais; o Nível Três inclui uma longa lista de fábricas nacionais e fabricantes especializados.
Nível Um — ABB, Siemens Alliance, Siemens Energy, Eaton, Schneider Electric e GE. A vantagem deles está no produto dentro do contêiner: os sistemas de proteção e controle, a documentação de teste tipo, e as especificações de concessionárias baseadas em seus equipamentos são menos contestadas do que os desafios a essas especificações. Empresas como Toshiba, Larsen & Toubro, Kirloskar, Crompton Greaves, IMESA, Elsewedy, Meidensha, Powell e Qingdao TGOOD são todos exemplos de fabricantes que se enquadram no Nível Dois. Cada um desses fabricantes do Nível Dois tem uma grande presença em suas respectivas geografias de origem, bem como nos diferentes segmentos de mercado para os quais o nível dois estabelece os padrões.
A maioria dos projetos é concluída no nível três. Isso não é uma fraqueza do mercado do nível três. Por exemplo, um pacote de distribuição de 2 MVA para uma usina solar localizada no Sudeste Asiático não exigirá uma plataforma global de proteção. Ele precisará conter um transformador conforme as normas, uma unidade de anel testada tipo, um teste rotineiro documentado que cubra tanto o Transformador quanto a Unidade de Anel, e uma data de entrega.
Os elementos da camada de monitoramento formam a base da competição no nível três. Cerca de metade de todas as novas instalações agora incluem alguma forma de monitoramento remoto para temperatura, tendências de descarga parcial e informações do status do disjuntor como recursos padrão; isso é o que o intelligent integrated substation range fornece. Embora seja uma despesa adicional pequena para o pacote, a capacidade inteligente integrada da subestação representa um aumento significativo nos custos do contrato de serviço e, portanto, está sendo adotada pelos fornecedores do nível três em uma taxa significativamente mais rápida do que seus equivalentes do nível um. Além disso, dois anúncios recentes de produtos ilustram as prioridades concorrentes entre os principais fabricantes enquanto buscam crescimento. Em junho de 2023, a Schneider lançou sua solução de microgrid conteinerizada voltada para integrar recursos de energia renovável fora da rede. Em outubro de 2022, a Siemens Energy introduziu uma subestação conteinerizada para acesso a mercados emergentes, especialmente na África. Ambos os fabricantes reconheceram que é aí que existe o gargalo dentro da conexão da rede com as ofertas de produtos de cada empresa.
O Que os Dados de Mercado Não Dizem a um Comprador
The most important piece of information that a buyer needs to know before they look to purchase is the price per MVA, which is not provided in any of the summaries available to the public. The only information currently available to buyers is the pricing range of the different packages that include Transformer, MV Switchgear, LV Distribution, and Basic Protection Packages, which appear to average USD $80,000 – 200,000 for a 1 MVA and USD $500,000 – 1.2 million for a 10 MVA. The difference in prices within each category reflects the scope of work involved, as opposed to the profit margin for any individual company.
Another significant piece of information that is missing from the published data is the estimated lead time for equipment delivery. A 1 to 2.5 MVA standard distribution package will generally be available 12 – 20 weeks after placing a factory order with the manufacturer, primarily because the Transformer and Ring Main Unit are standard catalogue products. However, an End-User Utility specification with a custom protection scheme and factory witness testing and a defined short circuit study will take between 6 – 9 months to complete, primarily due to the need for Engineering Approval rather than the time involved in the manufacturing process.
The last important piece of data missing from the published market data is the site development cost associated with the equipment that the Buyer is attempting to replace with a containerised solution. The containerised solution will still require a foundation, cable trench, earth grid and connection agreement. Based on the Manufacturer’s claims, the site development costs and resulting speed of installation of a containerised solution are, in fact on average, 25 – 30% lower in comparison to building a brick structure, but this comparison is misleading. The comparison being made in the published data is to a fully functional transformer that is located on a foundation.
Where Subian Fits in This Market
Subian provides the majority of our volume when it comes to medium voltage distribution packages that range from several hundred kVA to approximately 10 MVA. Our packages can be supplied in both an enclosure-type box structure or as a containerized assembly, which includes the distribution transformer and all required MV and LV switchgear and LV distribution components pre-assembled and factory-tested prior to leaving the manufacturing facility. This accounts for approximately 54.7 percent of the overall market as discussed in this report, and it is where the factory with a dedicated transformer manufacturing facility has an advantage over integrators who do not have this capability and must purchase the transformers.
Subian’s offering in the distribution transformer and substations includes all standard configuration options: 11, 22 and 33 kV primary voltage, 400 to 480 volts secondary voltage, ONAN or ONAF cooling, and enclosure options available in painted steel, galvanized steel, or stainless, depending on where the equipment will be located. Subian’s employees configure the monitoring systems for each customer based on their specific requirements. Therefore, there is no “standard” for monitoring configurations, since it is likely that a mining customer who has no communication link will not wish to purchase telemetry that he/she cannot use.
Subian does not position itself to compete with the larger tier one providers; to do so would result in wasted resources for both sides. If a project specification requires any of the following: a global protection scheme, a specific type of relay, or a utility-type test certificate, the tier one providers will provide a superior product to Subian, therefore we would expend resources unnecessarily for both parties by quoting on this type of project. Conversely, when a project specification is performance-driven, the same type of performance rating is available at a different cost and lead time.
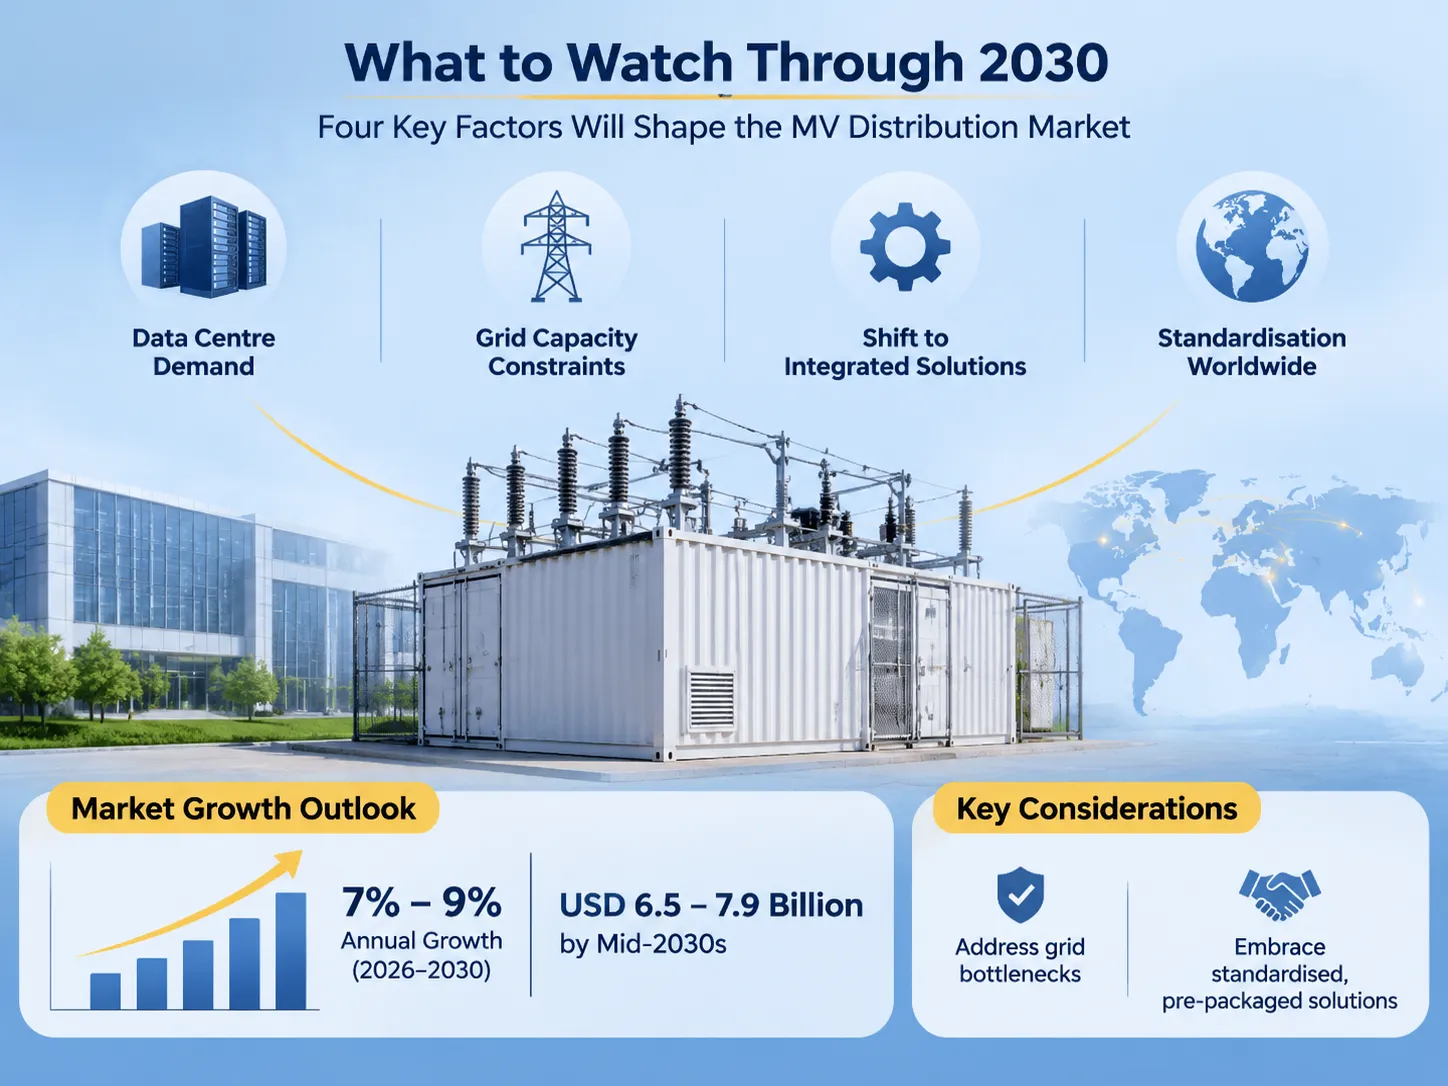
What to Watch Through 2030
By 2030, the continued state of the medium voltage distribution market will be driven by the following four factors, with only three factors visible in the data to date:
The following areas are potential barriers to developing a sizable global containerized substation market:
- Daily growth of the data centre segment exceeds expectations according to most specialised publications. This suggests that the average size of a data centre will continue to increase, leading to a decrease in the number of smaller manufacturing facilities that supply to the sector. This is due to the fact that a typical 100 MW data centre buyer does not typically use a product catalogue for purchasing.
- There is insufficient capacity on the electrical grid to support large scale data centre development. A significant number of proposed data centres are currently experiencing construction delays due to the limited capacity of the grid. Therefore, product availability to shorten construction is not likely to have any effect on the length of time it takes to complete the necessary studies to obtain a construction permit. This situation will likely serve to limit the ability to grow in high-demand markets.
- There is a major transition from the sale of individual pieces of equipment to the sale of pre-packaged solutions. Recent reports indicate that approximately 50% of the data centre systems installed today are being monitored remotely. An even larger percentage (approximately 65%) of respondents to a recent survey indicated that they plan to increase their investment in remote monitoring solutions. As such, customers will be purchasing uptime and reporting, as opposed to buying the actual hardware.
- Countries are moving toward adopting standards. Each country has its own MV standard voltage. Each country also has its own MV design philosophy and each country has its own route of approval. A manufacturing operation that can offer three or four configurations in tooling will have a competitive advantage over an operation that is developing a new configuration for every order. The international comparison of substations provides examples of how these configurations vary throughout the world and represents the pragmatic continuation of this movement toward standardisation.
A market report released over the fall of 2026 predicted between USD 3.3 billion and USD 3.5 billion in revenue, a narrower definition placing it closer to USD 1.3 billion. In 2026, the annual growth forecast is expected to be between 7 per cent and 9 per cent with values at mid-2030s ranging from USD 6.5 billion to USD 7.9 billion depending on the scope.
Perguntas Frequentes
Why are there contradictions among the size of the market in certain reports?
Market reports disagree with one another because they define the product differently: some are based on equipment revenue, whereas others include the delivered packaged product, including all protection, auxiliaries and testing. Some count large volumes of prefabricated buildings, whereas others count cargo crates and skids. The growth rate between market reports is more closely aligned than the total value.
Which region is experiencing the most growth?
China is experiencing the most rapid growth at approximately 11.5 per cent annually through 2036, followed by India at about 10.7 per cent. Both regions are ‘growing out’ rather than ‘replacing’ existing grids, which allows factory-built units to offer the fastest delivery times. While the United States is the slowest growing region among large markets and the growth is expected to be approximately 7.2 per cent, it is also a large market based on the financial value of its units being larger.
Are data centres currently driving the growth of the containerized substation market?
Currently, data centres are the fastest growing application for containerised substations; however, data centres are not yet the largest segment in the published tables. Published tables report renewable integration accounts for approximately 46 per cent of total sustained demand. The electricity consumed by data centre demand is found in the electricity statistics: a projected 415 TWh of electricity consumption in 2024 increasing to around 945 TWh in 2030, with approximately 45 per cent of consumption occurring within the United States.
What is the typical size substation that is packaged as a containerised substation?
The majority of packages will typically be less than 25 MVA and most packages will have a volume rating of less than 10 MVA. When packages exceed 25 MVA they become prefabricated buildings, and when they exceed 100 MVA they become E-Houses which are custom designed and assembled on site. The per MVA price will cease to fall at this transition.
What is the lead time to receive a containerised substation package?
Lead times for containerised substation packages will vary between twelve and twenty weeks for standard 1 to 2.5 MVA distribution packages, as the transformer and switchgear are catalogue products. Lead times for Utility Specification Containerised Substation packages will be six to nine months, and the reason for this delay is due to the need for customised protection and completion of engineering approvals versus actual production timelines.
Referências
- Future Market Insights — Containerized Substation Market
- The Insight Partners — Containerized Substation Market
- Reanin — Containerized Substation Market
- IEA — Energy and AI
- Hitachi Energy — Grid and Substation Technology
Conclusão
O mercado de subestações containerizadas está projetado para ser um negócio de USD 3 a USD 4 bilhões com uma taxa de crescimento esperada de 7% a 9%, no entanto, a disparidade entre os relatórios é resultado do fato de que eles se contradizem em sua definição do mesmo mercado, embora sejam baseados em fontes de dados semelhantes. Atualmente, a maior participação da receita dentro do mercado de subestações containerizadas virá da integração de renováveis, concessionárias e mercados de média tensão. A demanda por data centers causará mudanças nas previsões atuais.
For purchasers of containerised substations, it will be important to remember that the lead time for receipt is based on engineering approvals and not on factory capacity, and that the value of ratings under 10 MVA are the valued segments. In addition, that the specifications of a product, not its category, determines which two quotations can be compared against each other.