En termes de marché des postes containerisés, il a connu une croissance substantielle au cours des six dernières années (c’est-à-dire, d’un produit de niche à une réponse typique) mais il y a eu un retard notable par rapport à la recherche de marché réelle sur cette catégorie de produit. Trois rapports publiés en 2026, un de chacune des trois grandes sociétés de conseil, ont chacun attribué le marché des postes containerisés à trois tailles différentes : 1,3 milliard USD, 3,3 milliards USD et 3,5 milliards USD. La différence entre ces trois estimations n’est pas simplement un léger arrondi. Par conséquent, la meilleure information pour un acheteur est de comprendre les différences dans les domaines de la portée et des estimations du total.
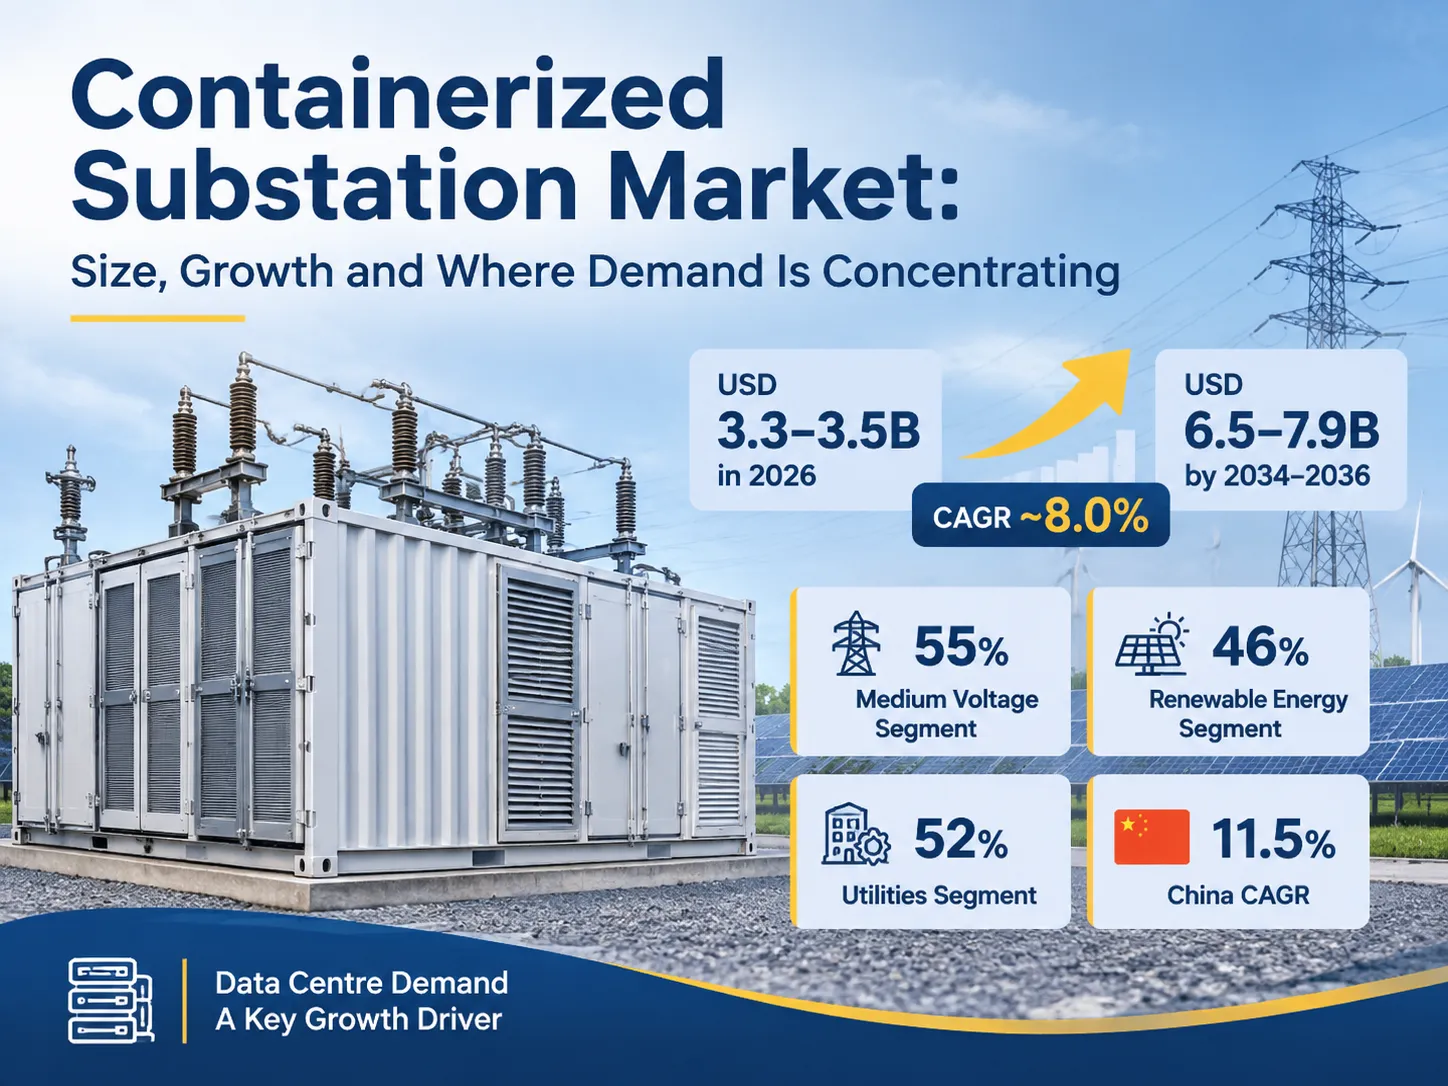
Pour simplifier ma spéculation précédente, la taille ou la valeur globale du marché des postes containerisés est estimée entre 3,3 milliards USD et 3,5 milliards USD en 2026. Le taux de croissance annuel composé est d’environ 8,0%, permettant à ce marché de croître jusqu’à une valeur comprise entre 6,5 milliards USD et 7,9 milliards USD d’ici 2034 à 2036. Cinquante-cinq pour cent (55%) des revenus attendus devraient provenir du segment moyenne tension, tandis que le plus grand segment de revenus attendus proviendra du segment des énergies renouvelables (46%) du chiffre d’affaires total du marché. Cinquante-deux pour cent (52%) seront dérivés du segment des services publics du marché total et le pays connaissant la croissance la plus rapide sera la Chine, avec une croissance composée annuelle de 11,5%, à l’avenir. La demande des centres de données n’a pas été adéquatement prise en compte par toutes les prévisions de 2021.
Pourquoi Trois Rapports Donnent Trois Chiffres Différents
Les trois rapports publiés à ce jour ont tous fourni une prévision de la croissance future du marché. Il y a une cohérence entre les rapports dans leurs prévisions de croissance en pourcentage mais ils divergent sur la taille absolue du marché. Par conséquent, les trois rapports utilisent des méthodes d’évaluation différentes. Ce qui est évident, c’est qu’il y aura une croissance continue du marché dans le domaine des postes de sous-distribution préfabriqués et portables en raison de la rapidité avec laquelle les nouvelles connexions au réseau doivent être réalisées pour permettre une demande accrue, comme le montre le graphique ci-dessous.
| Source | Valeur de l’année de base | Valeur prévue | TCAC | Ce qui est inclus |
|---|---|---|---|---|
| Future Market Insights | 3,20 milliards USD (2025) ; 3,47 milliards USD (2026) | 7,85 milliards USD (2036) | 8.5% | Marché des postes de sous-distribution portables préfabriqués |
| The Insight Partners | 3,27 milliards USD (2025) | 6,56 milliards USD (2034) | 8.04% | Même ligne de produit, segmentée par bande MVA incluant au-dessus de 100 MVA |
| Reanin | 1,32 milliard USD (2025) | 2,09 milliards USD (2032) | 6.7% | Définition plus restreinte, plus proche des postes portables montés sur skid |
D'après les données présentées ci-dessus, nous constatons un consensus général selon lequel le marché global des sous-distributions portables et préfabriquées aujourd'hui (2025) se situera entre $3B et $4B, avec un taux de croissance du marché correspondant d'environ 7 à 9%. La projection de Reanin représente environ un tiers des deux autres rapports ; cependant, il est probable que cela résulte de l'exclusion par Reanin des bâtiments portables préfabriqués plus grands et de la prise en compte uniquement des sous-distributions emballées plus petites qui entrent dans la définition de conteneurisé. Il s'agit du même produit que la plupart des acheteurs industriels utilisent lorsqu'ils font référence aux postes conteneurisés, par conséquent, le chiffre plus faible n'est pas incorrect, mais reflète une compréhension moins large du marché des sous-distributions portables/préfabriquées tel qu'il est représenté dans Reanin. Pour tout acheteur individuel, l'information pertinente est le(s) segment(s) de marché qui l'intéresse(nt), plutôt que le chiffre total du marché.
Un acheteur doit déterminer si les délais de livraison augmentent, si le segment de marché qu'il achète est le segment principal qui absorbe une capacité supplémentaire et quels pays offrent une disponibilité compétitive des créneaux en usine.
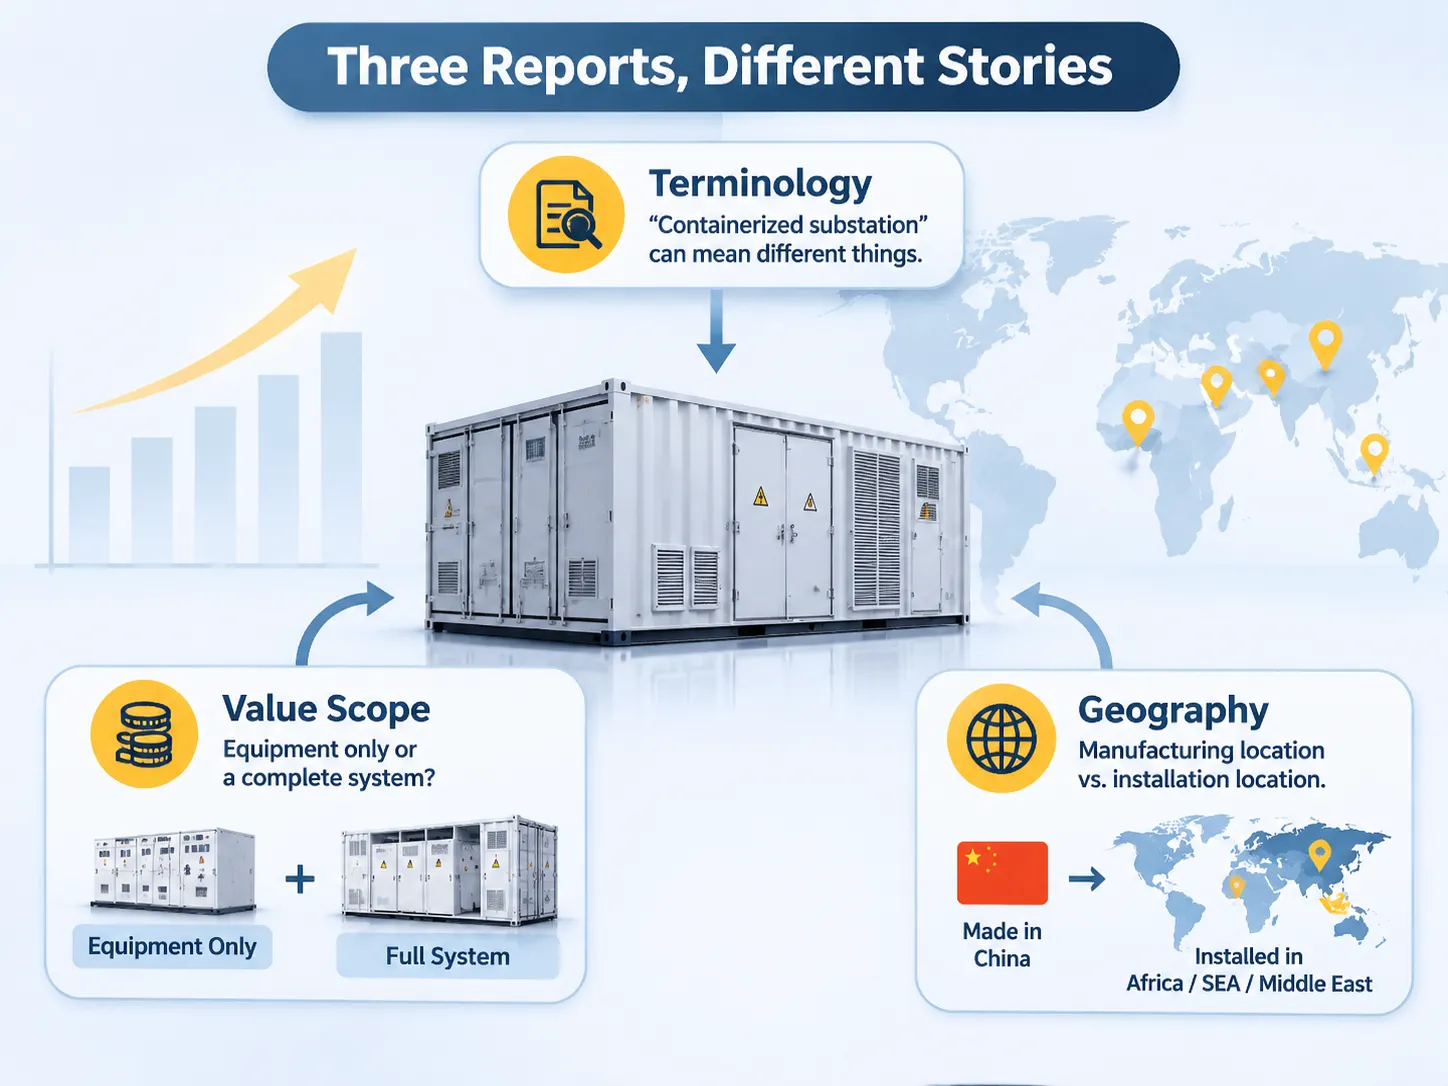
Lorsque Trois Rapports de Recherche Décrivent le Même Produit Différemment
La divergence dans les termes utilisés pour ces produits constitue le principal obstacle à la réalisation d'une recherche de marché précise sur ce produit, suivie de près par la qualité des données rapportées dans les différents rapports. Le terme “ poste conteneurisé ” peut être utilisé pour décrire une variété de produits qui ont très peu en commun à part le fait qu'ils sont expédiés en tant que “ conteneur ”. En plus d'être vendus par diverses entreprises comme poste conteneurisé, différents fabricants définissent également le produit de manières différentes.
Un autre point crucial pour différencier les trois rapports est la manière dont ils déterminent quelle valeur du poste est prise en compte. Par exemple, le chiffre d'affaires généré par le poste uniquement à partir de l'équipement par rapport à celui d'un système complet (avec auxiliaires, protection, CVC et suppression d'incendie) peut entraîner des écarts significatifs entre les trois rapports. Les postes livrés en tant qu'assemblage testé commandent une valeur entre trois et cinq fois celle de l'équipement du poste seul en raison de l'inclusion de tous les composants nécessaires dans l'unité testée et donc, un rapport qui ne capture que le chiffre d'affaires de l'équipement fournira un chiffre de revenu substantiellement inférieur à celui qui capture le chiffre d'affaires total du système.
Enfin, la différence géographique entre les lieux de fabrication et d'installation entraîne une énorme divergence entre ces trois rapports. Par exemple, un pourcentage significatif de postes de transformation containerisés installés dans les villes d'Afrique/Asie du Sud-Est/Moyen-Orient sont produits en Chine. Par conséquent, un rapport représentant le pays d'installation capturerait une part de marché substantielle dans ces régions tandis qu'un second rapport représentant le pays de fabrication montrerait un pourcentage de part de marché comparativement plus faible.
Ce qui compte comme un poste de transformation containerisé, et ce qui ne l’est pas
Un poste de transformation containerisé est décrit dans ce document comme un poste assemblé et testé en usine, expédié sur site en une seule unité (ou possiblement deux unités ou plus) qui sera câblé (mais non assemblé) sur site pour fournir un service aux clients. Le Guide de référence des configurations compactes de postes de transformation définit les types d’enceintes qui répondent à cette définition, incluant un kiosque polyvalent à transformateur unique jusqu’à un ensemble walk-in avec une salle BT.
Qu’est-ce qui n’est pas un poste de transformation containerisé ?
La définition d’un poste de transformation containerisé inclura les types d’enceintes ci-dessous, c’est-à-dire ; cependant, un bâtiment de poste standard construit avec des planchers coulés et des murs en maçonnerie ne répond pas à la définition de poste containerisé même si les appareillages arrivent en modules complets. Un groupe électrogène mobile enfermé dans un container standard ne répond pas à la définition de poste containerisé. Un poste de transformation containerisé sans appareillage (juste des transformateurs à l’intérieur des enceintes) sera généralement compté comme un produit transformateur plutôt que comme un poste.
Pour l’acheteur, cela crée un problème pratique, car les prix fournis par les fournisseurs seront généralement incomparables, par exemple ; un fournisseur proposant un “ poste de transformation containerisé 1 000 kVA ” peut proposer un transformateur emballé dans un container, tandis qu’un second fournisseur peut fournir un ensemble complet incluant protection, comptage, auxiliaires, rapport documenté et testé (routinaire). Il est donc crucial que le cahier des charges précise spécifiquement l’étendue des travaux et non une catégorie de produit.
Croissance par pays, et ce qui la motive réellement
Les taux de croissance par pays pour 2026 sont une partie exploitable du rapport de recherche puisqu’ils identifient où la demande pour tous les équipements et services de poste se concentre, plutôt que d’indiquer où la demande se situe actuellement (ils montrent où la demande est estimée pour 2026).
| Pays | TCAC 2026 à 2036 | Ce qui la motive |
|---|---|---|
| Chine | 11.5% | Électrification des parcs industriels, raccordement solaire et éolien à l’échelle des services publics en zone intérieure, électrification minière dans les provinces occidentales, demande d’exportation vers l’Afrique et l’Asie du Sud-Est |
| Inde | 10.7% | Mission solaire nationale, électrification rurale, programme de villes intelligentes, modernisation de la distribution |
| Allemagne | 9.8% | Les exigences de raccordement au réseau Energiewende incluent éolien et stockage, sécurité énergétique. |
| France | 8.9% | Les énergies renouvelables combleront les lacunes créées par la fermeture des centrales nucléaires. La France a planifié des corridors d’électrification ferroviaire |
| Royaume-Uni | 8.1% | Postes de débarquement éoliens offshore. Indispensables pour la stabilité du réseau et la sauvegarde lors des tempêtes et situations d'urgence ; la production d'unités mobiles aidera dans les zones sans accès au réseau. |
| États-Unis | 7.2% | La distribution des centres de données stimule la modernisation du réseau électrique et la création d'un réseau électrique résilient aux tempêtes aux États-Unis. |
| Brésil | 6.4% | Centrales hydroélectriques et solaires connectées au réseau, capacité des clusters industriels à exporter. |
Le schéma est que là où le réseau est étendu et non remplacé (nouvelles usines utilisant des unités préfabriquées), la croissance est plus rapide que pour les marchés qui ont des réseaux matures avec des produits plus matures et complexes. Ainsi, bien que le marché américain soit encore l'un des deux plus importants en valeur, il a connu le taux de croissance le plus lent de cette liste.
Les facteurs limitants les plus fréquemment cités (par opposition aux moteurs) selon ce rapport particulier et d'autres rapports similaires sont les autorisations et les files d'attente pour les raccordements, dans cet ordre. Cela correspond à ce que voient les entreprises commerciales. L'équipement lui-même est rarement considéré comme le facteur limitant, alors que ce sont les études de raccordement au réseau qui le sont.
Centres de données : la ligne de demande que personne n'a modélisée en 2020
En 2021, les rapports ont listé les quatre marchés suivants comme mines d'énergie renouvelable, énergie d'approvisionnement temporaire et reprise après sinistre. Les centres de données n'étaient pas inclus dans les projections précédentes établies par l'AIE jusqu'en 2026, mais ont depuis été intégrés pour expliquer la hausse des prévisions des centres de données, avec des tableaux de segments encore publiés montrant l'énergie renouvelable comme la plus grande catégorie.
Des preuves de cela se trouvent dans les chiffres de consommation électrique. L'AIE prévoit que la consommation électrique mondiale des centres de données atteindra 415 TWh (environ 1,51 % de la consommation électrique mondiale totale) d'ici 2024, tout en projetant une augmentation de plus de 2 fois de la consommation électrique des centres de données à environ 945 TWh d'ici 2030. Environ 4,51 % de la consommation électrique mondiale sera attribuable aux centres de données et la croissance anticipée de la demande électrique des centres de données est estimée représenter environ 5,01 % de toute la croissance de la demande électrique aux États-Unis durant cette même période.
Les implications pour ce produit sont les suivantes : les campus hyperscale nécessitent 100 MW d'électricité et plus – à fournir par phases. De plus, la distribution moyenne tension pour chaque phase doit être séparée et mesurée indépendamment. Un poste containerisé peut être commandé, testé en usine et mis sous tension en quelques mois ; il peut également être réutilisé sur un autre site une fois que le site initial a été développé et est prêt à l'emploi. L'avantage principal de cette approche repose sur le calendrier et il n'y a pas de valeur monétaire associée à ce produit ; c'est ce que les clients des centres de données souhaitent acheter.
Il existe également des contraintes spécifiques associées à ce produit. L'AIE estime que 20,1 % des développements prévus de centres de données seront retardés en raison de connexions réseau insuffisantes. À l'heure actuelle, les packages de postes ne suppriment pas la file d'attente pour.
Source : IEA World Energy Outlook 2023, JLL.
Les deux principales applications pour la génération actuelle de postes électriques sont l’intégration des énergies renouvelables (46,2% des ventes totales d’ici 2026) et l’exploitation minière (2e plus exigences extrêmes). Des raisons structurelles expliquent pourquoi le plus grand générateur de revenus pour l’intégration des renouvelables est constitué par les centrales solaires (qui sont généralement situées dans des zones isolées sans routes ni bâtiments). Pour répondre à cette caractéristique, un poste complet doit être fourni au moment de la construction de la centrale.
Bien qu’une ferme éolienne présente des caractéristiques similaires à une centrale solaire, les multiples points de collecte d’une ferme éolienne créent des défis supplémentaires lors de l’alimentation des postes électriques.
Les postes miniers représentent la deuxième source de revenus la plus importante et présentent les exigences les plus extrêmes de tous les types de postes. Les sites miniers sont mobiles, et par conséquent les postes doivent également être mobiles. Par exemple, un poste minier situé à 2 000 mètres d’altitude entraîne une réduction de la capacité des appareillages de commutation et modifie les distances de fuite.
De plus, en raison de la charge dominante des grands moteurs utilisés dans les opérations minières, la distorsion harmonique et une spécification indiquant que le courant de court-circuit doit être inclus sont nécessaires.
Enfin, les deux types restants de postes sont l’alimentation temporaire et la reprise après sinistre.
L’alimentation temporaire et la reprise après sinistre sont toutes deux utilisées à des fins temporaires ; cependant, elles diffèrent des clients des deux autres applications car leurs clients sont généralement soit une entreprise de services publics, soit une société de location plutôt qu’un développeur de projet.
Lorsque la mobilité est une considération clé des postes extérieurs préfabriqués, les spécifications de ces unités doivent refléter cette caractéristique.
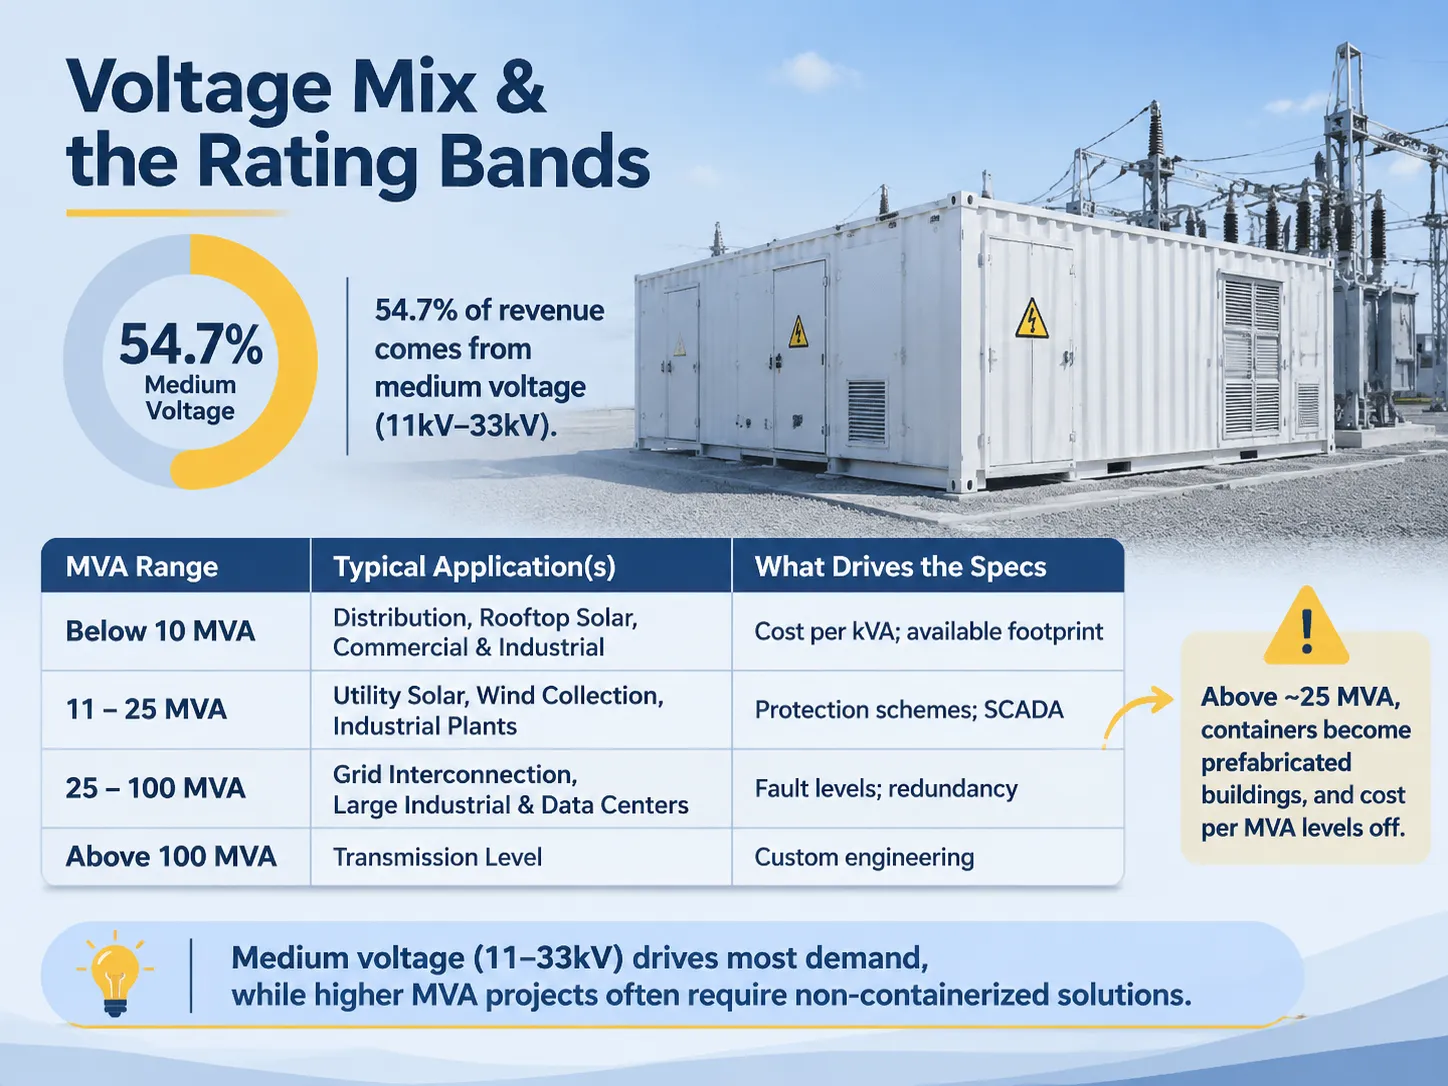
Mix de tension et les gammes de puissance commandées par les acheteurs
54,7% des revenus totaux seront générés par la moyenne tension, ce qui est cohérent avec ce qui sera installé. La plupart des postes containerisés sont classés 11 kV, 22 kV ou 33 kV côté primaire et 400 V ou 480 V côté secondaire, car il est plus économique de construire un ensemble fabriqué en usine dans cette gamme de tension que de construire une usine.
La segmentation en MVA utilisée pour les publications de recherche fournit une meilleure approximation des articles réellement vendus que la répartition par tension en segmentant le marché par application presque exactement.
| Plage de MVA | Application(s) typique(s) | Ce qui détermine les spécifications |
|---|---|---|
| En dessous de 10 MVA | Distribution, solaire en toiture et au sol, installations commerciales et industrielles | Coût par kVA ; surface disponible ; enceintes standardisées. |
| De 11 à 25 MVA | Blocs solaires à l’échelle des services publics, collecte éolienne, usines industrielles | Schémas de protection ; SCADA ; limites de distorsion harmonique. |
| De 25 à 100 MVA | Interconnexion au réseau, grands complexes industriels et centres de données | Niveaux de défaut ; redondance ; comptage ; conformité. |
| Au-dessus de 100 MVA | Niveau de transmission, généralement non containerisé sauf utilisé comme E-House | Ingénierie sur mesure ; limites de transport ; assemblage sur site, etc. |
Lorsque la puissance en MVA dépasse environ 25 MVA, les conteneurs ne sont plus considérés comme des produits mais deviennent des bâtiments conçus pour la préfabrication. À ce stade, la tendance du coût par MVA commence à se stabiliser, les prescripteurs doivent donc être conscients de cette limitation lorsqu'ils font des hypothèses sur la poursuite des économies d'échelle au-delà de cette plage.
Qui gagne : Niveaux, Noms et Forces Régionales
Le paysage concurrentiel peut être divisé en trois niveaux, bien qu'aucune part de marché échantillon n'ait été publiée. Le Niveau Un regroupe les leaders électriques mondiaux ; le Niveau Deux comprend les grands fabricants régionaux ; le Niveau Trois inclut une longue liste d'usines nationales et de fabricants spécialisés.
Niveaux Un — ABB, Siemens Alliance, Siemens Energy, Eaton, Schneider Electric et GE. Leur avantage réside dans le produit à l'intérieur du conteneur : les systèmes de protection et de contrôle, la documentation des essais type, et les spécifications des services publics basées sur leur équipement sont moins contestées que les défis à ces spécifications. Des entreprises telles que Toshiba, Larsen & Toubro, Kirloskar, Crompton Greaves, IMESA, Elsewedy, Meidensha, Powell et Qingdao TGOOD sont toutes des exemples de fabricants appartenant au Niveau Deux. Chacun de ces fabricants du Niveau Deux a une forte présence dans leurs géographies d'origine respectives ainsi que dans les différents segments de marché pour lesquels le Niveau Deux établit les normes.
La plupart des projets sont réalisés au Niveau Trois. Ce n'est pas une faiblesse du marché du Niveau Trois. Par exemple, un package de distribution de 2 MVA pour une ferme solaire située en Asie du Sud-Est ne nécessitera pas une plateforme de protection globale. Il devra contenir un transformateur conforme, une cellule ring main unit testée type, un test de routine documenté couvrant à la fois le transformateur et la ring main unit, ainsi qu'une date de livraison.
Les éléments de la couche de surveillance forment la base de la concurrence au Niveau Trois. Environ la moitié de toutes les nouvelles installations incluent désormais une forme de surveillance à distance pour la température, les tendances de décharge partielle et les informations sur l'état des disjoncteurs en tant que fonctionnalités standard ; c'est ce que le intelligent integrated substation range fournit. Bien que représentant une petite dépense supplémentaire pour le package, la capacité de poste intégré intelligent représente une augmentation significative des coûts du contrat de service et est donc adoptée par les fournisseurs du Niveau Trois à un rythme nettement plus rapide que leurs homologues du Niveau Un. De plus, deux annonces récentes de produits illustrent les priorités concurrentes entre les principaux fabricants dans leur quête de croissance. En juin 2023, Schneider a lancé sa solution de micro-réseau conteneurisée visant à intégrer des ressources d'énergie renouvelable hors réseau. En octobre 2022, Siemens Energy a introduit un poste conteneurisé pour l'accès aux marchés émergents, notamment en Afrique. Les deux fabricants ont reconnu que c'est là que se situe le goulot d'étranglement dans la connexion du réseau aux offres de produits de chaque entreprise.
Ce que les données du marché ne disent pas à un acheteur
The most important piece of information that a buyer needs to know before they look to purchase is the price per MVA, which is not provided in any of the summaries available to the public. The only information currently available to buyers is the pricing range of the different packages that include Transformer, MV Switchgear, LV Distribution, and Basic Protection Packages, which appear to average USD $80,000 – 200,000 for a 1 MVA and USD $500,000 – 1.2 million for a 10 MVA. The difference in prices within each category reflects the scope of work involved, as opposed to the profit margin for any individual company.
Another significant piece of information that is missing from the published data is the estimated lead time for equipment delivery. A 1 to 2.5 MVA standard distribution package will generally be available 12 – 20 weeks after placing a factory order with the manufacturer, primarily because the Transformer and Ring Main Unit are standard catalogue products. However, an End-User Utility specification with a custom protection scheme and factory witness testing and a defined short circuit study will take between 6 – 9 months to complete, primarily due to the need for Engineering Approval rather than the time involved in the manufacturing process.
The last important piece of data missing from the published market data is the site development cost associated with the equipment that the Buyer is attempting to replace with a containerised solution. The containerised solution will still require a foundation, cable trench, earth grid and connection agreement. Based on the Manufacturer’s claims, the site development costs and resulting speed of installation of a containerised solution are, in fact on average, 25 – 30% lower in comparison to building a brick structure, but this comparison is misleading. The comparison being made in the published data is to a fully functional transformer that is located on a foundation.
Where Subian Fits in This Market
Subian provides the majority of our volume when it comes to medium voltage distribution packages that range from several hundred kVA to approximately 10 MVA. Our packages can be supplied in both an enclosure-type box structure or as a containerized assembly, which includes the distribution transformer and all required MV and LV switchgear and LV distribution components pre-assembled and factory-tested prior to leaving the manufacturing facility. This accounts for approximately 54.7 percent of the overall market as discussed in this report, and it is where the factory with a dedicated transformer manufacturing facility has an advantage over integrators who do not have this capability and must purchase the transformers.
Subian’s offering in the distribution transformer and substations includes all standard configuration options: 11, 22 and 33 kV primary voltage, 400 to 480 volts secondary voltage, ONAN or ONAF cooling, and enclosure options available in painted steel, galvanized steel, or stainless, depending on where the equipment will be located. Subian’s employees configure the monitoring systems for each customer based on their specific requirements. Therefore, there is no “standard” for monitoring configurations, since it is likely that a mining customer who has no communication link will not wish to purchase telemetry that he/she cannot use.
Subian does not position itself to compete with the larger tier one providers; to do so would result in wasted resources for both sides. If a project specification requires any of the following: a global protection scheme, a specific type of relay, or a utility-type test certificate, the tier one providers will provide a superior product to Subian, therefore we would expend resources unnecessarily for both parties by quoting on this type of project. Conversely, when a project specification is performance-driven, the same type of performance rating is available at a different cost and lead time.
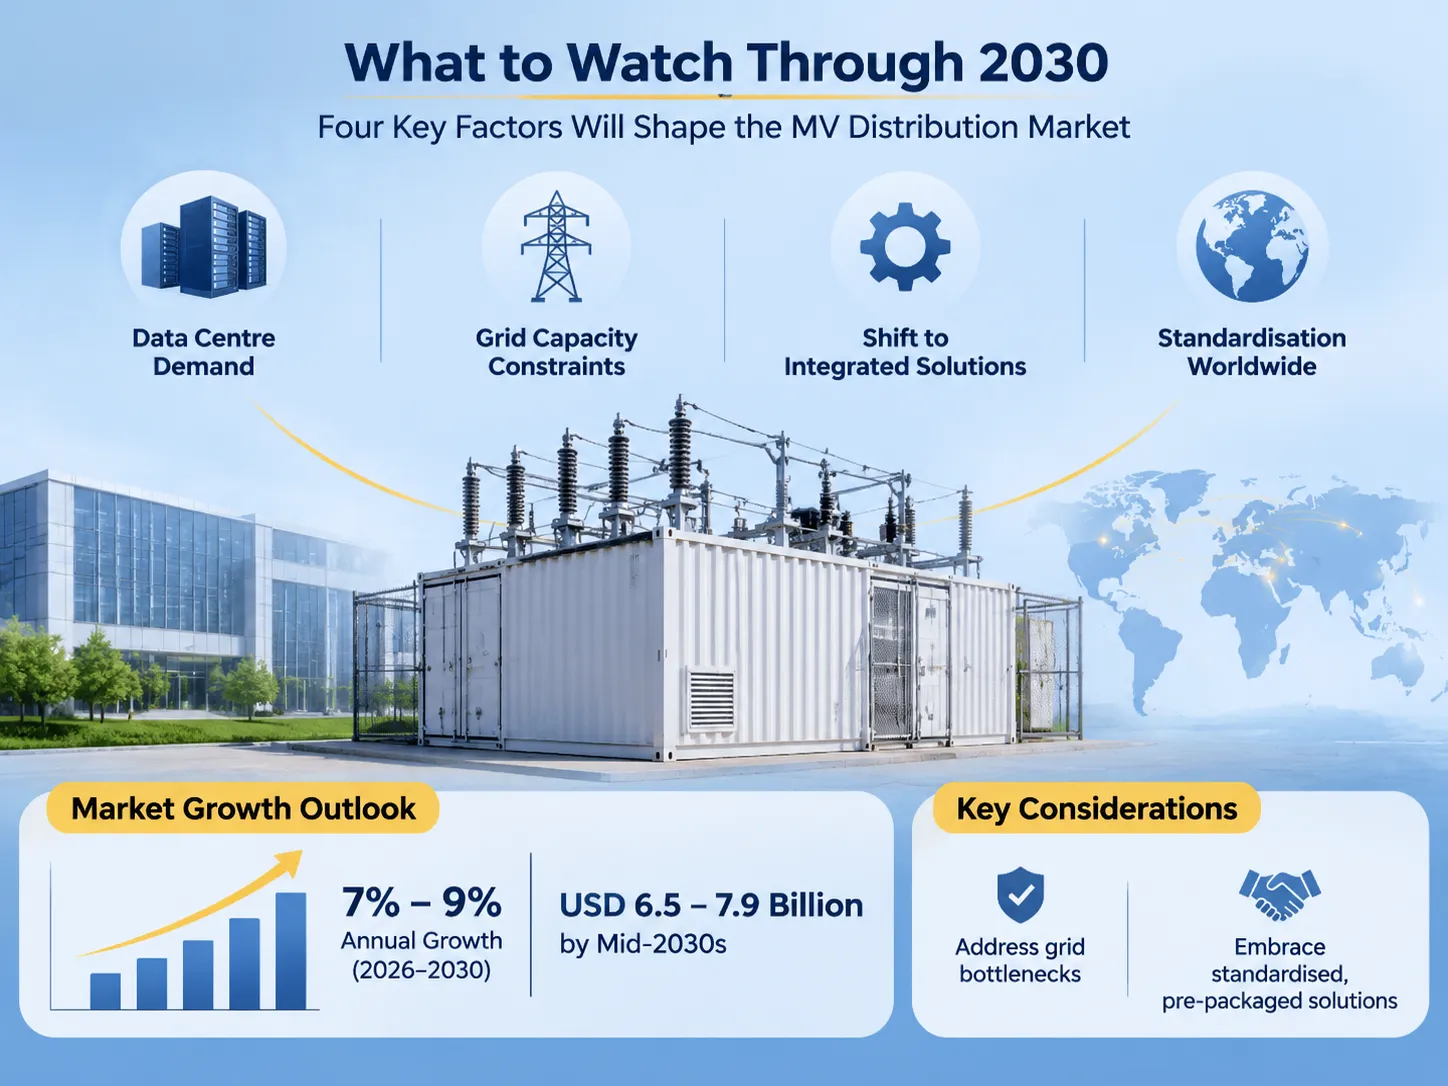
What to Watch Through 2030
By 2030, the continued state of the medium voltage distribution market will be driven by the following four factors, with only three factors visible in the data to date:
The following areas are potential barriers to developing a sizable global containerized substation market:
- Daily growth of the data centre segment exceeds expectations according to most specialised publications. This suggests that the average size of a data centre will continue to increase, leading to a decrease in the number of smaller manufacturing facilities that supply to the sector. This is due to the fact that a typical 100 MW data centre buyer does not typically use a product catalogue for purchasing.
- There is insufficient capacity on the electrical grid to support large scale data centre development. A significant number of proposed data centres are currently experiencing construction delays due to the limited capacity of the grid. Therefore, product availability to shorten construction is not likely to have any effect on the length of time it takes to complete the necessary studies to obtain a construction permit. This situation will likely serve to limit the ability to grow in high-demand markets.
- There is a major transition from the sale of individual pieces of equipment to the sale of pre-packaged solutions. Recent reports indicate that approximately 50% of the data centre systems installed today are being monitored remotely. An even larger percentage (approximately 65%) of respondents to a recent survey indicated that they plan to increase their investment in remote monitoring solutions. As such, customers will be purchasing uptime and reporting, as opposed to buying the actual hardware.
- Countries are moving toward adopting standards. Each country has its own MV standard voltage. Each country also has its own MV design philosophy and each country has its own route of approval. A manufacturing operation that can offer three or four configurations in tooling will have a competitive advantage over an operation that is developing a new configuration for every order. The international comparison of substations provides examples of how these configurations vary throughout the world and represents the pragmatic continuation of this movement toward standardisation.
A market report released over the fall of 2026 predicted between USD 3.3 billion and USD 3.5 billion in revenue, a narrower definition placing it closer to USD 1.3 billion. In 2026, the annual growth forecast is expected to be between 7 per cent and 9 per cent with values at mid-2030s ranging from USD 6.5 billion to USD 7.9 billion depending on the scope.
FAQ
Why are there contradictions among the size of the market in certain reports?
Market reports disagree with one another because they define the product differently: some are based on equipment revenue, whereas others include the delivered packaged product, including all protection, auxiliaries and testing. Some count large volumes of prefabricated buildings, whereas others count cargo crates and skids. The growth rate between market reports is more closely aligned than the total value.
Which region is experiencing the most growth?
China is experiencing the most rapid growth at approximately 11.5 per cent annually through 2036, followed by India at about 10.7 per cent. Both regions are ‘growing out’ rather than ‘replacing’ existing grids, which allows factory-built units to offer the fastest delivery times. While the United States is the slowest growing region among large markets and the growth is expected to be approximately 7.2 per cent, it is also a large market based on the financial value of its units being larger.
Are data centres currently driving the growth of the containerized substation market?
Currently, data centres are the fastest growing application for containerised substations; however, data centres are not yet the largest segment in the published tables. Published tables report renewable integration accounts for approximately 46 per cent of total sustained demand. The electricity consumed by data centre demand is found in the electricity statistics: a projected 415 TWh of electricity consumption in 2024 increasing to around 945 TWh in 2030, with approximately 45 per cent of consumption occurring within the United States.
What is the typical size substation that is packaged as a containerised substation?
The majority of packages will typically be less than 25 MVA and most packages will have a volume rating of less than 10 MVA. When packages exceed 25 MVA they become prefabricated buildings, and when they exceed 100 MVA they become E-Houses which are custom designed and assembled on site. The per MVA price will cease to fall at this transition.
What is the lead time to receive a containerised substation package?
Lead times for containerised substation packages will vary between twelve and twenty weeks for standard 1 to 2.5 MVA distribution packages, as the transformer and switchgear are catalogue products. Lead times for Utility Specification Containerised Substation packages will be six to nine months, and the reason for this delay is due to the need for customised protection and completion of engineering approvals versus actual production timelines.
Références
- Future Market Insights — Containerized Substation Market
- The Insight Partners — Containerized Substation Market
- Reanin — Containerized Substation Market
- IEA — Energy and AI
- Hitachi Energy — Grid and Substation Technology
Conclusion
Le marché des postes containerisés devrait atteindre entre 3 et 4 milliards de dollars américains avec un taux de croissance attendu de 7% à 9%, cependant, la disparité entre les rapports résulte du fait qu'ils se contredisent dans leur définition du même marché alors qu'ils se basent sur des sources de données similaires. Actuellement, la plus grande part des revenus du marché des postes containerisés provient de l'intégration des énergies renouvelables, des services publics et des marchés moyenne tension. La demande des centres de données entraînera des modifications des prévisions actuelles.
For purchasers of containerised substations, it will be important to remember that the lead time for receipt is based on engineering approvals and not on factory capacity, and that the value of ratings under 10 MVA are the valued segments. In addition, that the specifications of a product, not its category, determines which two quotations can be compared against each other.