


Индивидуум на менеджерской позиции, занимающийся закупками в Лагосе, сталкивается с важным решением о подписании соглашения на распределительные трансформаторы, которое будет действовать в течение следующих двух лет. Более того, профессионал из Джакарты принимает аналогичное решение о покупке оборудования подстанции. Оба сотрудника получают одну и ту же информацию о том, что Китай увеличивает свои операции по производству энергии, и крупные заказы на производство трансформаторов уже начали появляться в качестве сроков выполнения.
Чтобы отделить релевантную информацию от ненужного шума, CEC (Китайский электрический совет) предоставляет аудитории два важных документа, касающихся развития электрической энергии в Китае.
Статья представляет собой всесторонний анализ документов, выпущенных CEC, включая Ежегодный отчет о развитии электрической энергетики Китая за 2024 год и Анализ и прогноз ситуации с предложением и спросом на электроэнергию в 2023-2024 годах, и сосредотачивается на основных цифрах, которые имеют решающее значение для принятия решений о покупке. В отчете аудитория найдет информацию о установленной мощности и структуре генерации электроэнергии, прогнозы, выпущенные CEC в 2024 году, инвестиции в инфраструктуру, сделанные Китаем, и соответствующее значение всех этих цифр для цен и условий поставки.
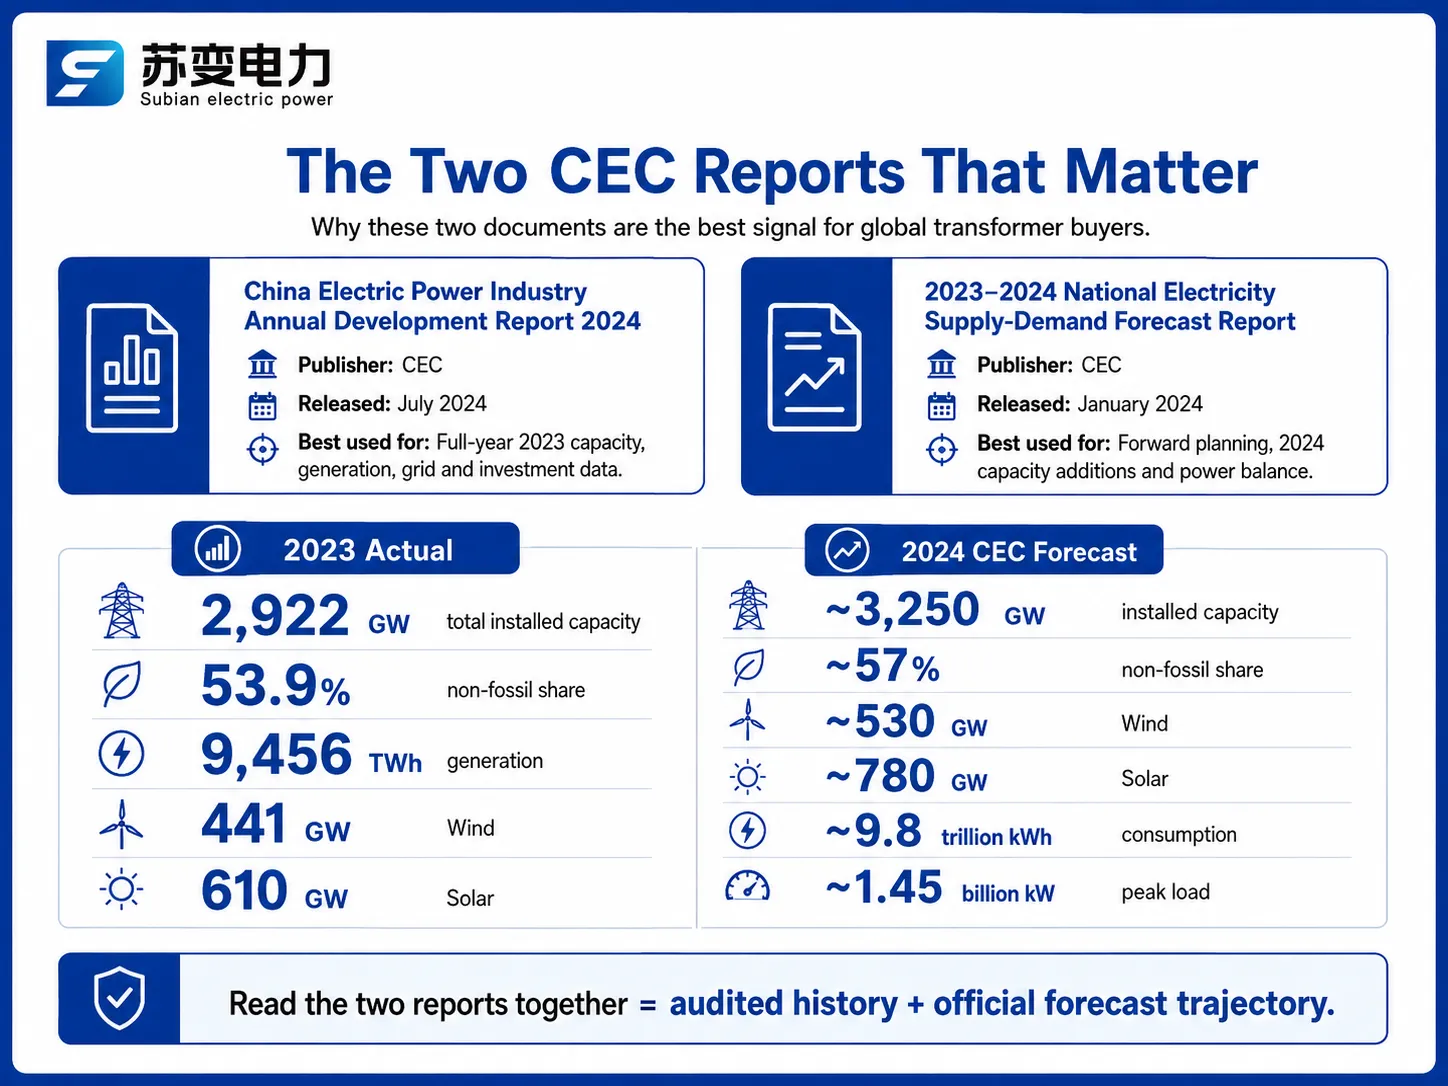
Два отчета: что это такое и кто их публикует
Каждый год CEC, крупнейшая ассоциация энергетической отрасли в Китае, публикует два ключевых отчета. Первый из них, Ежегодный отчет о развитии электрической энергетики Китая, выпускается примерно в середине года. Он подводит итоги статистики предыдущего года, включая установленные и генерирующие мощности, длину линий электропередачи, мощность подстанций и инвестиционные потоки. Самый последний отчет за 2024 год был опубликован в июле 2024 года и содержал надежную информацию за 2023 год.
Второй отчет — это Анализ и прогноз ситуации с предложением и спросом на электроэнергию. Этот отчет публикуется каждый январь и охватывает прогнозы, сделанные на предстоящие годы. Самый последний отчет был выпущен 30 января 2024 года и содержал прогнозы по потреблению электроэнергии, добавлению мощности и балансу спроса и предложения на летние и зимние месяцы. Когда оба отчета анализируются вместе, они предоставляют детальный учет и будущие прогнозы, которые необходимы покупателю.
| Отчет | Издатель и дата | Охватывает | Лучше всего использовать для |
|---|---|---|---|
| Ежегодный отчет о развитии электрической энергетики Китая за 2024 год | CEC, июль 2024 | Полугодовая мощность, генерация, сеть, инвестиции за 2023 год | Исторические ориентиры, подтверждение тенденций |
| Прогнозный отчет о ситуации с предложением и спросом на электроэнергию в 2023-2024 годах | CEC, январь 2024 | Обзор 2023 года + потребление, мощность, баланс 2024 года | Долгосрочное планирование, определение спроса |
Установленная мощность на конец 2023 года: 2,9 ТВт и растет
Основное число, выделенное в годовом отчете, — это установленная генерационная мощность 2,922 ГВт на конец 2023 года, что на 14.0% больше, чем в предыдущем году. Это составляет примерно 2.1 кВт на человека в Китае; это первый случай, когда установленная генерационная мощность Китая превысила порог в 2 кВт/человека. Для сравнения, увеличение установленной мощности по всему миру, за исключением Китая, было значительно меньше, и это одна из причин, почему китайские производители трансформаторов составляют большинство производственного объема в мире.
| Тип генерации | Установленная мощность (конец 2023) | В годовом исчислении | Доля от общего |
|---|---|---|---|
| Всего | 2,922 ГВт | +14.0% | 100% |
| Тепловая (включая уголь) | 1,391 ГВт | +4.2% | 47.6% |
| – Уголь | 1,165 ГВт | +3.4% | 39.9% |
| Гидроэнергетика | 422 ГВт | +2.0% | 14.5% |
| Ветер (подключенный к сети) | 441 ГВт | +20.7% | 15.1% |
| Солнечная ФЭУ (подключенная к сети) | 610 ГВт | +55.5% | 20.9% |
| Ядерная | 57 ГВт | +2.4% | 1.9% |
Важно сосредоточиться на двух статистических данных. В сочетании солнечной и ветровой энергии они достигли 1,050 ГВт, превысив 1 ТВт. Количество солнечных систем показало увеличение на 217 ГВт за один год. Все вышеперечисленные ветровые и солнечные станции нуждаются в трансформаторах повышающего напряжения, и все их подключения требуют распределительных выключателей, поэтому мы можем использовать индикаторы спроса на оборудование CEC как меру общего спроса на заказы трансформаторов по всему миру.
Смешение генерации: ветер и солнечная энергия обеспечивают рост
Установленная мощность показывает, что строит Китай; генерация показывает, что система фактически выдает. Общая генерация в 2023 году составила 9,456 ТВтч, увеличившись на 6.9%, и форма этого роста — это история энергетического перехода в одной таблице.
| Тип генерации | Выработка 2023 (ТВтч) | В годовом исчислении | Доля от общего |
|---|---|---|---|
| Всего | 9,456 | +6.9% | 100% |
| Тепловая | 6,266 | +6.4% | 66.3% |
| Гидроэнергетика | 1,286 | -4.9% | 13.6% |
| Ветер | 886 | +16.2% | 9.4% |
| Солнце | 584 | +36.7% | 6.2% |
| Ядерная | 435 | +4.1% | 4.6% |
Сочетание ветровой и солнечной энергии увеличило общую выработку энергии на 280 ТВтч, что составляет 46.1% от общего увеличения генерации энергии. Тем не менее, тепловая энергия по-прежнему составляет 66% от общего производства электроэнергии в стране, поскольку уголь продолжает быть надежным и доступным источником энергии. Эта уникальная ситуация роста возобновляемой энергии при зависимости от угля объясняет, почему Китай использует как современные трансформаторы, работающие на возобновляемых источниках энергии, так и традиционные тепловые электростанции одновременно.
Доля неископаемого топлива превышает 50%: структурный сдвиг
Впервые в 2023 году доля неископаемого топлива составила более 50% от общей установленной мощности Китая, составив 53.9%. CEC считает, что это связано с целью достижения пиковых углеродных выбросов до 2030 года и достижения углеродной нейтральности к 2060 году. В терминах спроса на мощность объяснение очевидно: рост на один процент мощности от неископаемых источников означает больше мощностей для сетевых соединений, больше компенсации реактивной мощности и больше хранения энергии, чем эквивалентный рост традиционной энергии.
Процесс лучшего понимания ситуации поддерживается двумя дополнительными моментами. Во-первых, доля угля в общей установленной мощности снизилась до 39.9%. Во-вторых, в 2023 году солнечные электростанции использовались всего 1286 часов, что указывает на увеличение давления по ограничению в некоторых районах Китая. Учитывая вышеупомянутые факты, CEC принял решение сосредоточить инвестиции на подключениях к сетям для распределительных линий, в то время как около 55% расходов на электросети было выделено на сети 110 кВ и ниже.
Прогноз на 2024 год: 3.25 ТВт к концу года
Прогнозный отчет, опубликованный в январе 2024 года, предсказывал, что Китай достигнет более 3,250 ГВт установленной энергетической мощности к концу 2024 года, что представляет собой увеличение на 121ТП3Т, в то время как более 300 ГВт новых проектов также будут введены в эксплуатацию – более 200 ГВт из которых будут возобновляемыми источниками. Прогноз показывает, что доля неуглеродной энергии в энергетическом балансе ожидается на уровне примерно 571ТП3Т, энергия ветра составит 530 ГВт, в то время как солнечная энергия достигнет отметки 780 ГВт, когда оба источника смогут превысить общую мощность угольной энергетики.
| Метрика | Фактические данные за 2023 год | Прогноз на 2024 год (CEC) |
|---|---|---|
| Общая установленная мощность | 2,922 ГВт | ~3,250 ГВт |
| Доля неуглеродной энергии | 53.9% | ~57% |
| Установленная мощность ветра | 441 ГВт | ~530 ГВт |
| Установленная мощность солнечной энергии | 610 ГВт | ~780 ГВт |
| Потребление электроэнергии | 22 триллиона кВтч | ~9.8 триллиона кВтч (+61ТП3Т) |
| Пиковая нагрузка | 345 миллиарда кВт | ~1.45 миллиарда кВт |
Важные данные для покупателей оборудования – это потребление энергии, которое составило примерно 9.8 триллиона кВтч, что является увеличением на 61ТП3Т. Этот рост связан с высокотехнологичными производственными отраслями, зарядными станциями для электромобилей (которые выросли на 78.11ТП3Т по сравнению с прошлым годом) и заводами по производству солнечной энергии или аккумуляторов. Поэтому, если потребление энергии вырастет на 61ТП3Т, то рост распределительной мощности не должен быть меньше этого, и портфель заказов на трансформаторы должен включать этот рост мощности.
Инвестиции в сеть и двигатель спроса на трансформаторы
Оба отчета согласны с ускорением инвестиций в сеть. В 2023 году крупные энергетические компании в совокупности инвестировали 1,550.2 миллиарда юаней, что является увеличением на 24.71ТП3Т. Инвестиции в генерацию электроэнергии составили 1,022.5 миллиарда юаней, в то время как инвестиции в строительство сетей составили 527.7 миллиарда юаней, увеличившись на 5.41ТП3Т. Инфраструктура передачи следовала тем же тенденциям: 919,667 км линий с напряжением 220 кВ и выше и 5,424 ГВА трансформаторной мощности с напряжением 220 кВ и выше, последняя увеличилась на 5.71ТП3Т.
| Метрика сети (конец 2023 года) | Значение | В годовом исчислении |
|---|---|---|
| Линии передачи 220 кВ и выше | 919,667 км | +4.6% |
| Трансформаторная мощность 220 кВ и выше | 5,424 ГВА | +5.7% |
| Межрегиональная передача электроэнергии | 7 ТВтч | +9.7% |
| Инвестиции в строительство сетей | 7 миллиарда юаней | +5.4% |
| Доля расходов на сеть на уровне 110 кВ и ниже | 55% | – |
Увеличение трансформаторной мощности 220 кВ и выше на 5.71ТП3Т означает четкий сигнал для покупателей тяжелых трансформаторов. 551ТП3Т веса в пользу 110 кВ и ниже указывает на спрос на распределительные трансформаторы. Инвестиции в распределительный сектор в коммунальном бизнесе в Китае высоки для интеграции распределенной солнечной энергии и нагрузок зарядных станций для электромобилей, и в этом сегменте все еще доступна производственная мощность.
Что означают эти цифры для покупателей трансформаторов
Отчеты, проанализированные с точки зрения закупок, дают пять ключевых выводов:
Продолжительный высокий спрос до 2025 года. Ожидается, что спрос в 2024 году превысит 300 ГВт установленной мощности, что является хорошей новостью для непрерывного производства трансформаторов повышающего напряжения, средневольтных (СВ) и низковольтных (НВ) распределительных устройств, а также оборудования для интеграции технологий хранения энергии.
Распределительные трансформаторы выигрывают в объемной конкуренции. С более чем 55% инвестиций, нацеленных на сети, уже построенные с уровнями напряжения ниже 110 кВ, распределительные трансформаторы, в основном устройства мощностью от 100 кВА до 2,500 кВА, как в масляном, так и в сухом исполнении, вряд ли испытают снижение спроса как минимум до 2025 года.
Ограничения по мощности влияют на крупные силовые трансформаторы. С установленной базой в 5,424 ГВА и ожидаемым ежегодным ростом в 5.7%, трансформаторы высокого напряжения имеют ограниченные производственные слоты.
Хранение энергии требует новых спецификаций. С интеграцией батарей в системы, двунаправленный поток энергии требует трансформаторов с новыми требованиями к эффективности и лучшими характеристиками перегрузки.
Цены характеризуются структурным, а не циклическим давлением. В сочетании с ценами на медь и стоимостью специальных типов стали, плотные заказы не позволяют ценам падать ниже определенных уровней.
Для реалистичного бюджетирования следует учитывать текущие цены FOB Китай, варьирующиеся от $2,500 до $5,000 за масляный распределительный трансформатор мощностью 100 кВА, от $8,000 до $15,000 за устройство мощностью 315 кВА и от $15,000 до $30,000 за трансформатор мощностью 1,000 кВА. Сухие трансформаторы стоят на 20-35% дороже, чем масляные устройства, в то время как ожидаемые сроки производства варьируются от 8 до 16 недель для стандартного трансформатора и от 20 до 40 недель для силового трансформатора с напряжением выше 110 кВ, в зависимости от загрузки завода.
Глобальное влияние: цены, сроки поставки и хранение энергии
Производство трансформаторов в Китае составляет около двух третей от общего объема произведенных трансформаторов, что обеспечивает значительное влияние внутреннего строительства на глобальный рынок. На рынке сообщается, что ситуация совпадает с данными, опубликованными CEC, включая рост цен на кремний-ориентированную сталь, полные производственные мощности и напряженные сроки для крупных устройств.
Что касается второго влияния на систему хранения электроэнергии в связи с рекордным ростом солнечной энергии в Китае, признаки указывают на необходимость наличия системы, которая использовала бы дополнительную энергию в полдень. В свою очередь, все системы хранения энергии на батареях имеют свои индивидуальные трансформаторы интерфейса НВ и СВ, которые должны соответствовать специальным требованиям, связанным с двунаправленностью операций.
Производители, поставляющие строительство
Бизнес-организации, которые извлекают выгоду из спроса, делятся на обычные уровни важности. Компании, известные по всему миру, такие как Hitachi Energy, Siemens и ABB, занимаются производством высококачественных трансформаторов с высокими квалификациями тестов и экспертизой в своих инженерных проектах. В то же время Schneider Electric активно работает в области низковольтных трансформаторов и цифровых сетей. Большинство продуктов производится в Китае, например, TBEA, Baoding Tianwei и China XD Group, чье производство ориентировано на внутренний рынок и экспорт и основано на высоких темпах производительности.
| Производитель | Сильные стороны | Типичный ассортимент продукции |
|---|---|---|
| Hitachi Energy | Высоковольтные, HVDC, премиум силовые трансформаторы | 40-500 МВА, до 800 кВ класса |
| Сименс | Глобальная сервисная сеть, цифровые трансформаторы | Распределение до класса 500 МВА |
| ABB | Широкий портфель НН/СН, интеграция автоматизации | Распределительные, настенные, сухие |
| Schneider Electric | НН распределительное оборудование, цифровая платформа EcoStruxure | Распределительные трансформаторы, НН сборки |
| ТБЭА | Крупные силовые трансформаторы, объем экспорта | До класса 1,000 кВ |
| Jiangsu Subian Electric Power | Сертифицированные по IEC 60076, конкурентоспособные цены, гибкие сроки | 50 кВА-40 МВА, погруженные в масло и сухие |
Пробел заполняется производителями среднего уровня из Китая для тех импортеров, которые требуют сертифицированные по IEC 60076 единицы и сопутствующую тестовую документацию, но не могут позволить себе платить премиальные цены, взимаемые ведущими мировыми игроками. Jiangsu Subian Electric Power Company является примером такого производителя, зарегистрированного в провинции Цзянсу, экспортирующего трансформаторы в Азию, Африку, Ближний Восток и Латинскую Америку. Компания поставляет распределительные и средние силовые трансформаторы с четкими спецификациями компонентов в срок 8-16 недель.
Часто задаваемые вопросы
Какова была установленная мощность и генерация Китая в 2023 году?
Китай завершил 2023 год с установленной мощностью 2,922 ГВт, увеличившись на 14.01%, и сгенерировал 9,456 ТВтч электроэнергии, увеличившись на 6.91%. Доля неископаемой мощности впервые достигла 53.91% от общего объема, а совокупная мощность ветра и солнца составила 1,050 ГВт. Потребление электроэнергии составило 9.22 триллиона кВтч, увеличившись на 6.71%.
Как быстро Китай добавляет солнечную и ветровую мощность?
Солнечная энергия добавила рекордные 217 ГВт в 2023 году, увеличившись на 55.51% до 610 ГВт, в то время как ветровая мощность выросла на 20.71% до 441 ГВт. CEC ожидает еще более 200 ГВт новой энергетической мощности в 2024 году, что приведет к увеличению ветровой мощности до примерно 530 ГВт и солнечной до примерно 780 ГВт к концу года, когда совокупная мощность ветра и солнца превысит уголь по установленным мощностям.
Что означают эти отчеты для цен на трансформаторы и сроков поставки?
Устойчивое наращивание мощностей сохраняет производственные мощности в напряжении. Бюджетируйте 1,250-5,000 для распределительного трансформатора мощностью 100 кВА и 15,000-30,000 для 1,000 кВА FOB Китай, с сроками поставки 8-16 недель для стандартных единиц. Силовые трансформаторы класса 110 кВ работают дольше, обычно 20-40 недель, из-за загруженности производственных мощностей высокого напряжения.
Почему инвестиции в сеть важны для проектов хранения энергии?
Операторы сетей Китая потратили 527.7 миллиарда юаней в 2023 году, из которых 551 миллиард пошел на распределительную сеть 110 кВ и ниже, частично для интеграции распределенной солнечной энергии, зарядки электромобилей (увеличение на 78.11%) и хранения батарей. Проекты хранения требуют трансформаторов, рассчитанных на двунаправленный поток, более широкие диапазоны отводов и толерантность к гармоникам, и они входят в число самых быстрорастущих категорий закупок.
Продолжает ли Китай расширять угольную энергетику?
Да, но медленно. Угольная мощность достигла 1,165 ГВт в 2023 году, увеличившись всего на 3.41%, и ее доля впервые упала ниже 40%. Уголь по-прежнему производил почти 60% генерации в 2023 году, поэтому он остается надежной основой, пока неископаемая мощность растет, но каждый последующий год смещает баланс все больше в сторону возобновляемых источников.
Ссылки
- Совет по электроэнергии Китая (CEC) – Издатель Годового отчета о развитии электроэнергетической отрасли Китая за 2024 год и прогноза спроса и предложения на 2023-2024 годы, источник всех статистических данных о мощности и генерации выше.
- Национальная энергетическая администрация (NEA) – Энергетический регулятор Китая, публикующий основные месячные и годовые статистические данные об установленной мощности и генерации.
- IEA Электричество 2024 – Независимый анализ и прогноз глобального спроса на электроэнергию, возобновляемых источников и инвестиций в сети, полезный для сопоставления данных CEC.
- IEA: Профиль страны Китай – Международный контекст энергетического перехода Китая и его доля в глобальном производстве энергетического оборудования.
- IEC 60076-1: Силовые трансформаторы – Общие сведения – Международный стандарт, по которому трансформаторы, поставляемые на китайский рынок и экспортные рынки, проходят типовые испытания.
- Энергетический институт: Статистический обзор мировых энергетических ресурсов – Глобальные данные об энергетике, включая структуру генерации Китая, для межрыночного сравнения.
- Jiangsu Subian Electric Power – Производитель трансформаторов в Китае, сертифицированный по IEC 60076, поставляющий распределительные и силовые трансформаторы международным покупателям.
Заключение
Оба отчета CEC предоставляют отчет, который согласует все изменения, происходящие в экономической и промышленной сферах Китая. Согласно этим отчетам, Китай добавил 2,922 МВт до конца 2023 года и ожидает, что это число достигнет 3,250 МВт к концу 2024 года, в то время как доля возобновляемых источников впервые превысила 50% от всей структуры генерации электроэнергии. Ветроэнергетика и солнечная энергия, а также система, отвечающая за их подключение, являются движущей силой за трансформаторами, силовым оборудованием и устройствами для хранения электроэнергии, которые создают инфраструктуру энергоснабжения и, следовательно, ведут к спросу на закупки во всех странах, ищущих трансформаторы и переключатели электростанций.
Что касается эффективных рекомендаций для клиентов, они могут быть простыми. Необходимо определить стоимость трансформаторов, которые производители готовы продавать в Китае, которые варьируются от 1,000 до 2,500 за 100 кВА до 15,000 и выше за 1,000 кВА. Более того, компания должна наложить ограничения на поставщиков, имеющих сертификаты на свою продукцию и график поставок. Jiangsu Subian Electric Power является одним из поставщиков трансформаторов, сертифицированных по IEC 60076, с гарантиями, обеспечивающими прозрачность в спецификациях своих машин.