


ラゴスで調達を担当するマネージャー職の個人は、今後2年間続く配電用トランスの契約に署名するかどうかの重要な決定に直面しています。さらに、ジャカルタの専門家も変電所設備の購入に関する同様の決定を下しています。両方の従業員は、中国がエネルギー生産業務を増加させており、トランスの製造に関する大口注文がすでにリードタイムとして現れ始めているという同じ情報を受け取っています。.
関連情報を不要なノイズから区別するために、CEC(中国電力協会)は、中国における電力エネルギーの発展に関する2つの重要な文書を聴衆に提供します。.
記事は、CECが発行した文書の包括的な分析を提示しており、中国電力産業年次発展報告書2024および2023-2024年国家電力供給-需要状況分析および予測報告書を含み、購入決定に重要な主要数値に焦点を当てています。報告書には、電力の設置容量と発電構造、2024年にCECが発表した予測、中国によるインフラ投資、これらの数値が価格および納入条件に与える関連する意味に関する情報が含まれています。.
二つの報告書:それらは何であり、誰が発行するのか
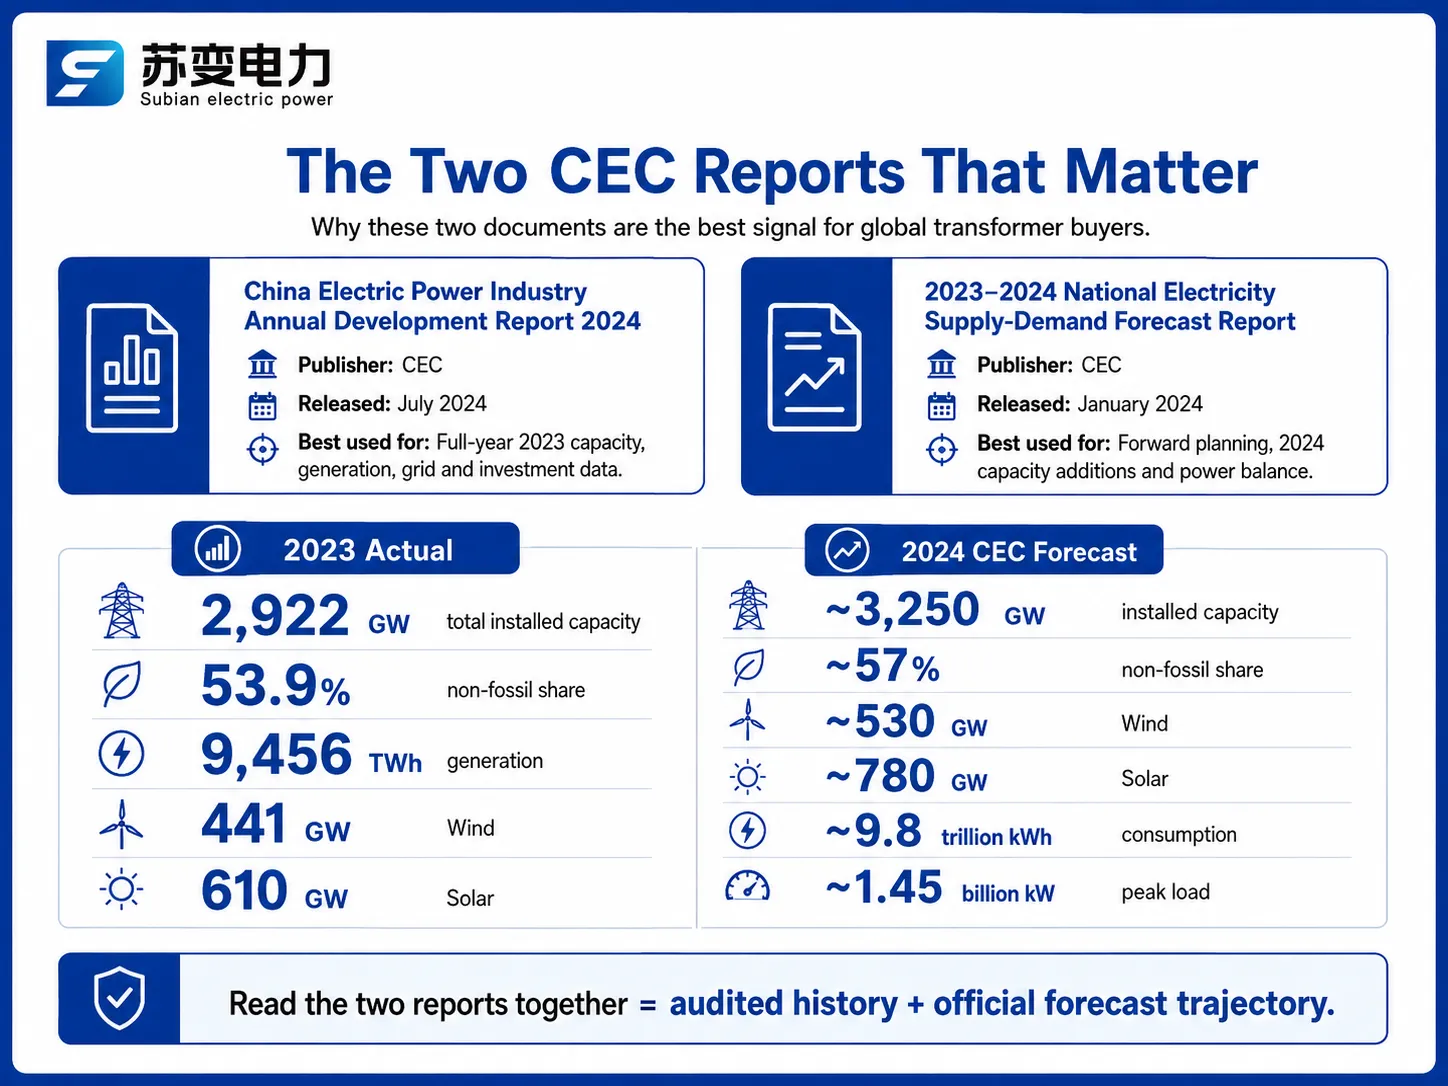
毎年、CECは中国最大の電力産業協会として、2つの重要な報告書を発行します。最初の報告書である中国電力産業年次発展報告書は、年の中頃に発表されます。これは、前年度の統計を要約し、設置および発電容量、送電線の長さ、変電所の容量、投資フローを含みます。2024年の最新の報告書は2024年7月に発表され、2023年の信頼できる情報を含んでいます。.
二つ目の報告書は、全国電力供給需要状況分析および予測報告書です。この報告書は毎年1月に発行され、今後数年間の予測をカバーしています。最新の報告書は2024年1月30日に発表され、夏と冬の数ヶ月における電力消費、追加容量、供給需要バランスに関する予測が含まれていました。両方の報告書を一緒に分析すると、バイヤーが必要とする詳細な会計と将来の予測が提供されます。.
| 報告書 | 発行者と日付 | カバー内容 | 最適な使用目的 |
|---|---|---|---|
| 中国電力産業年次発展報告書2024 | CEC、2024年7月 | 2023年の年間容量、発電、グリッド、投資 | 歴史的ベンチマーク、トレンド確認 |
| 2023-2024年国家電力供給-需要予測報告書 | CEC、2024年1月 | 2023年のレビュー + 2024年の消費、容量、バランス | 前方計画、需要サイズ |
2023年の設置容量:2.9 TWおよび増加中
年次報告で強調されている主な数字は、2023年末時点での設置発電容量が2,922 GWであり、前年から14.0%の増加を示しています。これは、中国の人口1人あたり約2.1 kWに相当します。中国の設置発電容量が1人あたり2 kWの閾値を超えたのは初めてのことです。比較のために言えば、中国を除く世界全体の設置容量の増加ははるかに小さく、これが中国の変圧器メーカーが世界的な製造出力の大部分を占める理由の一つです。.
| 発電タイプ | 設置容量(2023年末) | 前年比 | 総合シェア |
|---|---|---|---|
| 合計 | 2,922 GW | +14.0% | 100% |
| 火力(石炭を含む) | 1,391 GW | +4.2% | 47.6% |
| – 石炭 | 1,165 GW | +3.4% | 39.9% |
| 水力発電 | 422 GW | +2.0% | 14.5% |
| 風力(系統接続) | 441 GW | +20.7% | 15.1% |
| 太陽光発電(系統接続) | 610 GW | +55.5% | 20.9% |
| 原子力 | 57 GW | +2.4% | 1.9% |
重要なのは、2つの統計に焦点を当てることです。太陽光と風力を組み合わせると、1,050 GWに達し、1 TWを超えました。太陽光システムの数は、1年間で217 GWの増加を示しています。上記のすべての風力および太陽光発電所は昇圧変圧器を必要とし、すべての接続にはフィーダー開閉装置が必要です。これが、CECの設備需要指標を世界中の変圧器注文の全体的な需要の尺度として使用する理由です。.
発電ミックス:風力と太陽光が成長をもたらす
設置容量は、中国が何を建設しているかを示し、発電はシステムが実際に何を提供しているかを示します。2023年の総発電量は9,456 TWhで、6.9%の増加があり、その成長の形はエネルギー転換の物語を1つの表に示しています。.
| 発電タイプ | 2023年の出力(TWh) | 前年比 | 総合シェア |
|---|---|---|---|
| 合計 | 9,456 | +6.9% | 100% |
| 火力 | 6,266 | +6.4% | 66.3% |
| 水力発電 | 1,286 | -4.9% | 13.6% |
| 風力 | 886 | +16.2% | 9.4% |
| 太陽光 | 584 | +36.7% | 6.2% |
| 原子力 | 435 | +4.1% | 4.6% |
風力と太陽光の組み合わせにより、総エネルギー出力は280 TWh増加し、これはエネルギー発電の総増加の46.1%に相当します。しかし、火力は依然として国内の全体的な電力生産の66%を占めており、石炭は信頼できる利用可能なエネルギー源であり続けています。この再生可能エネルギーの成長と石炭への依存という独特の状況が、中国が再生可能エネルギーで稼働する現代的な変圧器と従来の火力発電施設の両方を同時に使用している理由を説明しています。.
非化石シェアが50%を超える:構造的変化
2023年に初めて、非化石燃料は中国の総設置容量の53.9%の50%を超えました。CECは、これは2030年までのピーク炭素排出目標と2060年までのカーボンニュートラル達成に関連していると考えています。容量の需要に関しては、説明は明確です:非化石源からの電力の1%の成長は、グリッド接続の容量、リアクティブパワー補償、エネルギー貯蔵の増加を意味し、従来のエネルギーの同等の成長が意味するものよりも多くなります。.
状況をよりよく理解するプロセスは、2つの追加ポイントによって助けられています。まず、総設置容量における石炭の割合は39.9%に減少しました。次に、2023年には太陽光発電所がわずか1286時間使用され、これは中国の一部地域での抑制圧力の増加を示しています。上記の事実を考慮して、CECは配電線のためのグリッド接続への投資に焦点を当てることを決定しましたが、110 kV以下のネットワーク分野では、電力網に対して約55%の支出が割り当てられました。.
2024年の予測:年末までに3.25 TW
2024年1月に発表された予測報告書は、中国が2024年末までに設置エネルギー容量で3,250 GWを超えることを達成することを予測しており、これは12%の増加を示しています。また、300 GW以上の新プロジェクトも稼働する予定で、そのうち200 GW以上は再生可能資源となります。この予測は、エネルギーミックスにおける非化石エネルギーの割合が約57%に達し、風力エネルギーが530 GW、太陽光エネルギーが780 GWに達することを示しています。この二つの資源は、石炭エネルギーの総容量を超えることができるでしょう。.
| メトリック | 2023年実績 | 2024年予測(CEC) |
|---|---|---|
| 総設置容量 | 2,922 GW | ~3,250 GW |
| 非化石シェア | 53.9% | ~57% |
| 風力設置 | 441 GW | ~530 GW |
| 太陽光設置 | 610 GW | ~780 GW |
| 電力消費 | 22兆kWh | ~9.8兆kWh(+6%) |
| ピーク負荷 | 45億kW | ~14.5億kW |
設備購入者にとって重要なデータは、エネルギー消費であり、約9.8兆kWhに達し、6%の増加を示しています。この成長は、高度な製造業、EV充電施設(前年比78.1%の成長)、および太陽光発電やバッテリー製造工場に関連しています。したがって、エネルギー消費が6%増加する場合、配電容量の成長もそれに劣らないべきであり、変圧器の受注簿にはその容量の成長が含まれるべきです。.
グリッド投資と変圧器需要エンジン
両方の報告書は、グリッド投資の加速に一致しています。2023年、主要な電力会社は合計で1,550.2億元を投資し、24.7%の増加を示しました。発電投資は1,022.5億元、グリッド建設投資は527.7億元で、5.4%の増加を示しています。送電インフラは次のトレンドに従いました:220 kV以上の電圧の送電線は919,667 km、220 kV以上の変圧器容量は5,424 GVAで、後者は5.7%の増加を示しています。.
| グリッドメトリック(2023年末) | 値 | 前年比 |
|---|---|---|
| 220 kV以上の送電線 | 919,667 km | +4.6% |
| 220 kV以上の変圧器容量 | 5,424 GVA | +5.7% |
| 跨地域電力移転 | 7 TWh | +9.7% |
| グリッド建設投資 | 7億元 | +5.4% |
| 110 kV以下のグリッド支出のシェア | 55% | – |
220 kV以上の変圧器容量の5.7%の増加は、重量級変圧器の購入者に対する明確なシグナルを意味します。110 kV以下の55%の重み付けは、配電変圧器に対する需要を示しています。中国の公益事業における配電セクターへの投資は、分散型太陽光発電および電気自動車充電負荷を統合するために高く、このセグメントにはまだ製造能力が残っています。.
変圧器購入者にとってこれらの数字が意味すること
調達の観点から分析された報告書は、5つの重要な結論を導き出しました:
2025年までの高い需要の継続。2024年の需要は300 GWの設置容量を超えると推定されており、これは昇圧変圧器、中圧(MV)および低圧(LV)スイッチギア、エネルギー貯蔵技術の統合用機器の継続的な生産にとって良いニュースです。.
配電変圧器はボリューム競争に勝利します。110 kV未満の電圧レベルで既に構築されたグリッドを対象とした55%以上の投資により、主に100 kVAから2,500 kVAの出力を持つ油浸型および乾式バージョンの配電変圧器は、少なくとも2025年までは需要の減少を経験する可能性は低いです。.
大型変圧器に影響を与える容量制約。設置ベースが5,424 GVAに達し、年間成長が5.7%と予想される中、高圧変圧器は生産スロットが厳しい状況です。.
エネルギー貯蔵は新しい仕様を求めます。バッテリーがシステムに統合される中、双方向の電力フローは新しい効率要件とより良い過負荷特性を持つ変圧器を必要とします。.
価格は構造的な圧力によって特徴付けられ、循環的な圧力ではありません。銅価格や特殊鋼のコストと相まって、厳しい受注状況が価格をある水準以下に下げることを防いでいます。.
現実的な予算を立てるためには、100 kVAの油浸型配電変圧器については$2,500から$5,000、315 kVAユニットについては$8,000から$15,000、1,000 kVA変圧器については$15,000から$30,000の現在のFOB中国価格を考慮する必要があります。乾式変圧器は油浸型ユニットよりも20-35%高く、標準変圧器の生産リードタイムは8から16週間、110 kV以上の電圧を持つ電力変圧器は20から40週間の範囲です。.
グローバルな影響:価格、リードタイム、エネルギー貯蔵
中国の変圧器生産は、全生産の約3分の2を占めており、国内の建設がグローバル市場に大きな影響を与えることを保証します。市場は、CECの出版物におけるデータと一致する状況を報告しており、方向性のあるシリコン鋼の価格上昇、フル稼働の生産ライン、大型機器の納期の厳しさが含まれています。.
中国における太陽エネルギーの記録的成長に関連する電力貯蔵システムへの第二の影響については、正午に追加エネルギーを使用するシステムが必要であることを示す兆候があります。これにより、すべてのバッテリーエネルギー貯蔵システムには、双方向の操作に関連する特別な要件を満たす必要がある個別のLVおよびMVインターフェーストランスが備わっています。.
建設を支えるメーカー
需要から利益を得ている企業は、通常の重要性のレベルに分かれています。日立エナジー、シーメンス、ABBなど、世界的に有名な企業は、高度な試験とエンジニアリングプロジェクトにおける専門知識を持つ高級トランスの製造に従事しています。一方、シュナイダーエレクトリックは低電圧トランスとデジタルネットワークに積極的です。製品のほとんどは中国で製造されており、TBEA、保定天威、中国XDグループなどがあり、これらの生産は国内市場と輸出向けであり、高い生産性に基づいています。.
| 製造業者 | 強み | 典型的な製品範囲 |
|---|---|---|
| 日立エナジー | 高電圧、HVDC、プレミアムパワートランス | 40-500 MVA、最大800 kVクラス |
| シーメンス | グローバルサービスネットワーク、デジタルトランス | 500 MVAクラスへの配電 |
| ABB | 幅広いLV/MVポートフォリオ、自動化統合 | 配電、パッドマウント、乾式タイプ |
| シュナイダーエレクトリック | LVスイッチギア、EcoStruxureデジタルプラットフォーム | 配電用変圧器、LVアセンブリ |
| TBEA | 大型電力変圧器、輸出量 | 最大1,000 kVクラス |
| 江蘇省蘇辺電力 | IEC 60076認証、競争力のある価格設定、柔軟なリードタイム | 50 kVA-40 MVA、油浸型および乾式 |
このギャップは、IEC 60076認証ユニットと関連する試験文書を必要とする輸入業者向けに、中堅の中国製造業者によって埋められていますが、主要なグローバルプレーヤーが請求するプレミアム価格を支払う余裕がありません。江蘇省に登録されたこのような製造業者の一例が、アジア、アフリカ、中東、ラテンアメリカに変圧器を輸出している江蘇省ビアン電力会社です。この会社は、部品の明確な仕様を持つ配電用および中型電力変圧器を、8-16週間のタイムフレームで供給しています。.
よくある質問
2023年の中国の設置容量と発電量はどのくらいでしたか?
中国は2023年末に2,922 GWの設置容量を持ち、14.0%増加し、9,456 TWhの電力を生成し、6.9%増加しました。非化石容量は初めて総容量の53.9%に達し、風力と太陽光は合計で1,050 GWに達しました。電力消費は9.22兆kWhで、6.7%増加しました。.
中国はどのくらいの速さで太陽光と風力の容量を追加していますか?
太陽光は2023年に記録的な217 GWを追加し、610 GWに達し、風力は20.7%増加して441 GWに達しました。CECは2024年にさらに200 GW以上の新エネルギー容量を期待しており、年末までに風力は約530 GW、太陽光は約780 GWに達する見込みです。この時点で、風力と太陽光は設置容量で石炭を超えます。.
これらの報告書は変圧器の価格とリードタイムに何を意味しますか?
持続的な建設により製造能力が逼迫しています。100 kVAの配電用変圧器には$2,500-$5,000、1,000 kVAのFOB中国には$15,000-$30,000を予算に入れ、標準ユニットのリードタイムは8-16週間です。110 kVクラスの電力変圧器は、混雑した高電圧生産スロットのため、通常20-40週間かかります。.
グリッド投資がエネルギー貯蔵プロジェクトにとって重要な理由は何ですか?
中国のグリッドオペレーターは2023年にRMB 527.7億を支出し、そのうち55%が110 kV以下の配電ネットワークに向けられ、部分的には分散型太陽光、EV充電(78.1%増加)、およびバッテリー貯蔵を統合するためです。貯蔵プロジェクトには双方向フローに対応した変圧器、広いタップ範囲、ハーモニック耐性が必要であり、これらは最も急成長している調達カテゴリーの一つです。.
中国はまだ石炭火力を拡大していますか?
はい、しかしゆっくりと。石炭容量は2023年に1,165 GWに達し、わずか3.4%増加し、そのシェアは初めて40%を下回りました。石炭は2023年にほぼ60%の発電を行ったため、非化石容量が増加する中で信頼性のバックボーンとして残っていますが、毎年再生可能エネルギーへのバランスがさらにシフトしています。.
参考文献
- 中国電力協会(CEC) – 2024年中国電力産業年次発展報告書および2023-2024年供給需要予測の発行者であり、上記のすべての容量および発電統計の情報源です。.
- 国家エネルギー局(NEA) – 中国のエネルギー規制当局が、設置容量と発電に関する月次および年次統計を公表しています。.
- IEA 電力 2024 – 世界の電力需要、再生可能エネルギー、グリッド投資に関する独立した分析と予測で、CECデータのクロスチェックに役立ちます。.
- IEA:中国国別プロフィール – 中国のエネルギー転換と世界の電力機器製造におけるそのシェアに関する国際的な文脈。.
- IEC 60076-1: 電力変圧器 – 一般 – 中国の建設および輸出市場に供給される変圧器が型式試験される国際標準。.
- 世界エネルギーのエネルギー研究所統計レビュー – 中国の発電ミックスを含むグローバルエネルギーデータで、クロスマーケット比較に役立ちます。.
- 江蘇省蘇辺電力 – IEC 60076認証を受けた中国の変圧器メーカーで、国際バイヤーに配電および電力変圧器を供給しています。.
結論
両方のCECレポートは、中国の経済および産業分野で起こっているすべての変化を調整するアカウントを提供します。これらのレポートによると、中国は2023年末までに2,922 MWを追加し、2024年末までに3,250 MWに達すると予想されており、再生可能エネルギー源のシェアは初めて全発電構造の50%を超えました。風力および太陽光エネルギーとそれらの接続を担当するシステムは、エネルギー供給インフラを構築し、結果として変圧器や発電所スイッチを求めるすべての国への購入需要を引き起こす推進力です。.
クライアントへの効果的な推奨事項は、明確である必要があります。中国で生産者が販売する準備ができている変圧器のコストを特定する必要があり、100 kVAの場合は$2,500から、1,000 kVAの場合は$15,000以上に達します。さらに、会社は製品および納品スケジュールに関する認証書類を持つサプライヤーに制限を課す必要があります。江蘇省蘇辺電力は、機械の仕様の透明性を提供する保証を持つIEC 60076認証の変圧器のサプライヤーの一つです。.